
ETF入門:初心者のための完全ガイド
ETF(上場投資信託)とは、複数の資産をひとまとめにして保有し、個別株と同じように証券取引所で売買される投資ファンドです。初心者はETFを1本買うだけで、数百から数千の銘柄の一部を持つことができます。ほとんどのETFは、S&P 500、MSCI World、FTSE 100などの株価指数に連動します。投資信託とは違い、ETFは取引時間中いつでも市場価格で売買でき、費用は多くの場合より低く、1口の価格以外に最低投資額はありません。
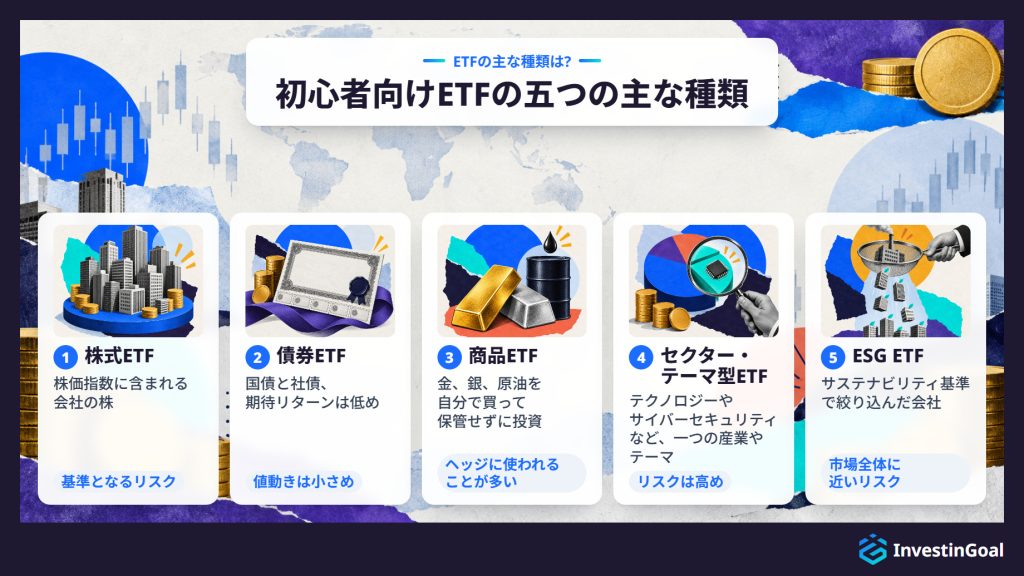
ETFには主に五つの種類があります。株式、債券、商品、セクター・テーマ、ESGです。初心者の多くは、市場全体に幅広く投資する株式ETFから始めます。EUと英国では、配当を再投資する配当を再投資する累積型と、配当を現金で支払う分配型のどちらかも選びます。
市場全体に投資するETFは、最も費用が低い選択肢でもあります。市場全体の株価指数に連動するETFの信託報酬は年0.03%から0.20%で、これに証券会社の手数料と売買スプレッドがかかります。一方、アクティブ運用ファンドの信託報酬は0.50%から1.50%であることが多くあります。2025年には、米国の大型株アクティブ運用ファンドの79%が、S&P 500に負けました。費用が低くてもリスクがなくなるわけではありません。S&P 500は2007〜2009年の金融危機で57%、2020年の新型コロナ急落で34%下落しました。そのため、ETFは長い年月にわたって運用を続けられるお金に向いています。
長く投資を続けるための手順は、どこでも同じ四つです。規制を受けた証券会社で口座を開設し、入金し、ETFを選び、買い注文を出します。口座の種類は国によって変わります。日本の初心者は、SBI証券、楽天証券、三菱UFJ eスマート証券などのプラットフォームを使います。楽天証券の積立サービス(かぶツミ)のようなETFの積立プランや、NISA(少額投資非課税制度)のような税制優遇口座も使えます。日本の投資家は、日本の証券会社の外国株口座を通じて米国上場のETFを買うこともでき、円で決済することもできます。
数あるファンドの中から、初心者は五つの基準で最初のETFを選びます。連動する指数、信託報酬、ファンドの規模、複製方法、そして累積型か分配型かの選択です。プラットフォームは最後に選びます。初心者は四つの要素で判断します。取り扱うETFの幅、総コスト、規制、そして提供する口座の種類です。
今日、このガイドを読もうと思ったきっかけは何ですか?
一つ選ぶと、ほかの読者の回答と比べられます。
ETFとは何ですか?
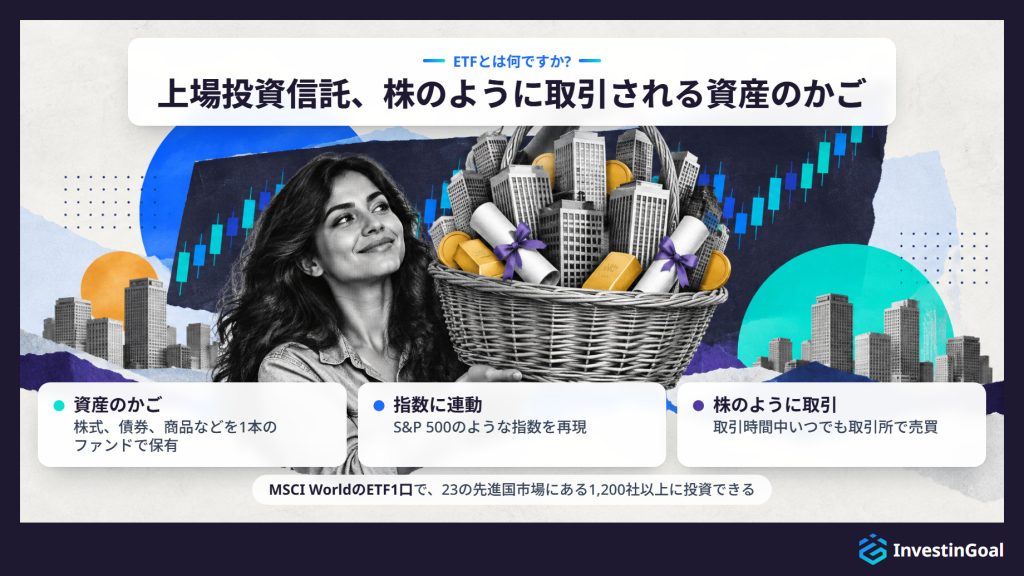
ETF(上場投資信託)とは、株式、債券、商品などの資産をひとまとめにして保有し、個別株と同じように証券取引所で売買される投資ファンドです。ETFを1本買えば、会社の株を1社ずつ買う代わりに、1回の取引で数十から数千の銘柄に投資できます。
ETFの運用会社は、株価指数の値動きを再現するように選んだ資産の組み合わせで、ファンドを作ります。株価指数とは、市場の動きを測るための銘柄の一覧で、S&P 500やMSCI Worldがその例です。S&P 500は、米国に上場する時価総額の大きい500社に連動します。大手の運用会社には、世界最大の資産運用会社であるBlackRockのETFブランドのiShares、2番目に大きいVanguard、欧州最大のAmundiがあります。投資家は、上場企業の株を買うのと同じように、証券取引所でファンドの口を売買します。ETF1口の価格は、取引時間中に需要と供給で変わりますが、ファンドが保有する資産の価値をほぼ反映しています。
この仕組みによって、初心者は1回の買い付けで分散投資ができます。分散投資とは、お金を多くの銘柄に分けて投じることです。バランスの取れたポートフォリオを作るために、個別銘柄を何十も調べて買う代わりに、市場全体に投資するETFを1本買えば、その指数に含まれるすべての会社の一部をその割合に応じて持つことになります。たとえば、FTSE 100のETFを1口買えば、ロンドン証券取引所に上場する時価総額の大きい100社に投資することになります。MSCI WorldのETFを1口買えば、23の先進国市場にある1,200社以上に投資することになります。
ETFは、資金をまとめて運用する投資ファンドというより広い分類に入ります。ほかのファンドと違い、ETFは証券取引所で取引され、投資家は市場が開いているときならいつでも、その時点の市場価格で売買できます。ETFに投資することを考える初心者は、株と同じように証券会社を通じてETFを買います。
ETFはどのように指数に連動するのですか?
ETFは、連動する指数と同じ銘柄を同じ割合で保有することで指数に連動し、ファンドのリターンは時間がたっても指数の値動きとほぼ同じになります。
続きを読む
この仕組みを指数の複製と呼び、主に二つの方法があります。現物複製では、ETFが指数のすべての銘柄、またはその代表的な一部を買って保有します。たとえば、現物複製のS&P 500のETFは、S&P 500に含まれる500社すべての株を、指数と同じ割合で保有します。指数の提供会社が指数の構成を変えると、ETFも保有銘柄を調整します。
合成複製は仕組みが異なります。銘柄を買う代わりに、ETFが取引相手(通常は銀行)とスワップ契約を結び、その相手が指数のリターンを支払うからです。運用会社は、市場全体に投資するファンドではこの方法をあまり使いません。アクセスしにくい市場や商品で使うことが多くあります。
どちらの場合も、ファンドは取引日の終わりごとに、保有する資産の総額である純資産価額(NAV)を計算します。取引時間中は、取引所でのETFの市場価格がNAVと少しずれることがありますが、裁定取引によってそのずれは小さく保たれます。ETFのリターンと指数のリターンの差をトラッキング・ディファレンスと呼びます。S&P 500、FTSE 100、MSCI Worldなどの主要な指数に連動する、運用のよい市場全体型ETFでは、通常、年に1%の何分の一かにとどまります。
どのETFも、運用会社が各ファンドについて公表している要約資料であるファクトシートに、複製方法を、連動する指数と年間のコストの隣に記載しています。これらの数字は、初心者が最初のファンドを買う前に知っておくべきETFの仕組みの一部です。
ETFと投資信託はどう違いますか?
ETFと投資信託の違いは、主に投資家の売買の仕方にあります。ETFは証券取引所で取引時間中いつでも、変動する市場価格で取引されます。一方、投資信託は1日に1回、ファンドの終値のNAVでしか売買できません。ETFは信託報酬も低い傾向があり、1口の価格以外に最低投資額はありません。
続きを読む
日中取引は最も目に見える違いです。ETFの注文は数秒で、その時点の市場価格で約定します。投資信託を買う場合は、市場が閉まったあとに、その日の終わりのNAVで注文が執行されます。長期投資家にとって、この違いは実際にはあまり問題にならないことが多くあります。ただし、支払う価格を自分で決めたい人にとっては、ETFのほうが柔軟です。
コストが二つ目の違いです。市場全体の指数に連動するETFの信託報酬は、年0.03%から0.20%であることが多いからです。MorningstarのUS Fund Fee Study 2026によると、米国株のアクティブ運用ファンドの資産加重平均の信託報酬は2025年に0.58%で、幅広い指数に連動するファンドの0.09%を上回りました。アクティブ運用ファンドの多くは、今も0.50%から1.50%を課しています。指数に連動する投資信託どうしを比べても、ETFはその構造のおかげで、手数料がやや低い傾向があります。
アクセスのしやすさが三つ目の違いです。多くの投資信託では、最初の投資に最低額が必要で、¥150,000から¥450,000以上になることもあるからです。ETFにはそのような最低額はありません。買うときの費用は1口の価格で、市場全体に投資するETFでは約¥1,500から数万円までです。
税制面の効率が四つ目の違いで、米国に当てはまります。ETFの換金の仕組みにより、通常は投資信託より、課税対象となるキャピタルゲインの分配が少なくなるからです。日本では異なる税制が適用されるため、この利点はあまり意味を持ちません。
どちらの商品も、同じ指数に連動し、同じ銘柄を保有し、似たリターンを出すことができます。初心者にとって、ETFと投資信託のどちらを選ぶかは、取引の柔軟さ、コスト、そしてそれらを保有する口座で決まります。下の表は、両者を取引、一般的な信託報酬、最低投資額、米国での税制面の効率、価格のコントロールの点で比べたものです。
| 項目 | ETF | 投資信託 |
|---|---|---|
| 取引 | 証券取引所で日中、リアルタイムの市場価格で取引 | 1日1回、その日の終わりのNAVで取引 |
| 一般的な信託報酬 | 0.03%〜0.20%(市場全体の指数) | 0.50%〜1.50%(アクティブ運用) |
| 最低投資額 | 1口の価格(約¥1,500から数万円)、端株なら、それ以下 | ¥150,000〜¥450,000であることが多い |
| 税制面の効率(米国) | 一般に高い(キャピタルゲインの分配が少ない) | 一般に低い(換金で課税対象になることがある) |
| 価格のコントロール | 成行注文か指値注文で、価格を自分で選べる | 市場が閉まったあとに計算されたNAVで受け取る |
初心者が投資できるETFの主な種類は何ですか?
初心者が投資できるETFの主な種類は、株式ETF、債券ETF、商品ETF、セクター・テーマ型ETF、ESG ETFで、それぞれが1本のファンドで、異なる資産クラスや投資テーマに投資できます。
株式ETFは、最も広く保有されている種類です。株価指数に連動し、投資家は多くの会社の株をまとめて持つことになります。FTSE 100の株式ETFは、英国に上場する時価総額の大きい100社を保有します。S&P 500の株式ETFは、米国に上場する時価総額の大きい500社を保有します。MSCI Worldの株式ETFは、23の先進国にある1,200社以上を保有します。多くの新しい投資家にとって、市場全体に投資する株式ETFを1本持つことが、ポートフォリオの出発点です。
債券ETFは、国債や社債などの固定利付証券のポートフォリオを保有します。株式ETFより期待リターンは低いものの、値動きも小さいため、分散投資に役立ちます。投資期間が短い投資家にも役立ちます。たとえば、Bloomberg Global Aggregate Bond Indexに連動するETFは、先進国と新興国の投資適格の国債と社債を保有します。
商品ETFは、金、銀、原油などの現物商品に、投資家が自分で買って保管しなくても投資できるようにします。たとえば、金ETFは金地金の価格に連動します。投資家は、インフレや市場の不確実性に備える手段として、商品ETFを使うことが多くあります。
セクター・テーマ型ETFは、特定の産業(テクノロジー、ヘルスケア、クリーンエネルギーなど)や、特定の投資テーマ(人工知能やサイバーセキュリティなど)に集中します。市場全体型のETFより集中度が高いため、そのセクター特有のリスクが高くなり、そのセクター内でのリターンの可能性も高くなります。
ESG ETFは、保有銘柄に、環境、社会、ガバナンスの観点からの選別基準を適用し、特定のサステナビリティや倫理の基準を満たさない会社を除外します。たとえば、FTSE 100のESG ETFは、ESGスコアに基づいて標準の指数を絞り込んだ一部を保有します。
それぞれの種類は、ポートフォリオの中で異なる役割を果たします。初心者がすべてを保有する必要はありません。多くの新しい投資家は、市場全体に投資する株式ETFから始め、あとから、ほかのETFの種類を加えます。下の表は、各種類が何を保有するか、例となる指数、市場全体と比べたリスクをまとめたものです。
| ETFの種類 | 保有するもの | 指数の例 | 市場全体と比べたリスク |
|---|---|---|---|
| 株式ETF | 株価指数に含まれる会社の株 | S&P 500、MSCI World、FTSE 100 | 基準(市場全体そのもの) |
| 債券ETF | 国債や社債(またはその両方) | Bloomberg Global Aggregate Bond | 値動きは小さく、期待リターンも低い |
| 商品ETF | 現物商品(金、銀、原油) | 金地金価格 | リスクの性質が異なり、ヘッジに使われることが多い |
| セクター・テーマ型ETF | 一つの産業やテーマの会社 | MSCI World Information Technology | 高い(一つのセクターに集中) |
| ESG ETF | サステナビリティ基準で絞り込んだ会社 | FTSE 100 ESG Select | 市場全体に近く、やや範囲が狭い |
累積型ETFと分配型ETFはどう違いますか?
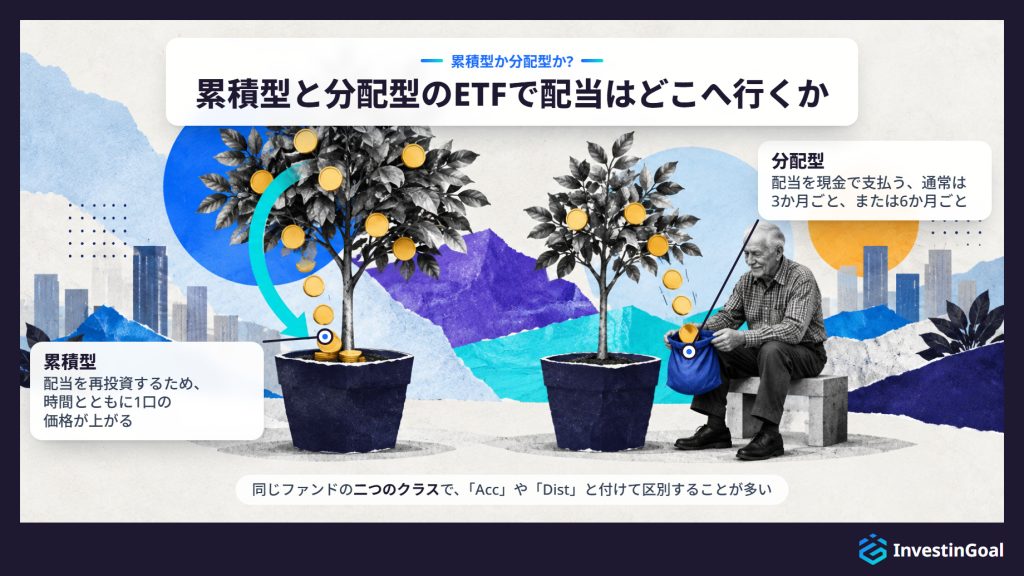
累積型ETFは、配当をファンドの中で再投資するため、時間とともに1口の価格が上がります。分配型ETFは、配当を一定の間隔で現金として投資家に支払います。この違いが最も大きく関わるのは、EUと英国の投資家です。同じファンドの両方のバージョンから選べるのが普通だからです。この二つのバージョンはクラスと呼ばれ、課税の扱いは保有する口座によって決まります。
続きを読む
この違いは、リターンが複利で増えていく仕方を変えます。累積型ETFでは、ファンドが配当を自動で再投資します。現金の支払いは受け取りませんが、ファンドが配当を保有資産に加えるため、1口の価値は時間とともに増えます。長期の成長を重視するなら、一般にこちらのほうが簡単です。少額の配当を自分で再投資する手間がかからないからです。
分配型ETFでは、ファンドが配当を証券口座に支払います。通常は3か月ごと、または6か月ごとです。受け取った配当は、再投資するか、使うかを自分で決めます。この仕組みは、ポートフォリオから定期的な収入を得たい人に向いています。
累積型か分配型かの選択が特に目立つのは、UCITSのETFです。UCITSとは、EU共通のルールに従う欧州のファンドのことです。主要なファンドの多くは、同じファンド名の下で両方のクラスを用意しており、ファンド名に「Acc」や「Dist」と付けて区別することがよくあります。EUと英国の投資家は、欧州の取引所でETFを選ぶたびに、この選択に出会います。米国上場のETFは、ほとんどが配当を分配するため、米国の投資家にとってこの選択はあまり意味を持ちません。
累積型ETFと分配型ETFの課税の扱いは、国と口座の種類によって異なります。
なぜETFは初心者に向いた投資なのですか?
ETFが初心者に向いた投資なのは、幅広い分散、低い年間手数料、簡単な取引を1本の商品にまとめていて、銘柄選びの専門知識も大きな元手も必要ないからです。
分散投資は最初の1回の購入から手に入ります。市場全体に投資するETFは、お金を数百から数千の会社に分けるからです。S&P 500、MSCI World、FTSE 100のどれに連動するETFでも、1本でそれがすぐにできます。これにより、1社の不調がポートフォリオ全体を壊すリスクがなくなります。それが、個別株を買うときの最大の危険です。
低い信託報酬のおかげで、この分散投資は安く済みます。市場全体の指数に連動するETFの信託報酬は、通常年0.03%から0.20%です。低コストのETFに¥1,800,000を投資する人が、ファンドの手数料として毎年支払うのは、¥540から¥3,600です。これに対し、アクティブ運用ファンドは0.50%から1.50%を課すことが多くあります。S&P Dow Jones IndicesのSPIVA U.S. Scorecardによると、2025年には、米国の大型株アクティブ運用ファンドの79%が、S&P 500に負けました。2024年12月までの15年間では、米国株ファンドのどの分類でも、アクティブ運用がベンチマークに勝った割合は過半数に届きませんでした。
簡単さは、ETFを1銘柄の株と同じように買えるところから生まれます。証券会社のプラットフォームから注文を出せば、取引は数秒で成立します。個別の会社を調べる必要も、決算報告を読む必要も、市場のタイミングを計る必要もありません。
透明性は最初から備わっています。ETFは、保有銘柄の全リストを毎日公表しているからです。自分が何を持っているのか、常に正確にわかります。
流動性は証券取引所から生まれます。市場が開いているときなら、いつでもETFを売買できます。ロックアップ期間も、換金の遅れもありません。
これらの利点があるため、ETFはほとんどの先進国の市場で、初心者の定番の出発点になっています。ただし、損失のリスクがなくなるわけではありません。市場全体が下がることもあるからです。
ETFの利点のうち、あなたにとって最も大切なものはどれですか?
一つ選ぶと、ほかの読者の回答と比べられます。
ETFに投資するのに必要な最低金額はいくらですか?
ETFに投資するのに必要な最低金額は1口の価格で、ファンドによって約¥1,500から数万円までです。端株や自動の積立プランを、月€1や£25から利用できるプラットフォームも、今は多くあります。
続きを読む
米国では、ほとんどのオンライン証券会社で、ETFの端株を買えます。つまり、1口の価格が$400のETFに、$5や$10だけ投資できます。米国の証券会社は、口座開設に$0を求めることが多く、ETFの取引手数料を無料にしているところも多くあります。
EUでは、Trade RepublicとScalable Capitalが、月€1からETFの積立プランを提供しています。どちらもネオブローカーで、主にスマートフォンのアプリで利用するオンライン証券会社です。積立プランは、選んだETFに、一定の金額を決まった間隔で投資します。そのため、投資家は買うタイミングを計る必要も、先にまとまった資金を貯める必要もありません。
英国では、多くのプラットフォームが、Stocks and Shares ISAや一般の投資口座を通じて、月£25から定期的な投資を提供しています。口座開設の最低入金額はプラットフォームによって異なりますが、£0から£100であることが多くあります。
端株、手数料無料の取引、自動の積立プランによって、米国、EU、英国では、始めるための壁が一桁の金額まで下がりました。
ETFへの投資にはいくらかかりますか?
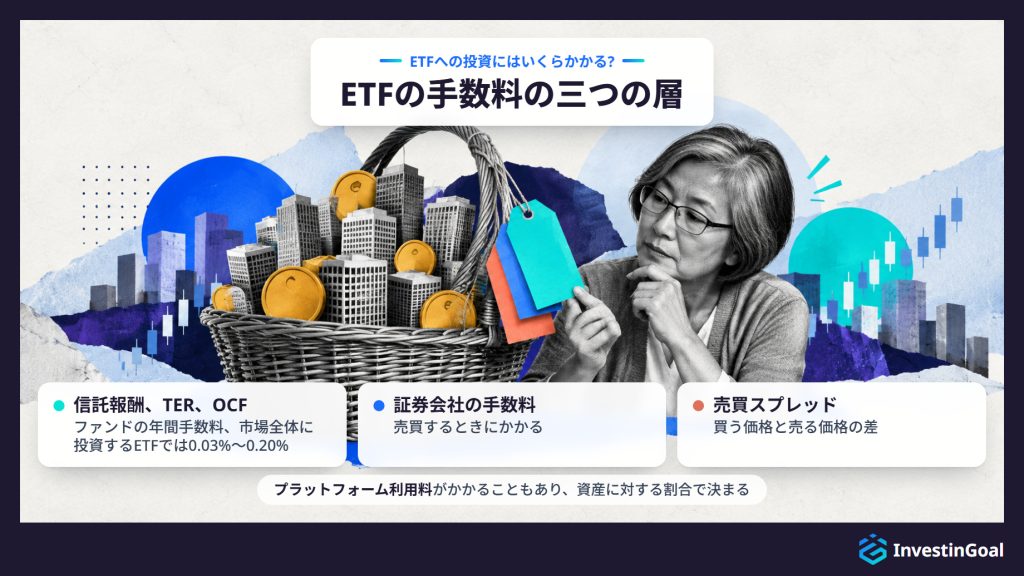
ETFへの投資のコストは三つの層でできています。ファンドの年間の信託報酬(市場全体に投資するETFでは通常0.03%から0.20%、投資額¥180,000あたり年¥54.00から¥360)、売買するときの証券会社の手数料、そして取引時点の売買スプレッドです。ファンドの同じ年間コストを、米国ではexpense ratio、欧州と英国ではTER(総経費率)またはOCF(継続費用率)と呼びます。三つの名前は、同じコストを指します。
信託報酬は、理解しておくべき最も重要なコストです。ファンドは自分の資産から自動的にこれを引くため、別の請求書が届くことはありません。毎年、ファンドのリターンを少しずつ減らします。信託報酬0.07%のETFのコストは、¥180,000を投資するごとに年¥126です。1.00%を課すアクティブ運用ファンドでは、同じ金額に¥1,800かかります。数十年にわたると、複利によってその差は開いていきます。
証券会社の手数料が二つ目の層です。2019年後半に、Charles Schwab、Fidelity、TD Ameritradeが米国上場ETFの取引手数料をなくして以降、大手の米国オンライン証券会社では、手数料無料の取引が標準になりました。欧州では、ネオブローカーが1回の取引につき€0から€1を課すことが多く、従来型の銀行では€5から€15かかることがあります。英国では、Trading 212やInvestEngineのようなプラットフォームがETF投資の手数料を無料にしています。一方、Hargreaves Lansdownはオンラインの取引1回につき£6.95、Interactive Investorは£3.99を課します。どちらも、毎月の定期投資には取引手数料がかかりません。プラットフォーム利用料がかかることもあり、特に英国で多く、プラットフォームで保有する資産に対する割合で決まります。
売買スプレッドが三つ目の層です。ある時点でETFを買える価格と売れる価格の差のことです。主要な指数に連動する、規模が大きく流動性の高いETFでは、スプレッドは通常1口あたり数セントで、影響はほとんどありません。規模が小さいETFや流動性の低いETFでは、スプレッドが広くなることがあります。
ETFは、アクティブ運用ファンドよりはるかに低コストです。低い信託報酬、下がる手数料、狭いスプレッドにより、ETFは個人投資家が使える最も安い投資の一つです。プラットフォーム利用料とあわせて、この三つの層が、初心者が支払うETFの手数料になります。下の表は、それを米国、EU、英国で比べたものです。
| コストの層 | 米国 | EU | 英国 |
|---|---|---|---|
| 年間のファンド手数料 | expense ratio:0.03%〜0.20% | TER:0.03%〜0.20% | OCF:0.03%〜0.20% |
| 証券会社の手数料 | 主要な証券会社では$0(2019年以降) | ネオブローカーでは€0〜€1、従来型の銀行では€5〜€15 | Trading 212、InvestEngineでは£0、そのほかでは£3.99〜£6.95 |
| プラットフォーム利用料 | まれ | 異なる(無料のネオブローカーもある) | 一般的(資産に対する割合、または年間の定額) |
| 売買スプレッド | どの地域でも、規模が大きく流動性の高いETFでは1口あたり数セント、規模が小さいETFや流動性の低いETFではより広い | ||
ETFにはどのように税金がかかりますか?
ETFには、投資家の居住国と、それを保有する口座の種類に応じて税金がかかります。日本では、NISAによって、譲渡益と配当にかかる税金が減るか、先送りされます。
続きを読む
日本では、証券会社が特定口座で利益にかかる税金を源泉徴収し、NISAでの利益は非課税です。口座を持つプラットフォームも関係します。源泉徴収ありの特定口座では、日本の証券会社が税金を計算して源泉徴収しますが、外国の証券会社の場合は、投資家が自分で申告するからです。
税制は国によって変わり、時間とともに変わります。税金の面では、ETFの選択より口座の選択のほうが重要になることが多く、適切な税制優遇口座を使えば、長年にわたって投資家が払う税金を減らせます。
ETFへの投資にはどのようなリスクがありますか?
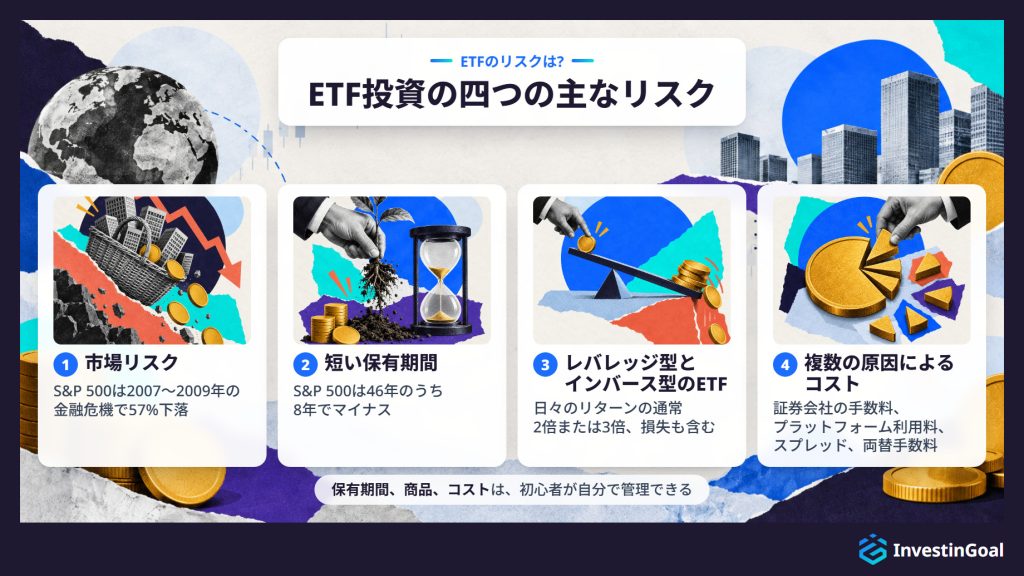
ETFへの投資の主なリスクは、市場リスク、短い保有期間、レバレッジ型とインバース型のETF、複数の原因によるコストです。指数全体が下がることがあり、市場全体で30〜50%の下落が過去に起きています。保有期間が短いと損失の可能性が高まり、レバレッジ型とインバース型のETFは損失を拡大するため、初心者には向きません。また、誰も確認しない手数料が、リターンの大きな部分を奪うこともあります。
- 市場リスクは最も基本的なものです。S&P 500やMSCI Worldに連動するETFは、それらの市場が下がれば下がるからです。分散投資は、1社の下落の影響を小さくしますが、市場全体の下落からは守ってくれません。連邦準備制度のデータによると、2007〜2009年の金融危機では、S&P 500は2007年10月の高値から2009年3月の安値までに57%下落しました。新型コロナの急落では、S&P 500は2020年2月19日から3月23日までの間に34%下落しました。この下落には、取引日でわずか23日しかかかりませんでした。
- 短い保有期間は、損失の確率を高めます。1980年から2025年までの46暦年のうち、配当を含めたS&P 500がマイナスになったのは8年で、およそ6年に1年です。期間が長くなると損失の確率は大きく下がりますが、ゼロにはなりません。Anarkulova、Cederburg、O’Dohertyは、1841年から2019年までの39の先進国の株式市場のデータを調べ、その論文をJournal of Financial Economicsに発表しました。それによると、30年間投資しても、実質リターンがマイナスになる確率は約12%あります。だからこそETFは根本的に長期の投資であり、初心者は短期的に必要になるかもしれないお金を投資すべきではありません。
- レバレッジ型とインバース型のETFは、初心者が完全に避けるべき商品です。レバレッジ型ETFは、デリバティブを使って指数の日々のリターンを、通常2倍または3倍に増やしますが、損失も増えます。インバース型ETFは、指数が下がるときに利益を出すことを狙うもので、指数が上がると価値が下がります。どちらも短期の取引手段であり、長期の投資ではありません。リターンが毎日リセットされるため、指数が期間の終わりに始まりと同じ水準に戻っても、損をすることがあります。
- 複数の原因によるコストは積み重なります。個々のETFの信託報酬は低いものの、投資の総コストには、証券会社の手数料、プラットフォーム利用料、スプレッド、両替手数料も含まれます。これらの層を知らない投資家は、思っていた以上にリターンを失うことがあります。特に、少額の購入を頻繁に繰り返す場合はそうです。
市場全体に投資するETFを長期間保有すると、過去には高いリターンが得られましたが、過去の実績は将来の成果を保証しません。初心者は、四つのETFのリスクのうち三つを管理できます。保有期間、商品の選び方、そしてコストです。
この節を読む前から、市場全体に投資するETFが暴落時に50%以上下がりうることを知っていましたか?
一つ選ぶと、ほかの読者の回答と比べられます。
初心者はどのようにETF投資を始めればよいですか?
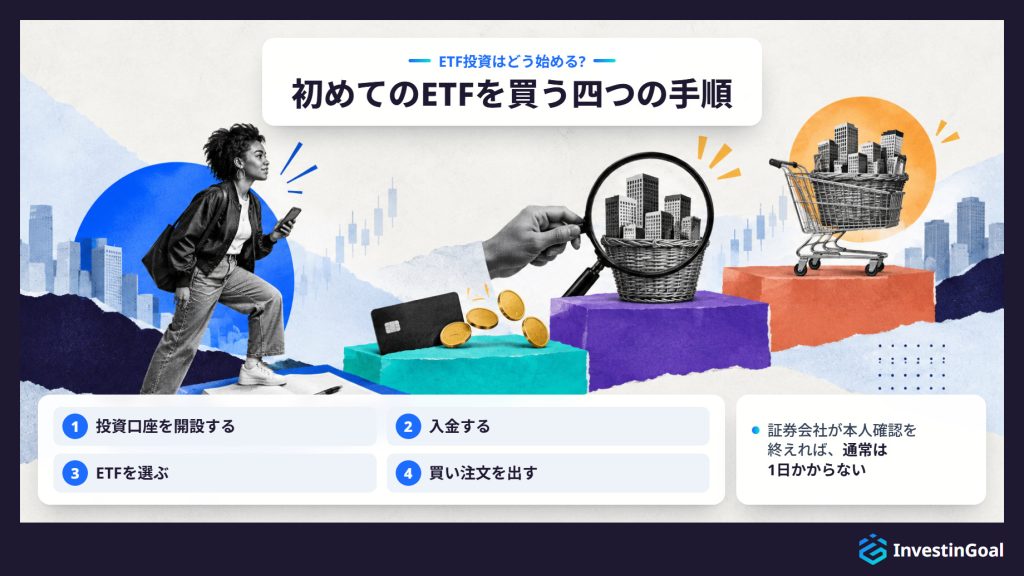
初心者がETF投資を始めるには、規制を受けた証券会社で口座を開設し、入金し、ETFを選び、買い注文を出します。証券会社が本人確認を終えれば、通常は1日かかりません。
- 投資口座を開設します。自国で規制を受けたプラットフォームを選んで登録します。登録とは、本人確認書類を送ることで、マネーロンダリング対策のルールが求めるとおり、プラットフォームが口座を確認できるようにすることです。口座の種類は、国と税金の状況で決まります。通常の証券口座か、NISAかです。
- 入金します。証券会社が口座の確認を終えたら、銀行口座からお金を移します。ほとんどのプラットフォームは、1営業日以内に入金を反映します。デビットカードや即時の銀行振込で、すぐに入金できるところもあります。
- ETFを選びます。ファンド名、ティッカーシンボル、ISINコードのいずれかで、どのプラットフォームにもある検索機能を使ってETFを探します。どのETFを買うかまだ決めていなければ、注文を出す前に決めてください。
- 買い注文を出します。口数を入力します。プラットフォームが端株を提供していれば、金額でも構いません。そして注文の種類を選びます。成行注文は、その時点の市場価格ですぐに買います。指値注文は、支払ってもよい上限の価格を決め、市場がその価格に達したときだけ約定します。流動性の高い、市場全体に投資するETFなら、通常の取引時間中の成行注文で、たいてい十分です。
この四つの手順は、どの国でも同じです。口座の種類、ルール、プラットフォームは国ごとに変わり、日本で初心者がETFの投資を始めるやり方を形作ります。
最もシンプルなETFの始め方に必要な決定は二つです。市場全体に投資する世界株のファンドを1本、そしてプラットフォームを1つ選ぶことです。そのあとは、毎月の自動購入が仕事をしてくれます。リバランスも、配分の変更も必要ありません。
 Filippo UcchinoInvestinGoalの共同創設者・CEO・編集長
日本で初心者はどのようにETFに投資しますか?
日本で初心者がETFに投資するには、SBI証券、楽天証券、三菱UFJ eスマート証券などのプラットフォームで口座を開設します。そして、1306(NEXT FUNDS TOPIX)や1321(日経225)など東京に上場するETFと、外国株口座を通じた米国上場のETFを買います。
続きを読む
日本では、初心者は税制優遇のある口座であるNISAで、ETFを保有できます。
日本で認可を受けたプラットフォームは、金融庁(JFSA)の監督を受けます。日本で認可を受けたプラットフォームが破綻し、投資家の資産を返せなくなった場合は、日本投資者保護基金(JIPF)が1人あたり最大¥10,000,000を支払います。JIPFは、市場の下落による損失は補償しません。
日本の投資家が買えるETFは、1306(NEXT FUNDS TOPIX)や1321(日経225)など東京に上場するETFと、外国株口座を通じた米国上場のETFです。
日本の投資家は米国のETFを買えますか?
はい。日本の投資家は、日本の証券会社の外国株口座を通じて米国上場のETFを買えます。円で決済することもできます。
米国上場のETFで人気があるのは、VOO(Vanguard S&P 500)、SPY(State Street Global Advisorsが運用するSPDR S&P 500 ETF)、VTI(Vanguard Total Stock Market)です。米国の投資ガイドでよく紹介されます。
日本の投資家は、米国の指数に連動して東京に上場するETFも買えます。NISAの対象となるものもあり、同じ指数に連動し、同程度のパフォーマンスです。
米国は、米国企業や米国上場のファンドが海外の投資家に支払う配当に、源泉で源泉徴収税を課します。日米租税条約により、日本の居住者に対する税率は10%です。UCITSのETFの多くはアイルランドに設定されており、アイルランドと米国の租税条約により、ファンドが受け取る配当への課税は15%に下がります。
米国のガイドが米国のティッカーでETFを勧めている場合、日本の投資家はそのファンドを直接買うか、米国の指数に連動して東京に上場するETFの中から選ぶことができます。同じ指数に連動する、NISAの対象となるものもあります。
初心者は最初のETFをどのように選べばよいですか?
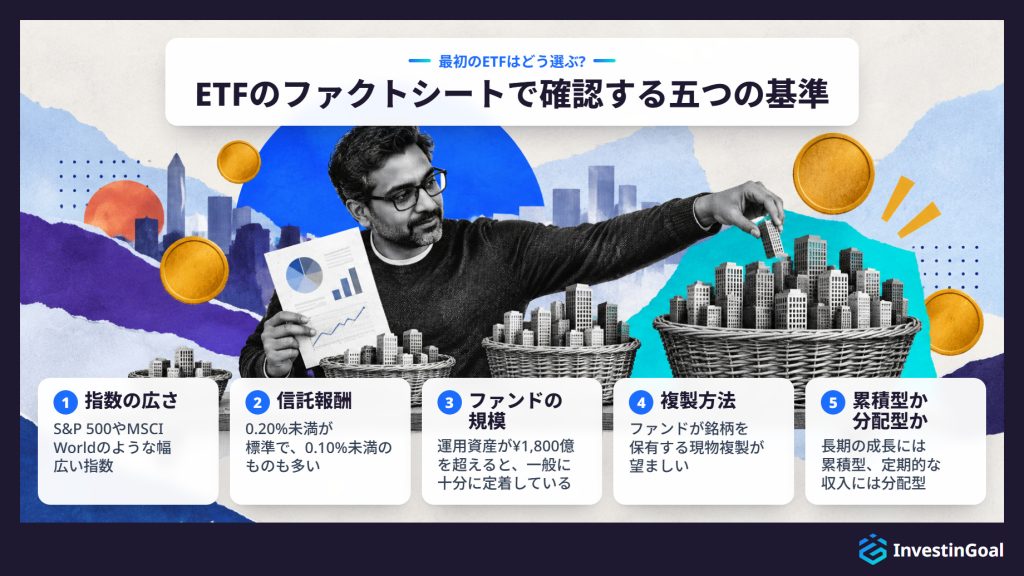
初心者が最初のETFを選ぶには、市場全体に投資する低コストのインデックスファンドから始め、五つの基準で確認します。連動する指数、年間の信託報酬、ファンドの規模と流動性、複製方法(現物か合成か)、そして配当を再投資する累積型か分配する分配型かです。
指数の広さが最初の基準です。最初のETFは、特定のセクターやテーマに絞った指数ではなく、幅広く分散された指数に連動するものを選びます。よくある出発点は三つです。S&P 500(米国の大型500社)、MSCI World(先進国のみ)、そして先進国と新興国をあわせたMSCI ACWI(All Country World Index)やFTSE All-Worldのような世界の指数です。指数が広いほど、投資はより分散されます。
信託報酬が二つ目の基準です。同じ指数に連動するファンドの中では、ほかの条件が同じなら、信託報酬の低いほうが、時間とともにやや高い純リターンを出すからです。市場全体に投資するETFでは、0.20%未満の信託報酬が標準で、0.10%未満のものも多くあります。
ファンドの規模が三つ目の基準で、流動性とファンドの存続期間に影響します。規模の大きいファンドは、売買スプレッドが狭く、トラッキング・ディファレンスが小さく、償還されるリスクも低い傾向があります。運用資産が¥1,800億を超えるファンドは、一般に十分に定着していると言えます。¥180億未満のファンドは、売買コストが高くなることがあり、償還される可能性も高くなります。
複製方法が四つ目の基準です。多くの新しい投資家は、ファンドが対象の銘柄を保有する現物複製のETFを、スワップ契約を使う合成型のETFより好むべきです。現物複製のほうがわかりやすく、スワップ契約による取引相手のリスクもありません。
累積型か分配型かが五つ目の基準で、目標と税金の状況によって選びます。累積型ETFは、長期の成長にはより簡単な傾向があります。分配型ETFは、定期的な収入が欲しい人に向いています。
この五つの基準を合わせて使うと、候補は少数のファンドに絞られます。どのETFのファクトシートにも、五つすべてが載っているので、初心者は数本のファクトシートを並べて比べることで、ETFを選ぶことができます。
ETF投資に適したプラットフォームはどのように選べばよいですか?
ETF投資に適したプラットフォームを選ぶには、四つの要素を確認します。取り扱うETFの幅、総コストの構造(取引手数料、プラットフォーム利用料、保管にかかる費用)、自国で規制を受けているか、そしてNISAやETFの積立プランなど、必要な口座の種類を提供しているかです。
ETFの幅が最初の要素です。買いたいETFが上場されていなければ、プラットフォームは役に立たないからです。複数の取引所にまたがって、数千のETFを取り扱うプラットフォームもあれば、品揃えが少ないプラットフォームもあります。市場全体の指数に連動するETFなら、主要なプラットフォームのほとんどで十分ですが、特定のテーマ型や地域型のETFに関心があるなら、口座を開設する前に、そのプラットフォームが取り扱っているか確認してください。
コストの構造が二つ目の要素です。プラットフォームを使う総コストには、取引ごとの手数料、継続的なプラットフォーム利用料(資産に対する割合、または月ごとか年ごとの定額)、保管にかかる費用、そして外貨建てのETFを買うときの両替手数料が含まれます。手数料が無料でも年間のプラットフォーム利用料が高いプラットフォームは、取引ごとの手数料が少しだけかかってプラットフォーム利用料のないプラットフォームより、長い目で見ると高くつくことがあります。比較するときは、想定する取引頻度とポートフォリオの規模での総コストを見てください。
規制が三つ目の要素で、これを満たさないプラットフォームは、コストや品揃えにかかわらず除外されます。日本では、プラットフォームが、JFSAなど、認められた金融当局から認可を受けている必要があります。規制により、プラットフォームは顧客の資産を自社のお金と分けて管理しなければならず、プラットフォームが破綻した場合に補償制度を利用できます。日本で認可を受けたプラットフォームの場合、その制度はJIPFです。
口座の種類が四つ目の要素です。日本の投資家は、NISAや、自動で定期的に投資するための積立プランを求めるかもしれません。必要な口座の種類をプラットフォームが提供していなければ、ほかの三つの要素は意味を持ちません。
この四つの要素を合わせて使うと、候補は二つか三つのプラットフォームに絞られます。そのうえで初心者は、それらのETFのプラットフォームを、ウェブサイトや、ほとんどが提供するETFのアプリで並べて比べることができます。
ETFを、投資ではなく売買することはできますか?
はい、投資家はETFに投資する代わりに、短期やCFDを通じて売買できます。ただし、この方法は長期投資よりリスクもコストもはるかに高く、最初のポートフォリオを作る初心者には向きません。
続きを読む
短期の意味でのETFトレードとは、指数の長期的な成長を得るために何年も保有する代わりに、値動きで利益を得ようと、数日、数週間、数か月でETFを売買することです。この方法では、正確なタイミングの判断を、何度も繰り返す必要があります。Brad BarberとTerrance Odeanは、Handbook of the Economics of Financeで個人投資家に関する研究をまとめました。そして、個人投資家は低コストのインデックスファンドなどの標準的なベンチマークに負け、最も頻繁に取引する人の純リターンが最も低いことを明らかにしました。
ETFを対象とするCFD(差金決済取引)では、レバレッジをかけてETFの価格に投機できます。レバレッジとは、元手で通常可能な額より大きなポジションを持つことです。レバレッジは利益も損失も拡大し、最初の投資額を超えて失う可能性もあります。CFDは米国の個人投資家には提供されていませんが、英国とEUでは厳しいルールのもとで利用できます。そのルールには、英国ではFCA、EUでは各国の規制当局が定める、レバレッジの上限と追証なし(ゼロカット)が含まれます。
ETFへの長期投資は、分散、複利、低コストを土台にした戦略です。短期の売買は別の活動で、リスクの性質が異なり、コストも高く、経験の浅い参加者が成功する確率ははるかに低くなります。投資期間、コスト、リスク許容度が、トレードと投資を分けるものです。