オンライントレードとは、認可を受けたブローカーのプラットフォームやアプリを通じて金融商品を売買し、価格の変動から利益を得ることです。トレーダーは注文でポジションを建て、あとでそれを決済します。結果は、その間の値動きからコストを差し引いたものです。日本では、個人顧客は金融庁の登録を受けたブローカーを通じてこのように取引します。トレードはリスクが高く、CFDを取引する個人口座の大半は損失を出しています。
トレードと投資の違いは、保有する期間にあります。トレードは数秒から数週間で終わりますが、投資家は成長と、資産を持つことで得られる収入を目的に、何年も資産を保有します。かつてトレードを始める注文は電話で証券会社の担当者に伝えられましたが、オンラインではプラットフォームやアプリから送られます。トレーダーはプラットフォームから、株式、株価指数、FX、商品、ファンド、債券、暗号資産にアクセスできます。初心者にとって最も取り組みやすいのは、日経225やUSD/JPYのような、規模が大きく流動性の高い市場です。どの市場でも、トレーダーは資産そのものを買って保有することも、取引手段を通じてその価格を取引することもでき、初心者に最も近い取引手段がCFDです。CFDにはレバレッジがあり、10%の証拠金で10倍の大きさのポジションを持てます。損益は、預入金ではなく、そのポジション全体で計算されます。
トレードスタイルがスキャルピングからポジショントレードまでのどれであっても、トレーダーが利益を得るのは、ポジションが建てたときより有利な価格で決済されたときです。買いからでも売りからでも同じです。トレーダーがポジションを建てるのは分析が示す根拠があるからであり、確実だからではありません。結果からはすべてコストが引かれ、最初に引かれるのがスプレッドです。個人トレーダーの多くが行き着く結果は損失で、英国のブローカーであるIG Marketsは、スプレッドベットとCFDで個人投資家の口座の68%が損失を出していると公表しています。レバレッジをかけると損失はポジション全体に応じて膨らみ、価格のギャップによって、ブローカーのロスカットが働く前に損失が預入金を超えることがあります。トレーダーは、1回の取引で許容する最大の損失額を決め、出口を設定し、それに合わせてポジションの大きさを決めることで、取引に入る前にリスクを抑えます。
日本の個人顧客は、レバレッジ商品を制限する金融庁のルールのもとでも取引します。主要な通貨ペアで使えるレバレッジは最大25倍です。個人顧客の損失を口座内の資金までにとどめる金融庁のルールはありません(強制ロスカットはポジションを自動で決済しますが、損失を抑えるだけで、残高がマイナスになることを排除するものではありません)。残高がマイナスになれば、ブローカー独自の追証なし(ゼロカット)がある場合を除き、ブローカーに対する債務になります。税制も、資産を持つことと値動きを狙うことを分けています。NISA(少額投資非課税制度)は、現物で買った投資に年間¥3,600,000まで税制上の優遇を与え、CFDは対象になりません。
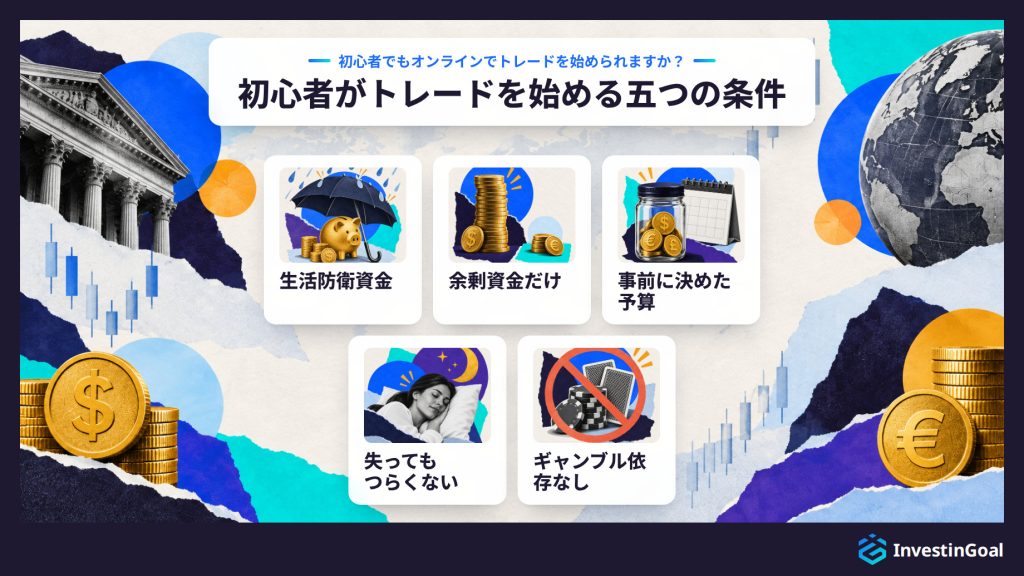
初心者はまずブローカーの確認から始めます。最初の確認は登録・認可で、これに通らない会社には、それ以上の確認は要りません。次に、ブローカーのデモ口座で練習します。デモ口座は、実際のプラットフォームと価格を仮想のお金で動かすもので、費用をかけずに取引の仕組みを学べます。基本が固まったら、小さな額で実際のお金に進みます。そのための条件は、生活防衛資金が確保されていること、本当に余っているお金だけを使うこと、事前に決めた予算があり、失ってもつらい思いをしない額であること、そしてギャンブル依存の経験がないことです。
トレードとは?
トレードとは、金融商品を売買して、数秒から数週間という短い期間の価格の変動から、上昇でも下落でも、多くの場合レバレッジをかけて利益を狙うことです。トレーダーはポジションを建て、あとでそれを決済します。利益は値動きから生まれるもので、資産を持つことで得られる収入からではありません。今日のトレーダーは、個人でも、銀行やファンドのような機関でも、認可を受けたブローカーのプラットフォームやアプリを通じて取引します。
取引される金融商品は、企業の株式、株価指数、通貨、金や原油などの商品、ファンド、債券、暗号資産で、現物として買う場合も、価格に連動する契約を通じて取引する場合もあります。トレーダーは、価格が上がると見れば買い、下がると見れば売るため、下げ相場にも上げ相場と同じ機会があります。レバレッジを使うと、少額の預入金でより大きなポジションを動かせ、値動きのたびに利益も損失も拡大します。
同じ株式でも、トレードの対象にも投資の対象にもなります。トレーダーとは、それを取引する人や会社のことで、スマートフォンから自分のお金で取引する個人もいれば、はるかに大きな規模で取引する銀行やファンドのような機関もいます。個人トレーダーと機関は、同じ金融市場で、同じ価格で出会います。
この定義から二つの疑問が出てきます。一つは、プラットフォームで送る注文からポジションの決済まで、トレードがどう成り立つのか。もう一つは、同じ商品を異なる目的で使う投資と、トレードがどう違うのかです。
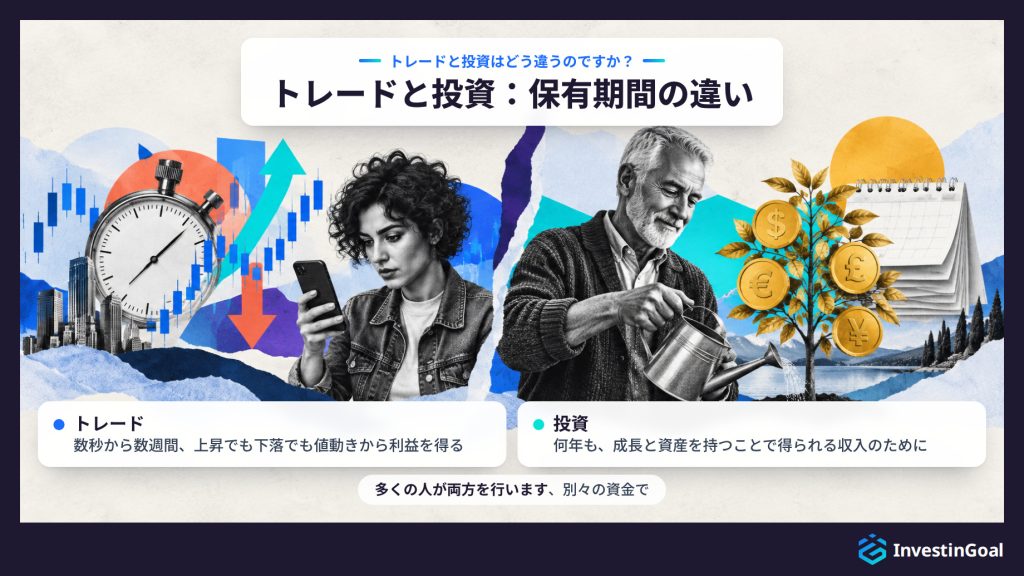
トレードと投資の違いは、保有する期間にあります。トレードは価格の動きから利益を得るためにポジションを数秒から数週間持ち、投資は成長と、資産を持つことで得られる収入を目的に、通常は投資口座で何年も資産を保有します。
期間によって、判断の頻度が決まります。トレーダーはポジションごとに判断し、週に何度も判断することも多く、ポジションを持っている間は価格を見守ります。投資家が判断することはまれで、買って長期で持ち続け、何年にもわたる成長と配当に任せます。期間は方向も決めます。トレーダーは売りから入って(ショート)価格の下落で利益を得られますが、投資家が得をするのは、資産の価値が上がるか収入が支払われるときだけです。
トレードでは多くの場合レバレッジを使うため、預入金の数倍の大きさのポジションを動かします。投資では通常、資産の全額を支払って所有します。株式を所有する投資家は配当、つまり企業が株主に支払う利益の分配を受け取りますが、同じ株式のレバレッジをかけた契約を2日間持ったトレーダーが受け取るのは、価格の変化分だけです。その代わり、トレードには投資にはない三つの利点があります。上昇でも下落でも利益を狙えること、保有期間が短いこと、一つの口座から多くの市場にアクセスできることです。
何年にもわたる成長には、資産を持つことで得られる収入を伴う投資が向いています。上昇でも下落でも値動きから利益を狙うなら、リスクが高く、より多くの時間が必要になりますが、トレードが向いています。多くの人が別々の資金で両方を行い、自分の目標に照らしてトレードと投資の違いを比べることで、それぞれの活動にどれだけの資金を充てるかが決まります。
オンライントレードとオフライン取引の違いは、注文が市場に届く経路にあります。オフラインでは、証券会社の担当者やフロアのトレーダーへの電話が注文を運びましたが、オンラインではトレーダーがプラットフォームやアプリから電子的に注文を送ります。変わらないのは、トレーダーと市場の間に認可を受けたブローカーが立つことと、リスクが同じであることです。
英国では、この変化はロンドン証券取引所でビッグバンとともに始まりました。ビッグバンは、シティ・オブ・ロンドンの規制を緩和し、株式売買の固定手数料を廃止した改革です。株式の売買は1986年10月27日に取引フロアから画面へと移り、フロアは数か月で空になりました。ビッグバン以前は、個人顧客が証券会社の担当者に電話し、担当者が注文をフロアのディーラーに伝え、価格は電話で返ってきました。画面が個人顧客のもとに届いたのは1990年代後半のインターネットによってであり、ポケットの中に届いたのはスマートフォンによってです。オンライントレードは、電子取引やeトレードとも呼ばれます。
オンライントレードは、個人トレーダーに四つの利点をもたらしました。アクセス:口座はオンラインで開設でき、証券会社の担当者との関係は要りません。スピード:注文は一瞬で市場に届き、リアルタイムの価格はスマートフォンで更新されます。コスト:1回の取引にかかる手数料は、かつて電話で担当者に払っていた額をはるかに下回るまで下がりました。取引手段と取引時間:取引アプリでは、株式、通貨、株価指数、商品が並んで提供され、多くの市場のCFD(差金決済取引。資産を所有せずに市場の価格に連動する契約)がほぼ24時間提示されて、どの取引所の取引時間もはるかに超えています。
取引の構造とそのリスクは変わりませんでした。口座を管理し、すべての注文を市場に届けるのは、今も認可を受けたブローカーです。損失を出す取引で失うお金は、注文が1985年に電話で出されたものでも、今日アプリをタップして出されたものでも同じです。アプリは取引の頻度を上げやすくもしますが、取引の頻度が増えることは、それ自体がリスクです。
どんな市場を取引できますか?
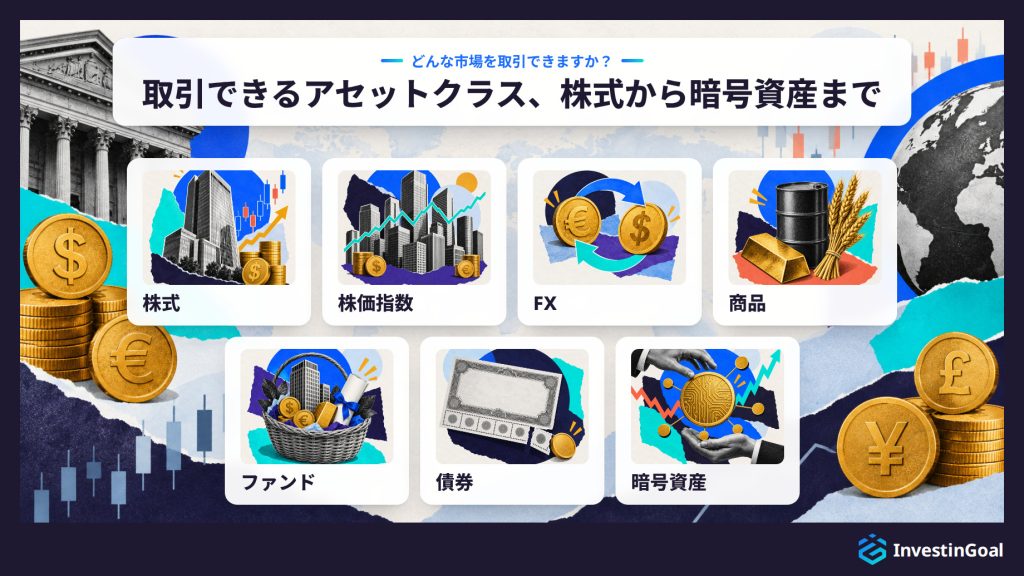
取引できる七つの市場を以下に挙げます。
- 株式: 東京証券取引所(東証、TSE。日本時間の09:00〜11:30と12:30〜15:30に取引)や、ニューヨークにあるニューヨーク証券取引所(NYSE)とナスダック(日本時間の22:30〜翌05:00に取引。これが年の大半で、ニューヨークが冬時間になる11月から3月中旬までは1時間遅れの23:30〜翌06:00)といった取引所に上場する企業の株式です。株価は、企業の決算や、企業とその業種に関するニュースで動き、大企業の株式は、厚みのある流動性の高い市場で取引されます。決算発表の日は、株価が最も動く日であり、決算の日程は、週ごとの株式取引の仕組みを左右します。
- 株価指数: 複数の株式をまとめて追う一つの価格です。たとえば、東証に上場する大企業225社の日経225(日経平均株価)、米国の大企業500社のS&P 500、ドイツの大企業40社のGermany 40(ブローカーがドイツのDAX指数につけている呼び名)などがあります。指数は、景気、金利、構成銘柄のうち最大のものの決算で動き、複数の銘柄に分散されて1社のニュースが薄まるため、通常は個別株より値動きが小さくなります。
- FX: 外国為替(Foreign Exchange)の略で、USD/JPYや、ユーロ対ドルのEUR/USDのように、通貨をペアで取引します。FXは世界最大の市場で、国際決済銀行(BIS)による2025年4月の3年ごとの調査では1日あたり9.6兆ドルにのぼり、1日24時間、週5日取引できます。FXの価格はpips単位で動き、pipsはほとんどの通貨ペアで小数点以下第4位にあたります。ポジションの大きさはロットで表し、標準ロットは、ペアの最初の通貨の100,000単位です。金利、インフレ指標、日本銀行(BoJ)や米連邦準備制度理事会(FRB)などの中央銀行の決定が通貨ペアを動かします。主要な通貨ペアは個人トレーダーが取引できる商品の中でも特に流動性が高く、そのため初心者向けのFX取引は通常これらから始まります。
- 商品: 実物資産で、金や銀などの金属、原油や天然ガスなどのエネルギー、小麦などの農産物の3種類があります。原油には二つの指標があり、北海産のブレント原油と、米国産のWTI(ウエスト・テキサス・インターミディエイト)です。価格は、需給、一夜にして原油やガスの供給を断ち得る地政学、そしてほとんどの商品が建値されている米ドルによって動きます。金と原油は流動性の高い市場で取引され、農産物は天候でも動く、より薄い市場で取引されます。実物の供給はそのどれにも影響するため、商品取引の仕組みの中心に位置します。
- ファンド: 株式、債券、商品をまとめたもので、価格は保有する資産に連動します。ETFは上場投資信託(取引所で売買されるファンド)で、取引所に上場し、取引時間中は株式と同じように売買されます。一方、投資信託は1日に1回価格が決まるため、トレードよりも投資に向いています。
- 債券: 利子を支払う政府や企業への貸付で、日本国債(JGB)や社債などがあります。債券価格は金利と逆方向に動き、債券は、金利についての見通しを取引するために一部のトレーダーが使う市場です。
- 暗号資産: 最初で最大のビットコインや、イーサリアムネットワークの通貨であるイーサなどのデジタル通貨で、1日24時間、週7日取引され、株式や通貨よりはるかに値動きが激しい市場です。暗号資産デリバティブを取引できるかどうかは国ごとのルールによって決まるため、初心者向けの暗号資産取引は、トレーダーの居住国でルールが何を認めているかを確かめるところから始まります。
七つの市場はそれぞれ、アセットクラス(資産クラス)、つまり似た性質を持ち、同じ種類のニュースで動く資産のグループです。
下の表は、七つの市場を、取引される資産、例、それぞれの主な特徴で比較したものです。
| 市場 | 取引される資産 | 例 | 主な特徴 |
|---|---|---|---|
| 株式 | 上場企業の株式 | 東証、NYSE、ナスダックの株式 | 決算日に最も動く |
| 株価指数 | 複数の株式をまとめた一つの価格 | 日経225、S&P 500、Germany 40 | 通常は個別株より値動きが小さい |
| FX | ペアで取引される通貨 | USD/JPY、EUR/USD | 最大の市場。24時間、週5日取引 |
| 商品 | 実物資産 | 金、銀、ブレント原油とWTI原油、天然ガス、小麦 | 大半が米ドル建て |
| ファンド | 株式、債券、商品をまとめたもの | ETF、投資信託 | ETFは取引時間中に売買、投資信託は1日1回の価格 |
| 債券 | 政府や企業への貸付 | 日本国債(JGB)、社債 | 価格は金利と逆に動く |
| 暗号資産 | デジタル通貨 | ビットコイン、イーサ | 24時間、週7日取引。値動きがはるかに激しい |
初心者にとって最も取り組みやすいのは、日経225、USD/JPY、大企業の株式のような、規模が大きく流動性の高い市場です。取り組みやすいのは、スプレッドが狭く、取引時間中は価格が継続的に提示され、値動きの要因となるニュースが広く報じられるからです。スプレッドとは、買う価格と売る価格の差のことです。
トレードにはどんな取引手段がありますか?
トレードに使われる三つの取引手段を以下に挙げます。
- CFD: 差金決済取引とは、ポジションを建てたときと決済したときの市場価格の差に、ポジションの大きさを掛けた金額を支払う、ブローカーとの契約です。CFDはレバレッジがかかり、買いからでも売りからでも建てられ、資産の所有権は得られません。この組み合わせが、個別株から株価指数まで、どの市場でもCFD取引の中身です。
- 先物: 先物取引所(ロンドンのICE Futures EuropeやシカゴのChicago Mercantile Exchange(CME)など)で取引される契約で、将来の日付に、一定量の資産を決めた価格で売買するものです。契約サイズは固定され、満期日があります。各契約の大きさは取引所が決めていて、大きいことも多いため、先物取引でまず覚える数字は、価格が1ポイント動くたびに1契約がいくら増減するかです。
- オプション: 決めた日までに、決めた価格で資産を買う、または売る権利(義務ではありません)を、前払いのプレミアムと引き換えに得る契約です。オプションの買い手が負うリスクはプレミアムだけですが、売り手は義務と、はるかに大きなリスクを負います。この区別は、どんな戦略より先に初心者向けのオプション取引が扱わなければならないものです。
同じ市場に至るもう一つの道は、資産を所有することです。ブローカーの口座で現物買いして保有する株式やETFで、間に取引手段は挟まりません。現物買いは買いからのみで、レバレッジはなく、資産は買い手のものになります。したがって、資産を所有することと、CFDでその価格を取引することは、同じ市場に至る二つの道であり、それぞれが認めること、かかるコスト、守られるものが異なります。
下の表は、三つの取引手段と現物買いを、それぞれの内容、主な条件、得られる所有権で比較したものです。
| 方法 | 内容 | 主な条件 | 所有権 |
|---|---|---|---|
| CFD | 価格差を支払うブローカーとの契約 | レバレッジあり。買いも売りも可 | なし |
| 先物 | あとで売買する取引所の契約 | 価格が決まっており、契約サイズが固定。満期日あり | なし |
| オプション | 買う権利・売る権利(義務ではない) | 価格と期日が決まっている。プレミアムを前払い | なし |
| 現物買い | ブローカー口座で保有する株式やETF | 買いのみ。レバレッジなし | 資産は買い手のもの |
先物とオプションは、初心者からより遠い存在です。契約サイズ、満期日、価格の付き方は、CFDや株式より身につけるのに時間がかかるからです。CFDは、個人口座の大半が損失を出すレバレッジ商品です。
資産を持たずに取引することと現物で買うことの違いは、所有権にあります。現物で買った株式の買い手は株主となり、株主の権利と配当を得ますが、同じ株式のCFDは価格の変化分だけを支払い、それらの権利は与えません。その代わり、CFDでは売りから入ることやレバレッジをかけた取引ができ、そのためにオーバーナイト金利がかかります。所有では、そのどちらもできません。
1銘柄の株式に¥200,000分のエクスポージャーを持つとします。現物で買えば、株式の代金は¥200,000にブローカーの手数料が加わり、全額が口座から出ていきます。証拠金20%、つまりレバレッジ5倍のCFDなら、同じエクスポージャーに必要な預入金は¥40,000です。株価が10%下がると、どちらの場合も¥20,000の損失になります。現物の所有者にとっては投資額の10分の1、CFDトレーダーにとっては預入金の半分です。先に売りから入って同じ下落から¥20,000の利益を得られたのは、CFDトレーダーだけです。
二つの方法は、コスト、税金、保護の面でも違います。所有者が手数料を払うのは購入時の1回だけで、株式を持っている間は日々の費用がかかりません。CFDトレーダーはスプレッドを払い、ポジションを持ち越す夜ごとにオーバーナイト金利を払うため、CFDは数か月にわたって持つには高くつきます。二つの取引手段は課税のされ方が異なり、その扱いは国によって決まります。日本には、FXやCFDを持っていた破綻したブローカーの顧客に支払う補償制度はありません。日本投資者保護基金(JIPF)は株式などの有価証券を対象とし、これらの商品は対象外だからです。これらの商品の保護は顧客資金の分別管理であり、取引の損失を補償する制度はどこにもありません。個人顧客の損失を口座内の資金までにとどめる金融庁のルールはありません(強制ロスカットはポジションを自動で決済しますが、損失を抑えるだけで、残高がマイナスになることを排除するものではありません)。残高がマイナスになれば、ブローカー独自の追証なし(ゼロカット)がある場合を除き、ブローカーに対する債務になります。
何年も持ち続けるなら、資産の購入が向いています。上げでも下げでも短期の値動きを取引するなら、CFDが向いています。ただし、CFDを取引する個人口座の大半が損失を出していることを承知のうえで選びます。
トレードはどういう仕組みですか?
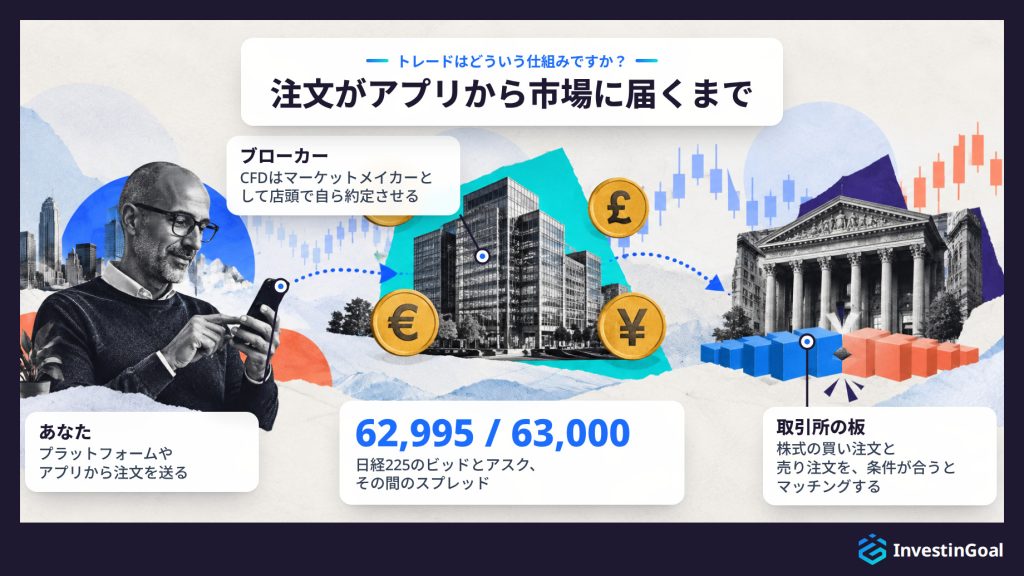
トレードは、プラットフォームやアプリからブローカーに注文を送ることで成り立ちます。ブローカーは、その注文を取引所の板で約定させるか、マーケットメイカーとして自ら店頭で約定させます。買いはアスク価格で、売りはビッド価格で約定し、価格は需給で動き、反対の注文で決済されるまでポジションは開いたままです。
ブローカーはどの市場にも二つの価格を提示します。ビッドは売れる価格、アスクは買える価格で、その差がスプレッドであり、あらゆる取引で最初にかかるコストです。日経225の提示価格は、62,995 / 63,000のようになります。売りは62,995、買いは63,000で約定し、63,000で買ったポジションは、すぐに売ると62,995で約定するため、5ポイントのマイナスから始まります。
注文の経路は、取引手段によって変わります。現物で買った株式は東証のような取引所に送られ、そこでは板(オーダーブック)に価格ごとの買い注文と売り注文が並び、条件が合うとマッチングされます。CFDは店頭(OTC)で取引されます。店頭では、ブローカーがマーケットメイカーとして、原資産市場の価格から自社のビッドとアスクを提示し、取引の反対側に立ちます。
価格は需給で動きます。買い手が売り手より急いでいるときは、より高い価格を受け入れてアスクを押し上げます。売り手のほうが急いでいるときは、より低い価格を受け入れてビッドを叩き下げます。買い手と売り手とは、ほかのトレーダー、つまり個人や、銀行やファンドのような機関であり、その注文の総和が価格をつくります。したがって取引には、あなた、ブローカー、そして注文がほかのトレーダーの注文と出会う取引所、またはそれを引き受けるマーケットメイカーのどちらかが関わります。
ポジションはその後、反対の注文で決済されるまで、価格が動くたびに利益や損失を積み上げながら開いたままになります。売りは買いを決済し、買いは売りを決済します。この連なりのうち、結果の大半を決めるのは三つの要素です。注文を運ぶブローカー、ポジションの大きさを決めるレバレッジ、そしてポジションを建てて決済する注文です。
オンライントレードがブローカーを通すのは、個人顧客が取引所で直接取引できないからです。オンラインブローカーとは、顧客の取引口座を開設し、その中の資金を管理し、プラットフォームを提供し、すべての注文を、取引所に回すか、マーケットメイカーとして取引の反対側に立つことで執行する、認可を受けた会社です。
取引所で取引できるのは会員企業だけで、会員になるには、個人にはない資本、システム、監督が必要です。ブローカーは、顧客にサービスを提供する国の規制当局(日本では金融庁)の認可を受けており、この認可があるからこそ、ブローカーは個人顧客の資金を預かり、注文を運ぶことができます。口座開設は本人確認から始まります。これはKYC(顧客確認)と呼ばれ、不正やマネーロンダリングを防ぐために法律で義務づけられています。そのうえで会社は、顧客資金を自社の資金とは別の口座で分別管理し、会社が破綻しても会社の債権者がその資金に手をつけられないようにします。
執行は二つのモデルのどちらかに従い、それぞれが顧客の得る価格を左右します。一つ目では、ブローカーが注文を取引所に回し、顧客は取引所の価格で約定します。通常はそこに手数料が加わります。二つ目では、ブローカーがマーケットメイカーです。ブローカーが価格を提示し、取引の反対側に立ち、スプレッドで収益を得るため、顧客の価格は、原資産市場から導かれたブローカー自身の提示価格になります。多くの会社は両方のモデルを運用しており、株式は取引所経由、CFDはマーケットメイカーとして扱います。おすすめのオンラインブローカーでさえ、すべての注文をどちらかの方法で執行します。
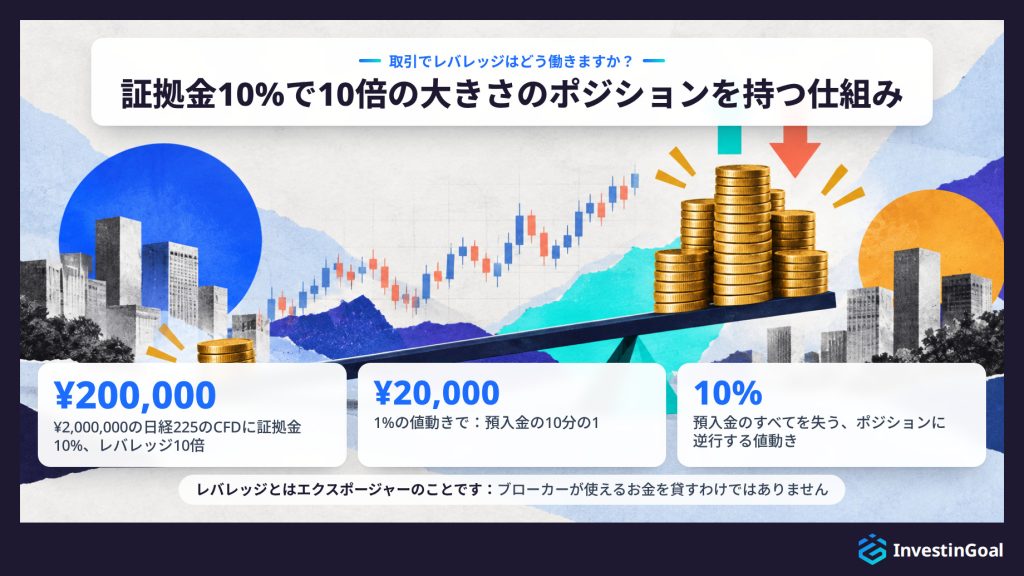
取引でのレバレッジは、預入金である証拠金で、その何倍もの大きさのポジションを持てるようにする仕組みであり、ブローカーは預入金ではなくポジション全体で損益を計算します。¥2,000,000相当の日経225のCFDで、証拠金10%なら預入金は¥200,000で、これはレバレッジ10倍です。指数が1%動くと¥20,000の利益または損失が出て、預入金の10分の1にあたります。
証拠金とレバレッジは、同じ比率を別の形で表したものです。証拠金5%は預入金の20倍のポジション、つまりレバレッジ20倍を意味します。証拠金3.33%は30倍、証拠金20%は5倍です。ブローカーがトレーダーに使えるお金を貸すわけではありません。レバレッジとはエクスポージャーのことであり、¥2,000,000全体にかかる利益や損失は、トレーダーが負います。
日経225が63,000のとき、5ポイントのスプレッドは価格の約0.0079%で、約¥159(¥2,000,000のポジションの場合)にあたり、どちらの結果からも差し引かれます。1%の上昇で¥20,000の利益が出て、スプレッドを引くと¥19,841が残ります。1%の下落で¥20,000の損失が出て、スプレッドを含めると損失は¥20,159になります。ポジションに逆行する10%の値動きは¥200,000、つまり預入金のすべてを奪います。
損失が口座を侵食していくなか、ブローカーは有効証拠金、つまり預入金に含み損益を加減した額を見ています。有効証拠金がポジションの必要証拠金を下回ると、マージンコールが、資金を追加するかポジションを減らすようトレーダーに警告し、有効証拠金が下がり続けると、ブローカーは口座が底をつく前にポジションを強制決済(ロスカット)します。マージンコールとロスカットは、レバレッジの仕組みに組み込まれた二つの安全装置ですが、どちらも計算そのものは変えません。日本ではレバレッジそのものにも上限があり、金融庁が個人顧客に認める最大値を市場ごとに定めています。
トレードを建てたり決済したりする四つの注文を以下に挙げます。
- 成行注文: 今すぐ、その時点で最も有利な価格で約定します。買いはアスク、売りはビッドで約定します。約定は確実ですが価格は確実ではなく、動きの速い市場では、画面に表示されていた価格より悪い価格になることがあります。
- 指値注文: 自分で決めた価格か、それより有利な価格で約定します。買いは指値以下、売りは指値以上です。価格は確実ですが約定は確実ではなく、市場が指値に届かなければ、注文は約定しません。
- ストップロス注文: 価格が決めた損失の水準に達するとポジションを決済します。ストップロスは保証されません。夜間やニュースで価格が水準を飛び越える(ギャップ)と、注文は次に取引できる価格で約定するからです。その価格は水準をはるかに超えることがあります。保証付きストップは水準ちょうどで決済し、追加の費用をとって提供しているブローカーもあります。
- テイクプロフィット注文: 価格が目標に達するとポジションを決済し、トレーダーが画面を見ていなくても利益を確定します。
主なトレードスタイルにはどんなものがありますか?
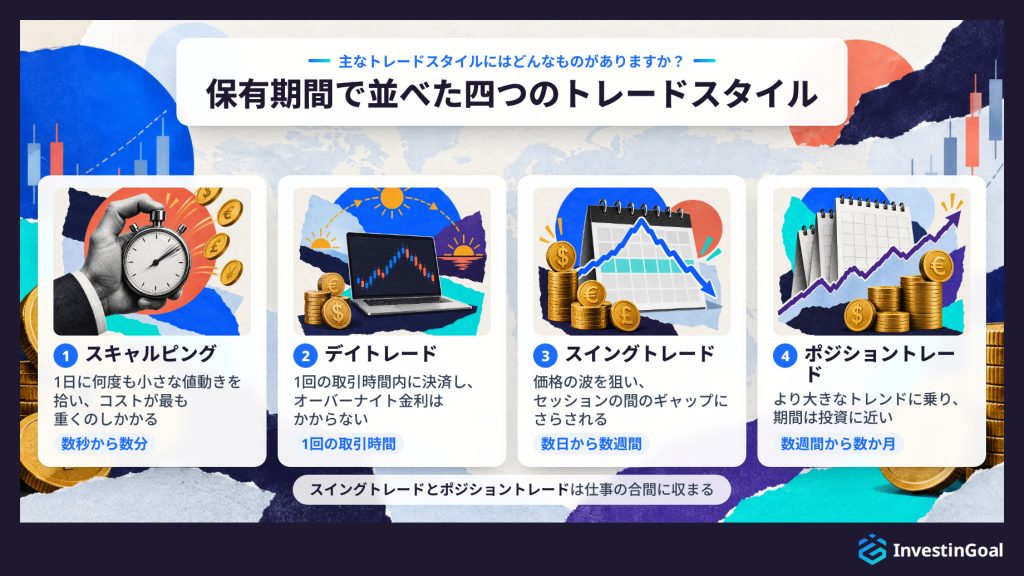
四つの主なトレードスタイルを分けるのは、トレーダーがポジションをどれだけ長く持つかです。保有期間の短いものから長いものの順に、以下に挙げます。
- スキャルピング: 数秒から数分間ポジションを持ち、1日に何度も取引して小さな値動きを拾います。スキャルピングではコストが最も重くのしかかります。トレーダーが取引のたびにスプレッドを払い、1回の利益が小さいからです。
- デイトレード: 1回の取引時間(セッション)内にポジションを建てて決済するため、夜間にポジションを持ち越さず、オーバーナイト金利もかかりません。デイトレードには、市場が開いている間、何時間も画面に向かう必要があります。
- スイングトレード: 数日から数週間ポジションを持ち、価格の波(スイング)を狙います。レバレッジをかけたポジションにはオーバーナイト金利がかかり、価格はセッションの間にギャップを空けることがあります。
- ポジショントレード: 数週間から数か月、より大きなトレンドに乗ってポジションを持ちます。期間は投資に近いものの、狙いは値動きです。レバレッジをかけたポジションのオーバーナイト金利は、数か月で積み上がります。
スタイルとは時間軸であり、戦略とは、その中のルールの集まりです。いつ入るか、どこで出るか、どれだけのリスクを取るかを定めます。代表的なトレード戦略には、トレンドの方向に取引する順張り(トレンドフォロー)、価格がレンジを抜けたときに入るブレイクアウト取引、レンジの下限付近で買って上限付近で売るレンジ取引があります。アルゴリズム取引は別の軸にあり、これは誰が取引を実行するか、つまり書かれたルールに従うソフトウェアのことで、アルゴリズムはスキャルピングをすることも、数週間持ち続けることもあります。スイングトレードとポジショントレードは確認が1日に1、2回で済むため、仕事の合間に収まるスタイルであり、スキャルピングとデイトレードは勤務時間そのものを使います。保有期間は、主なトレードの種類を分ける軸であり、同じ市場を四つのどのスタイルでも取引できます。
トレードでどうやって利益を出しますか?
トレードで利益が出るのは、ポジションが建てたときよりも有利な価格で決済されたときです。買いポジションは買ってからより高く売り、売りポジションは売ってからより安く買い戻します。損益は価格の変化にポジションの大きさを掛け、コストを引いたものに等しく、多くの取引を重ねたときの結果は、勝ちの大きさと負けの大きさの比べ合いで決まります。
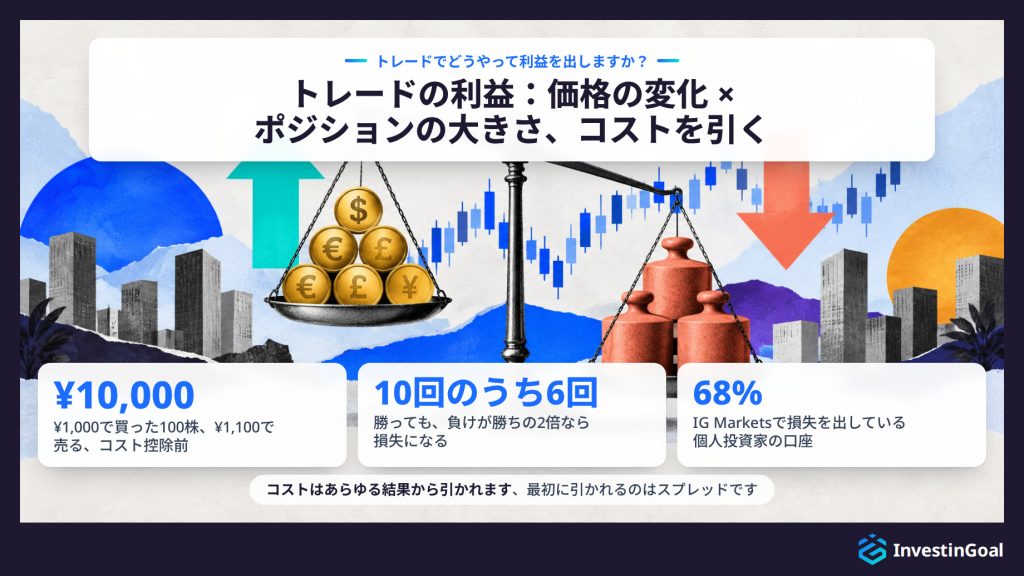
¥1,000で買った100株、つまり¥100,000のポジションを考えます。¥1,100で売れば、ポジションは¥100 × 100 = ¥10,000の利益になります。¥900で売れば¥10,000の損失になります。いずれもコスト控除前です。同じ値動きを売りで取ると、つまり100株を¥1,000で売り、¥900で買い戻すと、¥10,000の利益になります。計算は、価格の変化にポジションの大きさを掛けるもので、預入金を掛けることはありません。レバレッジをかければ預入金は¥100,000の何分の一かになることもありますが、利益や損失は変わらず¥10,000です。
コストはあらゆる結果から差し引かれ、最初に引かれるのは、ポジションを建てた瞬間にまたぐスプレッドです。取引が利益を示すには、コストを上回って値動きしなければならないため、小さく頻繁に勝つ手法でも、スプレッドやその他の費用を払うと損失になることがあります。
多くの取引を重ねると、トレーダーがどれだけの頻度で当てるかは、勝ちがいくら稼ぎ、負けがいくら失わせるかよりも重要ではなくなります。10回のうち6回勝つトレーダーでも、負けの1回ごとが勝ちの1回ごとの2倍の大きさなら、お金を失います。
個人トレーダーの多くが行き着く結果は損失です。この損失は、CFDを提供する会社が公表する数字、つまり個人口座のうち損失を出している割合に表れます。IG Marketsは英国のスプレッドベットとCFDの提供会社で、2026年7月13日付の英国向けガイドで、たとえば、同社でスプレッドベットとCFDを取引する個人投資家の口座の68%が損失を出していると述べています。トレードで生計を立てることは可能ですが、そこに届くのは少数派で、何年もの練習を重ね、通常の利益で生活費をまかなえるだけの大きさの口座を持った人たちです。粘り強さだけでは、そこには届きません。経済学者のFernando Chague、Rodrigo De-Losso、Bruno Giovannettiは、2013年から2015年の間にブラジルの主要株価指数であるIbovespaの先物でデイトレードを始めた19,646人を追跡し、300日を超えて続けた人の97%が損失を出していたことを見いだしました。
トレードの判断にはどんな分析を使いますか?
トレードの判断に使われる三つの分析を以下に挙げます。
- テクニカル分析: チャート上の価格そのものを、トレンド、出来高、価格が以前に反転したサポートとレジスタンスの水準、移動平均線や相対力指数(RSI)のような過去の価格から計算した指標とともに調べます。テクニカル分析は、市場がこれまでどう動いたかが、次にどう動くかについて何かを語っていると考えます。
- ファンダメンタル分析: 資産の価値を動かすはずのもの、たとえば企業の決算、インフレや雇用などの経済指標、そして日本では日本銀行が決める金利を調べます。金利の決定は、数秒のうちに円、日経225、日本国債を動かすことがあります。
- センチメント分析: ほかの参加者のポジションと資金の流れ、つまりトレーダーがどう構えているか、市場の片側がどれだけ混み合っているかを調べます。そのデータは、米商品先物取引委員会(CFTC)が毎週公表するCommitments of Traders(建玉明細)報告のように、先物市場の大口参加者がどう構えているかを示すものや、多くのブローカーが公表している買い・売りの顧客の割合などから得られます。センチメント分析は、混み合った側を警告として読みます。ほとんどのトレーダーがすでに持っていれば、価格をさらに押し上げる買い手が残っていないからです。
下の表は、三つの分析を、調べるもの、代表的なツールとデータ、市場の読み方で比較したものです。
| 分析 | 調べるもの | 代表的なツールとデータ | 市場の読み方 |
|---|---|---|---|
| テクニカル | チャート上の価格 | トレンド、出来高、サポートとレジスタンス、移動平均線、RSI | 過去の値動きが次の動きを語る |
| ファンダメンタル | 資産の価値を動かすもの | 企業の決算、インフレ、雇用、金利 | 決算、指標、金利の決定が価格を動かす |
| センチメント | ほかの参加者のポジションと資金の流れ | Commitments of Traders報告、ブローカーの買い・売りの割合 | 混み合った側は警告 |
ほとんどのトレーダーは三つの分析を組み合わせ、取引する理由にはファンダメンタルズを、タイミングにはチャートを使います。過去の実績は将来の結果を確実に示すものではありません。その過去がチャートでも、戦略の成績でも、自分自身の取引の連なりでも同じです。
トレードでチャートパターンを読み解くとは、価格の形成の形と文脈を分析して、それが今後の価格の方向について何を示唆しているかを推測することです。トレーダーはチャートパターンを、誰が主導権を握っているか(買い手か売り手か)、ブレイクアウトしそうな方向、考えられる目標価格という観点で読み解きます。チャートパターンの読み解きとは、値動きの形がトレンドの転換や継続について何を示しているかを理解し、その洞察に基づいて行動することです。トレーダーは目に見えるパターンをトレード計画に落とし込みます。パターンを見つけ、完成や確認を待ち、そのパターンがストップと目標について何を示すかを読んで、取引に入り、管理します。
チャートパターンの読み解きは、テクニカルな指針と、ある種の技が混ざったものです。確率の高いパターンとだましを見分けたり、文脈(より大きなトレンドやほかのシグナルの中でのパターン)を読んだりするには、経験が役に立つからです。どのパターンを信頼し、どれだけ積極的に取引するかの感覚は、練習を重ねることでつかめてきます。
出来高の動きも、チャートパターンの読み解きの一部です。多くのパターンは、特定の出来高の動きを伴うときに、より信頼できると考えられています。たとえば、ヘッドアンドショルダーでは、出来高は左肩とヘッドで最も多く、その後減り、ネックラインを割る場面で急増することがよくあります。ネックラインのブレイクで出来高が急増するのを見たトレーダーは、それを大量の売りの確認、つまり有効な反転と読みます。フラッグでは、フラッグの形成中に出来高が減り、ブレイクアウトで増えるのが、継続が本物であることを示す典型的なサインです。多くのトレーダーが、トレードにおけるチャートパターンとそのルールを完璧に理解するために、何時間も勉強に費やしています。
トレードでローソク足パターンを読み解くとは、1本または複数のローソク足の形と位置を分析して、市場の現在のセンチメントと、次に起こりうる動きを推測することです。トレーダーは、ローソク足パターンがどこで現れるか(上昇トレンドの後か、下降トレンドの後か、もみ合いの中か)と、そのパターンが買い手と売り手の力関係について何を意味するかを見て、その情報を取引の判断に使います。
ローソク足パターンの読み解きとは、強気派(ブル)と弱気派(ベア)のどちらが優勢かについて、各パターンが語る物語を読み取り、その物語が示された方向に展開し続けるという確率的な賭けをすることです。パターンの知識(たとえば「シューティングスター(流れ星)」の正確なルールを知っていること)と、それが現れた位置(長い上昇の後のレジスタンスの水準で起きたこと)を組み合わせて、トレーダーは買う、売る、見送るを決めます。ローソク足パターンは、多くの価格情報をコンパクトなシグナルに凝縮します。トレーダーは、できれば出来高の増加のような確認のシグナルとともに、ローソク足パターンを正確に読み解くことで、短期の市場の動きを先読みし、それに応じてポジションを調整します。
ローソク足パターンは、上昇トレンド、下降トレンド、レンジのいずれであれ、より広い市場の文脈の中で読み解かれます。下降トレンドでは、ハンマー(たくり線)や明けの明星のようなパターンが強気への反転を示唆し、上昇トレンドでは、シューティングスターや宵の明星のような形が、天井の可能性を警告します。複数のローソク足からなるパターン(たとえば、強気の包み足や弱気の包み足)は、売り手から買い手へ、またはその逆への勢いの転換を強調します。
トレーダーはしばしば、その後のローソク足、出来高の分析、重要なサポートとレジスタンスの水準との一致によって確認を求めます。より長い時間軸(日足や週足のチャート)は、通常、短い時間軸よりもこれらのパターンに重みを与えます。
オンライントレードにはどんなコストがかかりますか?
オンライントレードの四つのコストを以下に挙げます。
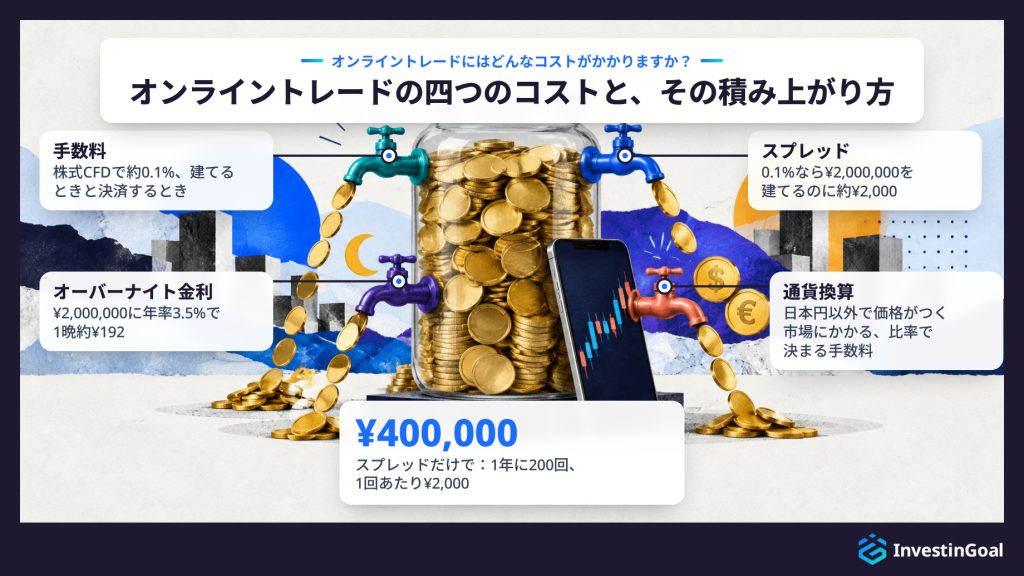
- スプレッド: 買う価格と売る価格の差で、ポジションはアスクで建ち、ビッドで決済されることになるため、建てるときに払います。¥2,000,000のポジションでは、0.1%のスプレッドで建てるのに約¥2,000かかります。明細にスプレッドの行はありません。コストが二つの価格の中に含まれているからで、これがトレーダーにとっての実際のスプレッドの意味です。請求されることなく、取引のたびに払う費用です。
- 手数料: ブローカーが価格に上乗せして課す費用です。株式を現物で買う場合は、通常は1回の取引ごとに定額がかかり、株式CFDは通常、取引額の約0.1%の手数料がかかります。その額は¥2,000(¥2,000,000のポジションの場合)で、ポジションを建てるときと決済するときの両方で課されます。
- オーバーナイト金利: ブローカーの1日の締め時刻を過ぎて持ち越されたレバレッジポジションにかかる日々の費用で、ポジションの価値 × 年率 ÷ 365で計算されます。¥2,000,000のポジションで年率3.5%なら、1晩で約¥192かかります。
- 通貨換算: 日本円以外で価格がつく市場、たとえばドル建ての米国株で、ブローカーが資金を換算するときと、結果を日本円に戻すときに課される、比率で決まる手数料です。
下の表は、四つのコストを、何に適用されるか、どう計算されるか、いつ課されるかで比較したものです。
| 費用 | 適用対象 | 計算方法 | いつ課されるか |
|---|---|---|---|
| スプレッド | すべての取引 | 買値と売値の差。0.1%は約¥2,000(¥2,000,000の場合) | ポジションを建てるとき |
| 手数料 | 現物で買う株式、株式CFD | 1回ごとの定額。株式CFDは約0.1% | 取引ごと。株式CFDは建てるときと決済するとき |
| オーバーナイト金利 | 1日の締め時刻を過ぎて持ち越すレバレッジポジション | 価値 × 年率 ÷ 365。年率3.5%で1晩約¥192(¥2,000,000の場合) | 持ち越した夜ごと |
| 通貨換算 | 日本円以外で価格がつく市場 | 比率による手数料 | 換算するとき、日本円に戻すとき |
どのコストも1回の取引では小さく、取引の頻度とともに積み上がります。1年に200回ポジションを建て、1回あたりのスプレッドが¥2,000のトレーダーは、スプレッドだけで¥400,000を払うことになり、取引が利益を出す前に、まずそれを取り戻さなければなりません。
トレードにはどんなリスクがありますか?
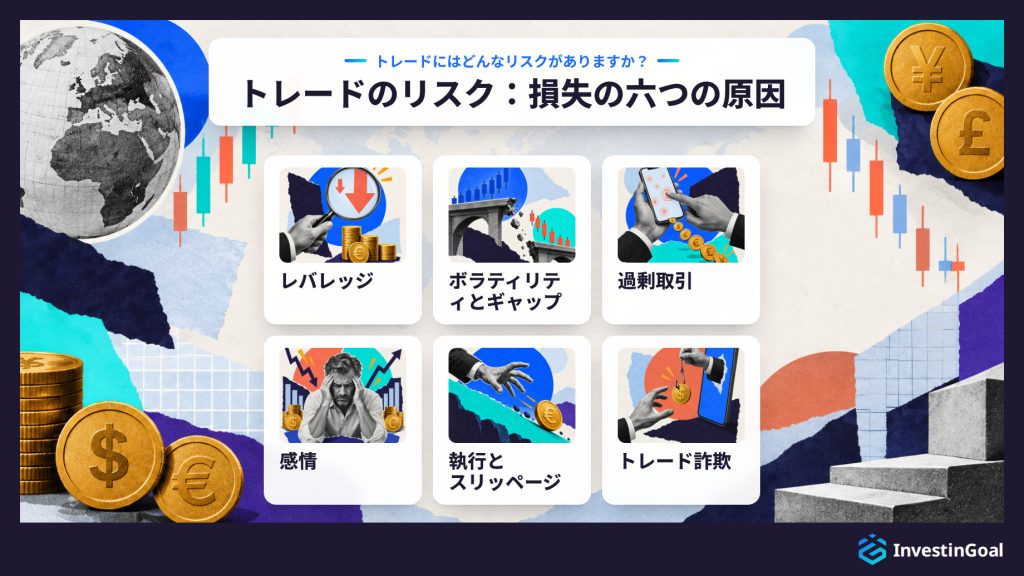
トレードで損失が生まれる六つの原因を以下に挙げます。
- レバレッジ: 損失は預入金ではなくポジション全体に応じて膨らむため、レバレッジ20倍のポジションが5%逆行すると、証拠金のすべてを失います。
- ボラティリティとギャップ: 価格は、ニュース、企業の決算、経済指標で、また市場が閉まっている時間をまたいで跳びます。前日の終値から大きく離れて始まる価格は、ストップロスを含め、その間にあるすべての水準を飛ばします。2015年1月15日、スイス国立銀行は1ユーロ=1.20スイスフランという下限を予告なしに撤廃し、フランは値動きのピークでユーロに対して30%以上上昇したあと、その日は約15%高で終えました。
- 過剰取引: 取引の頻度を上げると、コストが増え、成績が下がります。Brad BarberとTerrance Odeanは、Trading Is Hazardous to Your Wealth(Journal of Finance、2000年)で、1991年から1996年の米国の家計の証券口座を調べ、最も多く取引した家計の年間収益は11.4%で、市場の17.9%を下回っていたことを見いだしました。
- 感情: 恐れと欲が計画を壊します。最も多いのは損失の後で、トレーダーが損を取り戻そうとして取引の大きさを引き上げたり、価格が戻ることを期待して含み損のポジションを持ち続けたりするときです。Terrance Odeanは、1987年から1993年にかけての米国の大手ディスカウントブローカーの10,000口座の記録から、二つ目の習慣を見いだしました(Journal of Finance、1998年)。投資家は、損している株より勝っている株を売ることを強く好む傾向を示し、これはディスポジション効果として知られています。トレード心理学は、こうした反応と、それを計画の外に置く規律についての研究です。
- 執行とスリッページ: 動きの速い市場では、注文が意図した価格より悪い価格で約定します。この差がスリッページで、結果から差し引かれます。
- トレード詐欺: 無登録の業者、認可を受けた会社の名前をまねるクローン業者、SNS上の情報、確実なリターンの約束は、1回も取引しないうちに初心者のお金を奪います。英国の金融当局であるFCAは、2024年1月から8月までに14,504件の無認可業務の通報を受けており、すべての会社を規制当局の登録簿と警告リストで確認することが、トレード詐欺の見分け方の第一のルールです。
はい、レバレッジをかけたポジションでは、トレードの損失が投資額を超えることがあります。損失はポジション全体に応じて膨らみ、価格のギャップによって、ブローカーのロスカットが働く前に損失が預入金を超えることがあるからです。個人顧客の損失を口座内の資金までにとどめる金融庁のルールはありません(強制ロスカットはポジションを自動で決済しますが、損失を抑えるだけで、残高がマイナスになることを排除するものではありません)。残高がマイナスになれば、ブローカー独自の追証なし(ゼロカット)がある場合を除き、ブローカーに対する債務になります。そうした保護は、損失が預入金を超えうるからこそ存在します。
¥100,000の証拠金で持つ¥2,000,000のポジションでは、5%の下落で預入金のすべてが失われます。夜間に10%のギャップが空けば、それが企業の決算からでも政治的なショックからでも、¥200,000を失い、預入金の2倍になります。ブローカーのロスカットは、市場が飛ばした価格では働けません。ギャップが空いたときは、ストップロスも損失の上限にはなりません。ストップは次に取引できる価格で約定するからです。
追証なし(ゼロカット)は、ゼロを超えた損失を、顧客からブローカーへ移します。口座がゼロを下回ると、ブローカーはマイナス残高を帳消しにします。日本では、CFDの個人顧客の損失を口座内の資金までにとどめる金融庁のルールはありません(強制ロスカットはポジションを自動で決済しますが、損失を抑えるだけで、残高がマイナスになることを排除するものではありません)。残高がマイナスになれば、ブローカー独自の追証なし(ゼロカット)がある場合を除き、ブローカーに対する債務になります。この保護は個人顧客だけのものであり、1回の取引ではなく口座を対象としているため、口座の残高のすべてを失う可能性は残ります。
取引のリスクは、取引に入る前にトレーダーが下す三つの判断で抑えられます。トレーダーはまず、その取引で許容する最大の損失額を決めます。次に、市場がその考えが誤りだったと証明する価格に、出口を設定します。最後に、その出口での損失が決めた額と等しくなるように、ポジションの大きさを決めます。したがって、ポジションの大きさは、リスクを、入口から出口までの距離で割ったものに等しくなります。
どの取引の損失も、その大きさに、入口から出口までの距離を掛けたものです。最初に来るのはリスクで、通常は1回の取引につき口座の0.5%から1%です。次に来るのは出口で、取引の理由が成り立たなくなる価格に置きます。大きさは、この二つから決まります。ストップが広ければポジションは小さくなり、損失は市場がどうであれ決めた額にとどまります。
ストップロス注文は出口でポジションを決済しますが、ギャップが空いた場合は別で、注文は次に取引できる価格で約定します。ストップまでの距離の少なくとも2倍の目標を置けば、1回の勝ちは少なくとも2回の負けに相当するため、取引の半分未満しか勝てないトレーダーでも、トータルでプラスになりえます。
1回の取引を超えた制限は、負けが続く間の口座を守ります。そうした連敗の間に口座はピークから下がり、その下げがドローダウンです。ドローダウンに上限を設けるため、日次や週次の損失限度額は、口座が一定額を失った時点で取引を止めます。二つ目の制限は分散で、リスクを複数のポジションや市場に分けることにより、1回の取引や一つの市場が口座に与えられる損害を抑えます。1回ごとの取引と口座全体への制限を合わせたものが、リスク管理です。
トレード計画は、最初の取引の前に、これらの制限をすべて書き出したものです。市場、入る理由、1回の取引あたりのリスク、ストップと目標、そして損失の限度額です。初心者がお金を失う典型的なパターンは、こうした制限を決めないままにしていることから生まれます。
日本のオンライントレードは、ほかの国と何が違いますか?
日本のオンライントレードで異なるのは、規制当局、個人顧客向けのレバレッジ商品のルール、そしてNISAと、取引の方法を分ける税金です。日本の規制当局は金融庁で、トレーダーは会社を金融庁の登録簿(金融庁の金融商品取引業者登録一覧。個人顧客にサービスを提供するために登録された会社の一覧)と照らして確認します。市場、現物買いとCFD、取引の仕組み、そのコストは、CFDの世界のほかの場所と同じように働きます。
日本のトレーダーは、同じ二つの道、つまり資産を所有するか、CFDで値動きを狙うかによって同じ市場に届き、同じ種類の費用を払い、注文から決済までの同じ連なりをたどります。日本の初心者は、株式やファンドを買うことができ、値動きを狙う道はCFDです。
変わるのは、こうした道の周りの枠組みです。金融庁は、日本で個人顧客にサービスを提供するすべての会社を登録し、会社を確認するための登録簿を管理しています。金融庁のルールは、個人顧客向けのレバレッジ商品を制限しています。NISAは現物で買った投資に税制上の優遇を与え、その外では、株式の利益とCFDの利益は同じ方法で課税されます。
オンライントレードは、金融庁が登録を通じて規制しています。日本で個人顧客と取引するすべての会社は、金融庁の登録を受け、登録番号とともに金融庁の金融商品取引業者登録一覧に載り、顧客資金を分別管理し、レバレッジ商品に関する個人向けのルールを適用しなければなりません。日本には、FXやCFDを持っていた破綻したブローカーの顧客に支払う補償制度はありません。日本投資者保護基金(JIPF)は株式などの有価証券を対象とし、これらの商品は対象外だからです。これらの商品の保護は顧客資金の分別管理であり、取引の損失を補償する制度はどこにもありません。
日本で個人顧客と取引したい会社は金融庁に申請し、金融庁は登録を認める前に、その資本、システム、運営する人々を確認し、その後は監督します。登録を受けた会社は、金融庁の公開データベースである金融商品取引業者登録一覧に、登録番号、許可された業務、住所、ウェブサイト、電話番号とともに載ります。登録を受けた会社は、顧客資金を分別口座で管理し、レバレッジ商品に関する金融庁の個人向けルールを適用しなければなりません。
金融庁は、許可なく日本の顧客と取引する会社と、クローン業者の警告リスト(警告書を発出した無登録業者を掲載した金融庁のページ「無登録で金融商品取引業を行う者の名称等について」。日本語のみで公開)も管理しています。クローン業者とは、登録を受けた会社の名称、登録番号、ウェブサイトをまねて、本物と取引していると信じる人から入金を集める業者です。
入金前の確認は数分で済みます。金融庁の金融商品取引業者登録一覧で会社名を検索し、登録番号、ウェブサイト、電話番号が、伝えられたものと一致することを確かめ、同じ名前を警告リストで検索します。登録簿に載っていない会社、または内容が一致しない会社には、お金を送ってはいけません。登録簿と警告リストの確認は、金融庁の規制のうち、会社ではなく利用者自身が担う部分です。
個人顧客のレバレッジ取引を制限する金融庁の三つのルールを以下に挙げます。
- レバレッジの上限: CFDでは、個人顧客が使えるのは、通貨ペアで最大25倍、株価指数で10倍、個別株で5倍、債券で50倍です。下の表のとおりです。
- ロスカット(証拠金不足による強制決済): 口座の有効証拠金が、建玉に必要な証拠金の、会社が定めた割合(FXのレバレッジ25倍では、金融先物取引業協会の規則により最低15%)まで下がると、会社は個人顧客のポジションを決済します。
- 暗号資産デリバティブの制限: 金融庁は、個人顧客に暗号資産のデリバティブの取引を認めていますが、それはレバレッジ2倍、つまり当初証拠金が50%以上という範囲に限られます。
下の表は、レバレッジの上限にある五つの市場のグループを、個人顧客が使える最大のレバレッジで比較したものです。
| 市場 | 個人顧客の最大レバレッジ |
|---|---|
| 通貨ペア(FX) | 25倍 |
| 株価指数 | 10倍 |
| 個別株 | 5倍 |
| 債券 | 50倍 |
| 暗号資産デリバティブ | 2倍 |
個人顧客の損失を口座内の資金までにとどめる金融庁のルールはありません(強制ロスカットはポジションを自動で決済しますが、損失を抑えるだけで、残高がマイナスになることを排除するものではありません)。残高がマイナスになれば、ブローカー独自の追証なし(ゼロカット)がある場合を除き、ブローカーに対する債務になります。
この三つのルールが守るのは個人顧客だけです。プロの投資家に分類された顧客(これには金融庁が定めるテストへの合格が必要です)は、レバレッジの上限、ロスカット、暗号資産デリバティブの制限を手放すことになり、預入金を超える損失を出して、その差額を会社に支払う義務を負うことがあります。
日本でのトレードは、それを保有する口座に応じて課税されます。NISAは現物で買った投資に、そのルールが定める税制上の優遇を与え、その外での利益と、CFDのすべての利益は、一律20.315%の申告分離課税の対象です。NISA内の利益と配当にはその優遇が与えられ、課税対象の証券口座での株式の利益とCFDの利益は、一律20.315%の申告分離課税で課税されます。NISAで持てるのは、現物で買った投資で年間¥3,600,000までであり、CFDは対象になりません。
NISAは、上場株式、ETF、REIT、投資信託を対象とした非課税口座で、利益にも配当にも税金がかからず、18歳以上なら誰でも開設でき、国税庁(NTA)のルールで定められています。各保有者は、この種のすべての口座を合わせて年間¥3,600,000まで払い込めて、その中で得た利益と配当は、NISAが与える税制上の優遇を保ちます。
NISAの外では、投資家は株式を課税対象の証券口座で持ち、二つの税金がかかりえます。株式を売って得た利益は、CFDの利益と同じく、一律20.315%の申告分離課税の対象です。NISAの外で受け取った配当には、源泉徴収される20.315%の税がかかります(国税15.315%(復興特別所得税0.315%を含む)と地方税5%)。日本では、株式の購入に印紙税などの購入時の税金はかかりません(有価証券取引税は1999年4月1日に廃止されました)。これはNISAの中でも外でも同じで、CFDにもかかりません。国税庁(NTA)がこれらのルールを定めており、その効果は個々の事情によって異なり、変わる可能性があります。
下の表は、市場に至る三つの道を、その形態、収益にかかる税、購入時にかかる税で比較したものです。
| 方法 | 形態 | 税金 | 購入時の税 |
|---|---|---|---|
| NISA | 税制上の優遇がある口座。年間¥3,600,000まで | 利益にも配当にも課税なし | なし |
| 課税対象の証券口座 | 現物で保有する株式 | 20.315%の申告分離課税。20.315%を源泉徴収 | なし |
| CFD | 契約。契約単位で大きさを決める | 20.315%の申告分離課税(日本で登録された会社の場合) | なし |
何年も保有するなら、まずNISAが向いています。年間の枠までです。CFDで値動きを狙う取引はその外で行われ、その利益には、一律20.315%の申告分離課税(日本で登録された会社の場合)がかかります。
オンライントレードの前に、ブローカーの何を確認すべきですか?
オンライントレードの前にブローカーに対して行う七つの確認を以下に挙げます。
- 登録・認可: 会社が規制当局の認可を受けており、規制当局の公開登録簿に載っていて、その警告リストになく、認可を受けた会社の名前を使ったクローン業者ではないこと。この確認に通らない会社は、それ以上確認する必要がありません。
- 法人: あなたの口座を管理する、口座契約に名前が記された認可を受けた会社。国際的なグループは、異なる国で複数の会社を運営しており、得られる保護は、口座を管理する会社のものになります。
- 顧客保護: 顧客資金を会社自身の資金から分別管理すること、個人顧客向けの追証なし(ゼロカット)、会社が破綻したときに支払う補償制度(取引の損失に対しては決して支払われません)。
- 取引手段と市場: 必要な道(現物買い、CFD、またはその両方)が、取引したい市場で使えること。
- コスト: 取引にかかる費用、つまりスプレッド、手数料、オーバーナイト金利、通貨換算を、会社の広告ではなく、会社自身の料金表で読むこと。
- プラットフォームとアプリ: あらゆる注文に使うツールで、安定していて、わかりやすく、速くなければならず、自分のトレードの仕方に合う取引プラットフォームを決める前に試しておくべきものです。
- デモ口座: 実際の口座と同じプラットフォームと価格での無料のデモで、お金をかける前に練習するためのものです。
確認の順序は重要です。最初の確認に通らない会社は、コストやアプリを評価する価値がないからです。複数の会社が最初の三つの確認に通ったら、最後の四つでブローカーの比較を並べて行えば、選んだ市場と取引手段に合うのがどの会社かがわかります。
まずデモ口座でトレードを練習したほうがよいですか?
はい、まずデモ口座でトレードを練習すべきです。デモはブローカーの実際のプラットフォームと価格を仮想のお金で動かすため、初心者は注文、ポジションサイズ、ストップ、コストを無料で学べます。デモが教えるのは仕組みであって規律ではありません。実際のお金がかかっていないからです。そのため、トレーダーは小さな額で実際のお金に移ります。
デモ口座は、プラットフォーム上で行うすべてのことを教えます。成行注文と指値注文を出すこと、ストップロスと目標を付けること、決めたリスクに合わせてポジションの大きさを決めること、そして結果からスプレッドとオーバーナイト金利が引かれていくのを見ることです。デモでの失敗は何も失いません。
デモに欠けているのは、実際のお金がかかるプレッシャーです。お金が仮想であれば恐れも欲もないため、デモでは計画に従うトレーダーが、実際のお金では計画を破ることがあります。デモの約定は、実際の市場のスリッページがなく、本番の約定よりきれいなことが多く、デモの残高は、トレーダーが実際に使うお金よりはるかに大きいことが多いため、本番の口座では持てないポジションの大きさを教えてしまいます。
デモから実際のお金への移行には、計画が必要です。たとえば50回のデモ取引を、それぞれの理由、リスク、結果とともに記録します。デモの残高は、実際のお金で取引する額に設定します。本番の口座で予定しているのと同じ市場、同じ金額で練習します。現実的な残高での記録つきの取引は、学ぶことが目的のときのデモトレードの中身であり、最初の本番の取引は、それを小さな額で繰り返すものになります。
初心者でもオンラインでトレードを始められますか?
はい、初心者でもオンラインでトレードを始められますが、まずデモ口座で行い、基本が固まるまでは実際のお金を使いません。そのうえで初心者は、小さな額で最初の取引を実際のお金で行います。始める条件は、生活防衛資金が確保されていること、本当に余っているお金だけを使うこと、事前に決めた予算があること、その予算を失ってもつらい思いをしないこと、ギャンブル依存の経験がないことです。
条件が、どんな技術よりも先に来るのは、CFDを取引する個人口座の大半が損失を出しているからで、これは各社自身が公表している数字が示すとおりです。生活防衛資金が確保されているとは、トレードの損失が、家賃、各種の支払い、不意の出費のためのお金には決して及ばないという意味です。本当に余っているお金とは、なくなっても惜しくないので、失ってもかまわないお金です。予算とは、失ってよい額の上限で、最初の入金の前に決め、損失の後に引き上げることはしません。予算を失ってもつらい思いをしないことは、その大きさのテストです。失ったら眠れない夜が続くような予算は、あなたのリスク許容度に対して大きすぎます。
ギャンブル依存の経験があるなら、近づかない理由になります。トレードは本来ギャンブルではありませんが、そうした経験のある人にとっては、同じ行動の引き金になりえます。先に練習する忍耐とは、実際のお金を使う前にデモ口座で時間を使うことです。ブローカーの本人確認に通った成人なら、数分で口座を開設できてしまい、それを使いこなす準備ができるずっと前に開けてしまうからです。条件を満たす初心者にとっての計画は、仕組みを学ぶことから、デモでの練習、そして小さな額で出す最初の取引へと進みます。この順序が、オンラインでのトレードの始め方の核心です。
初心者の最初の段階にある実際的な疑問に、以下で答えます。いくらから始められるのか、最初の取引をどう組み立てるのか、誰が口座を開けるのか、トレードはギャンブルとどう違うのか、そして初心者が最も損をする失敗と誤解です。
はい、少額でもトレードを始められます。決まった最低額はないからです。予算とは、あなたが失ってもよいと考える最大額で、1回の取引でリスクを1%にするなら、¥20,000の口座では1回の取引で¥200のリスクを取り、¥100,000の口座では¥1,000のリスクを取ります。
適切な金額は、ブローカーの最低入金額ではなく、予算で決まります。予算とは、生活防衛資金が確保されたうえで、つらい思いをせずにすべて失える額のことで、ポジションの大きさがストップから導かれている限り、¥20,000あれば1%のリスクで取引できます。
1回の取引のリスクが¥200では、利益も小さく、口座を早く増やすためにレバレッジを上げたくなる誘惑がありますが、それは小さな予算を、あっという間の損失に変えます。1回の取引のリスクは、口座の大きさがどうであれ、口座に対して同じ割合にとどめます。
デモ口座は無料なので、最初の入金の前に行う練習には、お金はまったく要りません。
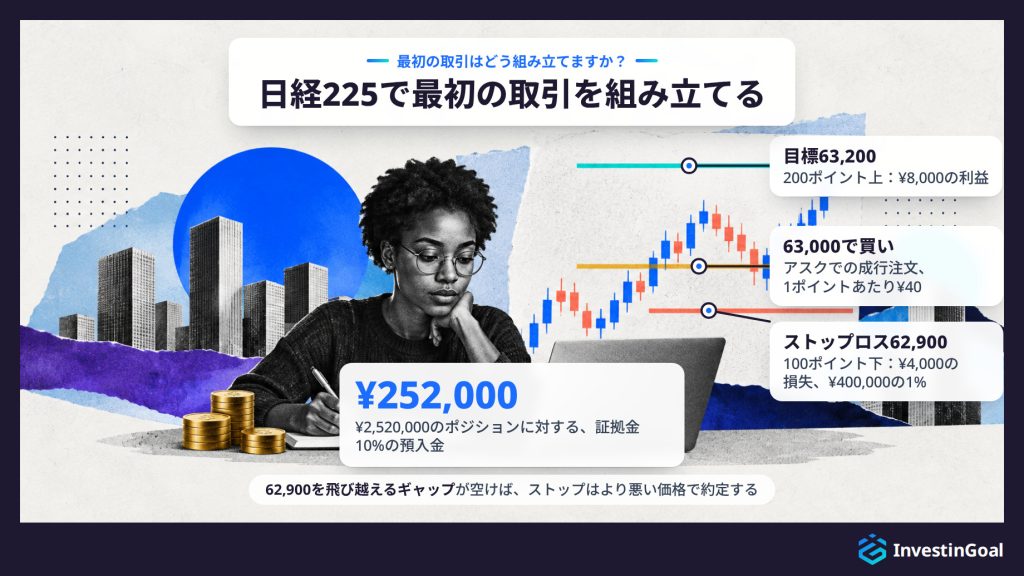
最初の取引を組み立てる七つのステップを以下に挙げます。
- 市場と理由を選ぶ: 流動性の高い市場を一つ選び、動くと考える理由を書き留めます。例では、市場は日経225のCFDで、提示価格は62,995 / 63,000、理由は指数が上がるという見方で、口座には本当に余っているお金が¥400,000あります。
- リスクを決める: 何よりも先に、その取引で失ってよい最大額を固定します。口座の1%なら、リスクは¥4,000です。
- ストップロスと目標を設定する: 理由が成り立たなくなる場所に出口を置き、目標は入口からその少なくとも2倍離します。ストップロスは入口価格の63,000から100ポイント下の62,900に、目標は200ポイント上の63,200に置きます。
- ポジションの大きさを決める: リスクをストップまでの距離で割ります。¥4,000 ÷ 100ポイントで1ポイントあたり¥40、指数が63,000のときのポジションは¥2,520,000で、証拠金10%(10倍)なら預入金は¥252,000です。
- 注文を出す: 成行注文で買い、63,000のアスクで約定し、それにストップロスとテイクプロフィットを付けます。ポジションは、ビッドの62,995で決済されることになるため、5ポイント下の¥200から始まります。スプレッドは両方の結果に含まれています。取引はアスクで建ち、ビッドで決済されるからです。
- 管理して決済する: 注文に任せ、ストップロスを動かしません。ビッドが目標の63,200に達すれば、ポジションは200ポイント上で決済され、¥8,000の利益になります。ビッドがストップの62,900に達すれば、ポジションは100ポイント下で決済され、最初に決めたリスクである¥4,000の損失になります。持ち越した場合、ポジションには年率3.5%で1晩あたり約¥242(¥2,520,000 × 3.5% ÷ 365)の金利がかかり、実際の額は会社が公表している金利で決まります。62,900を飛び越えるギャップが空けば、ストップはより悪い価格で約定し、損失は¥4,000を超えます。
- 取引を記録する: 次の取引の前に、理由、リスク、入口、出口、結果、コスト、破ったルールを書き留めます。
はい、オンライントレードは、ブローカーの確認に通った成人なら誰でもできます。確認とは、本人と住所の証明、成人年齢、そしてレバレッジ商品の前の適合性テストです。自分のお金を取引するのに、免許は要りません。
本人確認と住所確認は、不正やマネーロンダリングを防ぐための法的な要件であり、身分証明書と最近の住所証明書で満たします。適合性テストは、ブローカーがレバレッジ商品の取引を認める前に、その商品についてのあなたの知識と経験を尋ねるもので、商品があなたに適切でないと判断したブローカーは、あなたに警告しなければなりません。同じ確認は学生にも適用され、学生も他の成人と同じように口座を開けます。
日本では、金融庁が登録を求めるのは、他人のお金を運用する場合か、報酬を得て助言する場合だけで、ブローカーはレバレッジ商品の前に適合性テストを行います。
いいえ、トレードは本来ギャンブルではありません。取引には、スプレッドという既知のコストと、ポジションの大きさとストップロスで抑えられた損失があるのに対し、賭けはブックメーカーが決めたオッズに直面するからです。検証された手法も、固定されたリスクも、管理されたコストもなければ、トレードはギャンブルのように振る舞います。
ブックメーカーは、すべての賭けを通じて自分が利益を得るようにオッズを決め、賭け手は負けた賭けでは賭け金のすべてを失います。取引のコストはスプレッドであり、トレーダーは注文を出す前にそのコストを知っていて、ポジションの大きさとストップロスで損失を決めます。多くの取引を重ねると、検証された手法と事前に固定されたリスクが、賭けにはない構造を結果に与えます。
勘で入り、損失の後に取引の大きさを引き上げ、コストを無視するトレーダーは、取引プラットフォームを通じて賭けをしているのです。
バイナリーオプションは、ギャンブルに最もよく例えられる取引手段です。バイナリーオプションは賭けのように働き、英国や欧州連合など多くの国で個人顧客には禁止されていますが、日本では禁止されていません(個人向けの店頭バイナリーオプションは、金融先物取引業協会の規則のもとで認められており、たとえば各社が定める最低取引期間を設けることが求められます)。
ギャンブル依存の経験がある人にとって、トレードは、損失を追いかけ、次のポジションに引き寄せられるという同じ行動の引き金になりえます。その経験は、トレードそのものから遠ざかる理由になります。
よくある六つのトレードの失敗を以下に挙げます。
- 過剰取引: 退屈や、市場にいたいという気持ちから、本当の理由なくポジションを建てることで、コストが積み上がり、一つひとつの判断への考えが浅くなります。
- 損失の追いかけ: 損失を取り戻そうと取引の大きさを引き上げることで、一つの負け取引が、より大きな損失になります。
- ストップロスを動かす: 価格が近づくにつれてストップを広げることで、取引の前に決めた損失が、トレーダーが計画していなかった損失にまで膨らみます。
- 計画を捨てる: 1回の損失や短い連敗の後にルールを放棄することですが、連敗はどんな手法でも当たり前に起こります。
- コストを無視する: 価格の動きを見てもスプレッド、手数料、オーバーナイト金利を見ないことで、これらが小さな利益が利益かどうかを決めます。
- 記録を怠る: 何も書き留めずに取引することで、何が有効で何が有効でないかを学ぶ手段が残りません。
トレード成績の振り返りの五つのステップを以下に挙げます。
- すべての取引を記録する: セットアップ、計画、結果、コスト、破ったルールを、取引が終わった時点でトレード日誌に書き込みます。
- 毎週振り返る: その週の取引をまとめて、決まった曜日に、市場が開いている時間から離れて読みます。
- 数字を読む: 勝率、平均の勝ちと平均の負けの比較、払ったコスト、ルール違反の回数を計算します。
- 一度に一つのルールだけ変える: ストップの距離や取引する市場を調整し、その後の数週間でその効果が見えるようにします。
- 多くの取引で判断する: 結論は、1週間ではなく数十回の取引から引き出します。過去の結果は何が起きたかを説明するもので、次に起きることを予測するものではないからです。
トレードについてのよくある六つの誤解を以下に挙げます。
- 90-90-90の法則: 新人トレーダーの90%が90日で資金の90%を失うという主張には、裏づけとなる出典がありません。測定された数字は、損失を出している個人口座の割合で、英国と欧州連合でCFDを提供する会社が公表し、四半期ごとに更新しています。
- 給料としてのトレード: 給料は毎月届きますが、トレードの成績は届きません。損失の出る月はどの手法にもあり、そのすべての月で、トレーダーはトレードのコストと生活費を払っています。
- 取引の大半に勝つこと: 利益を出すのに、大半で正しい必要はありません。取引の40%に勝つトレーダーでも、勝ちが負けより大きければ利益を出せます。勝ちが負けの2倍の大きさなら、10回のうち4回の勝ちで、コスト控除前は口座がプラスになります。
- 取引回数が多いほど利益が大きい: 証拠は逆を指しています。BarberとOdeanは、最も多く取引した家計が最も少ない収益だったことを見いだしました。取引が1回増えるごとにコストが増え、リターンが増えることはほとんどなかったからです。
- 過去の結果は証拠: 勝ち取引の連なり、戦略の成績、他人の利益のスクリーンショットは、次の取引がどうなるかを示しません。過去の実績は将来の結果を確実に示すものではありません。
- レバレッジは追加のお金: レバレッジはエクスポージャーであって、お金ではありません。レバレッジ20倍の¥100,000の預入金は¥2,000,000のポジションを動かし、そのポジションの損失はトレーダー自身のものです。








