初心者の投資とは、株式、債券、ファンドなどの金融資産にお金を投じて時間をかけて資産を築くことであり、その代わりに資産の価値が下がりうることを受け入れることです。このリスクは、貯蓄口座では得られないリターンの対価です。S&P 500やMSCI Worldインデックスのような幅広い株価指数のリターンは、数十年単位で見ると平均して年およそ7〜10%でしたが、どの1年についても保証はありません。初心者の一般的な出発点は、低コストのインデックスファンドまたはETFで、規制を受けたプラットフォームで購入し、毎月積み増します。
貯蓄は預金保護の上限までは資金を安全に保ちますが、低い金利のまま置いたお金は、毎年インフレによって購買力を失います。トレードは短期の値動きを狙うもので、必要になる知識、ツール、時間が異なります。投資は資産を何年も何十年も持ち続けるもので、その年月が複利を働かせます。¥180,000の投資が年7%で増えると、30年後には約¥1,368,000に達します。毎年の利益が、それ自体でもリターンを生むからです。
初心者は投資額の一部または全部を失うことがあります。お金を増やす市場は、お金を減らすこともあるからです。2008年の金融危機では、S&P 500は高値から安値までに約57%下落しました。初心者が最初に出会うリスクは、市場リスク、流動性リスク、集中リスクです。初心者は、最初の1円を入れる前に三つの前提条件を整えます。生活費の3〜6か月分の緊急資金、管理下にある高金利の借入、そして5年以上の投資期間です。
前提条件が整ったら、初心者は何を買うかを選びます。パッシブ運用は銘柄を選ばず市場指数に連動するもので、初心者の基本です。15年間でみると、積極的に運用される大型株ファンドの約85〜90%がベンチマークに勝てないからです。主な投資対象は、株式、債券、ETF、投資信託、インデックスファンド、ロボアドバイザーの六つで、暗号資産はこれらの外にある投機的な資産です。インデックスファンドは、1回の購入で数百から数千の企業を保有できるため、最初の投資に向いています。それでもコストは重要です。売買手数料、総経費率(TER)、ビッド・アスク・スプレッド、保管手数料が、数十年にわたってリターンを押し下げるからです。
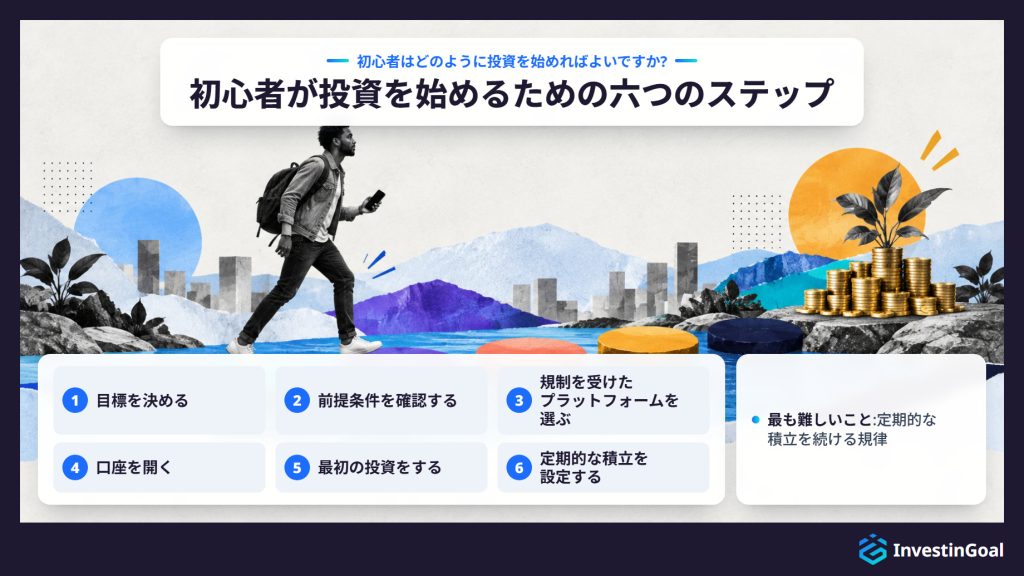
始め方は六つのステップです。目標を決める、前提条件を確認する、規制を受けたプラットフォームを選ぶ、口座を開く、最初の投資をする、定期的な積立を自動化する、の順に進みます。必要な金額は、多くの初心者が思うより小さな壁です。多くのプラットフォームが¥180から受け付けており、月¥9,000あれば分散されたポジションを築けます。初心者がつまずきやすいのは、市場のタイミングを読もうとすること、下落時にパニックで売ること、緊急資金なしで投資すること、資金を一つの資産に集中させること、手数料を無視することです。インデックスファンドは分散を自動で実現するため、集中を防いでくれます。
投資計画は、五つの要素でこれらのステップをつなぎます。資金面の目標、投資期間、リスク許容度の正直な評価、アセットアロケーション、見直しのスケジュールです。計画は、判断の少ない二つの戦略で動きます。パッシブなインデックス投資と、一定額を一定間隔で投資するドルコスト平均法です。お金は少なくとも5年間は投資したままにします。それより短い期間では、結果の幅がはるかに広くなるからです。お金は、規制を受けた証券会社またはプラットフォームの証券口座に置きます。初心者はまず規制でプラットフォームを選び、次に商品、手数料、最低入金額、使いやすさで選びます。
このガイドを読む主な目的は何ですか?
一つ選んでください。あなたの回答が他の読者とどう比べられるかを確認できます。
投資の定義とは何ですか?
投資とは、株式、債券、ファンドなどの金融資産にお金を振り向け、リターンを得て時間をかけて資産を築くことを期待する行為です。 消費や貯蓄と違い、投資では、元本を増やす機会と引き換えに、損失の可能性を受け入れます。
この違いが重要なのは、あらゆる投資判断の背後にあるリスクとリターンの関係を決めるからです。投資をすると、市場へのエクスポージャーを持つことになります。資産の価値は、結びついている市場とともに動きます。このエクスポージャーが成長の可能性を生み、同時に損失の可能性も生みます。資金を金融資産に投じることは、貯蓄だけでは得られないリターンを追うという意図的な決断です。
投資と貯蓄の違いは、主にリスクとリターンにあります。 規制を受けた貯蓄口座のお金には市場リスクがなく、通常は一定の上限まで預金が保護されます。一方、投資したお金は市場の変動にさらされ、元の金額を下回ることがあります。
貯蓄口座は、名目上の元本を守ります。日本では、預金保険機構(DICJ)が、預金者1人あたり1銀行につき1,000万円まで保護します。その代わり、貯蓄口座の金利は通常低く、多くの期間でインフレ率を下回ります。つまり、お金は絶対額では安全でも、時間とともに購買力を失います。たとえば、¥1,800,000は、増え方が少なくともインフレに追いつかなければ、10年後には今より少ないものしか買えません。
投資は、貯蓄口座のトレードオフを逆にします。市場に連動する資産には預金保護がなく、保有資産の価値は下がりえます。しかし、長い期間でみたときの期待リターンははるかに高く、そのために投資は独自の金融手段として存在しています。初心者にとって役に立つ問いは、どのお金を貯蓄に置き、どのお金を投資に回すかです。短期で必要になるお金や緊急用の準備金は、貯蓄口座など元本を守る口座に置きます。5年以上使わないお金が、投資に向いています。
投資とトレードの違いは、期間と目的にあります。 投資家は資産を何年も何十年も持ち続けて少しずつ資産を築きます。トレーダーは頻繁に、ときには1日のうちに売買し、短期の値動きから利益を得ようとします。
長期投資とアクティブなトレードでは、必要な知識も、ツールも、かける時間も異なります。分散されたインデックスファンドを買って毎月積み立てるバイ・アンド・ホールドの投資家は、四半期ごとの見直し以外に相場を見る必要がありません。個別のポジションを毎日売買するトレーダーには、リアルタイムのデータ、テクニカル分析の技術、レバレッジのリスクを管理する力が必要です。この二つの活動は同じ金融システムを共有していますが、実務上のほとんどの点で分かれます。投資とトレードの違いは、それぞれにどんなスキル、コスト、リスク許容度が当てはまるかを決めます。
なぜ投資を始めたほうがよいのですか?
貯蓄口座だけでは、長い目で見てインフレに追いつかないため、投資を始めたほうがよいのです。 低い金利で置いたお金は毎年購買力を失いますが、投資した資金は何十年にもわたって成長し、複利で増える可能性があります。歴史的には、S&P 500やMSCI Worldインデックスのような幅広い株価指数は、数十年単位で年平均およそ7〜10%のリターンをあげてきました。貯蓄口座がこの水準に届くことはまれでした。
インフレ率が年2〜3%で、貯蓄の利息が1%なら、待つ1年ごとに実質で目減りしていきます。20年、30年たてば、その差は非常に大きくなります。お金を損失から守るだけでは、長期の資産は築けません。長期の資産づくりには、生活費の上昇より速く増えるように、お金を働かせる必要があります。
株式の歴史的リターンとされる年7〜10%は、20年以上の期間で測った、幅広く分散された市場指数の数字です。これは保証ではなく、個々の年にはマイナスになることもあります。それでも、長期ではこうした傾向があるため、貯蓄だけでなく投資をすることが、資産形成の標準的な勧めになっています。早く始めるほど、複利が働く年数が増え、同じ結果に届くまでに必要な拠出の合計も少なくなります。

Filippo Ucchino
InvestinGoal共同創業者兼最高経営責任者(CEO) - IB(紹介ブローカー)
投資したい主な理由は何ですか?
一つ選んでください。あなたの回答が他の読者とどう比べられるかを確認できます。
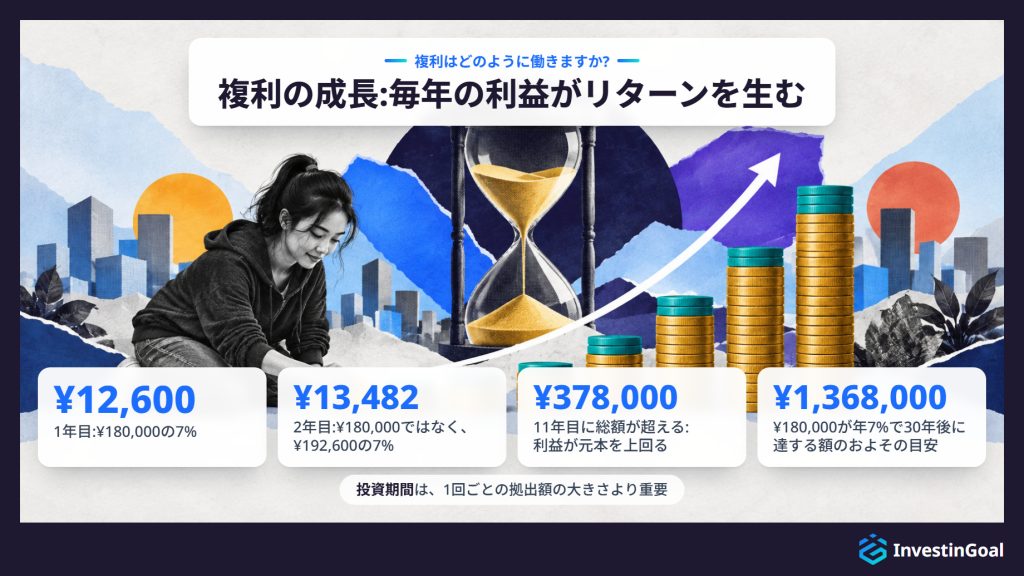
複利とは、リターンを再投資することで、その後の各期間が元本だけでなく、それまでに積み上がった成長分すべてからも利益を生む仕組みです。 株式投資では、成長率が貯蓄口座のように固定されず年ごとに変わるため、この仕組みは正確には複利成長または複利リターンと呼ばれますが、原理は同じです。¥180,000の投資が年7%で増えると、毎年¥12,600ずつ足されるだけではありません。30年後には約¥1,368,000に達します。毎年の利益が元本に加わり、翌期にそれ自体がリターンを生むからです。
年ごとの内訳を見ると、複利の働きが分かります。1年目は、¥180,000の7%で¥12,600になります。2年目は、7%が¥192,600にかかり、¥180,000にはかかりません。その結果は¥13,482です。最初のうちは差が小さく見えますが、加速は指数関数的です。11年目には、積み上がった利益の合計が元の元本より大きくなり、総額は¥378,000を超えます。30年目には、最初の拠出のあと何も追加しなくても、総額は出発点の7倍以上になります。
時間は、1回ごとの拠出額の大きさより重要です。少額でも5年早く始めたほうが、後から多い額で始めるより最終的な金額が大きくなります。早い時期のお金には、複利が働く回数がより多く残っているからです。これが、三つの前提条件が整ったらできるだけ早く投資を始めるべき最も具体的な理由であり、時間が初心者の自分で管理できる最も強力な変数である理由です。
初心者が投資で抱える主なリスクは何ですか?
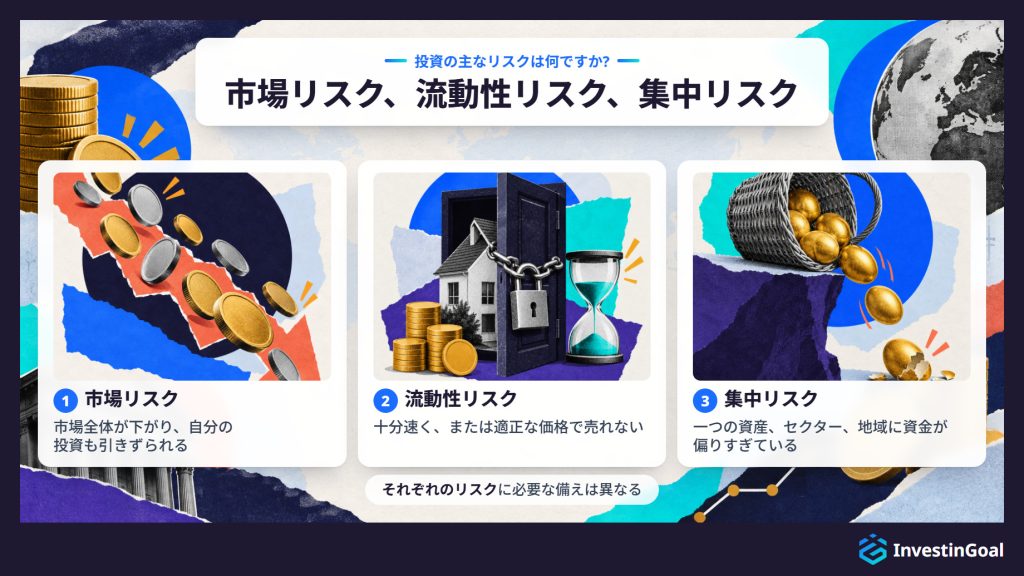
初心者は投資リスクのいくつかの異なる種類に直面します。最も重要なのは、市場リスク、流動性リスク、集中リスクです。 それぞれに必要な備えが異なるので、初心者は資金を配分する前に三つすべてを理解する必要があります。
市場リスクとは、市場全体の価値が下がり、個々の質に関係なく自分の投資も引きずられる可能性のことです。これは変動の最も目に見えやすい形で、初心者が最初に出会うリスクです。投資家は市場リスクをなくすことはできず、分散と時間によって管理できるだけです。
流動性リスクとは、必要なときに資産を十分速く、または適正な価格で売れない可能性のことです。上場している株式やETFの多くは流動性が高く、債券の一部、不動産投資、ニッチなファンドなど他の資産では低いことがあります。
集中リスクとは、資金が単一の資産、セクター、地域に偏りすぎている可能性のことです。その一つのポジションが下がれば、ポートフォリオ全体への影響は不釣り合いに大きくなります。分散は、その直接の対策です。
市場リスク、流動性リスク、集中リスクは、初心者の最初の投資経験が避けられたはずの元本割れで終わるか、持続可能な長期のポジションにつながるかを左右します。標準偏差とバリュー・アット・リスクは、ポートフォリオがどれだけの変動を抱えているかを測るので、投資のリスクをもう一歩踏み込んで理解する手がかりになります。
はい、投資では投じた全額を含めて、お金を失うことがあります。 市場に連動する投資では、プラスのリターンは保証されません。投資した元本も積み上がった利益も、特に保有期間が短いときや、資産が一つのポジションに集中しているときには、価値が下がることがあります。
元本割れは、市場での投資にとって通常の特徴です。2008年の世界金融危機では、S&P 500が高値から安値までに約57%下落し、EURO STOXX 50などの欧州の指数も同程度の幅で下がりました。2020年の新型コロナウイルスによる急落では、世界の市場が数週間で30%以上下がったあと、回復しました。個別株は、いつでも価値の大半または全部を失う可能性があります。
市場はどちらの場合も回復しました。S&P 500は、2009年の安値から2007年の高値に戻るまでに約4年かかり、2020年3月の安値からは約5か月で戻りました。それでも長期で投資に意味がある理由は、歴史的に、長く保有された分散ポートフォリオは下落から回復し、成長を続けてきたからです。ただ、この統計的な傾向は、下落時に売らざるをえない個々の投資家を守ってはくれません。
投資したお金には預金保護がありません。元本がリスクにさらされているとき、最初に入れた金額は減ることがあります。これは貯蓄口座とは根本的に異なり、投資を始める前に前提条件、分散、投資期間を整えるべき理由です。
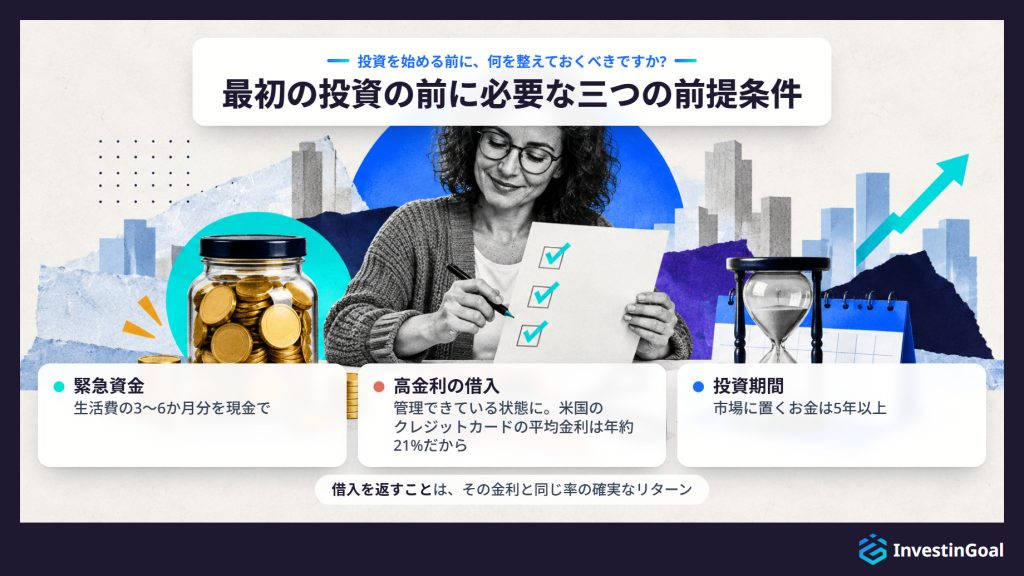
投資を始める前には、三つの前提条件を整えておくべきです。生活費の3〜6か月分の現金による緊急資金、高金利の借入の解消または管理(そのコストは通常、現実的な投資リターンを上回ります)、そして市場に連動する資産に置くお金についての5年以上の投資期間です。
緊急資金は現金のクッションで、予想外の支出をまかなうために、損失を出して投資を売る必要がないようにします。これがないと、失業、医療費、大きな修理などによって、損失を確定させかねない換金を迫られます。3〜6か月という基準が広く受け入れられているのは、新しい仕事を見つけたり、予定外の大きな出費から立ち直ったりするのに平均的に必要な期間をカバーするからです。
米国など一部の国では、クレジットカードの残高に、連邦準備制度理事会によると年約21%の平均金利がかかります。この水準のコストを確実に上回る現実的な投資戦略はありません。この借入を返すことは、実質的に、なくした利息と同じ率の確実なリターンです。住宅ローンなどの低金利の借入は、必ずしも先に返す必要はありませんが、原則は同じです。借入のコストが投資の期待リターンを上回るときは、借入が優先されます。
5年という最低限の投資期間が、三つ目の前提条件です。今後1〜4年のうちに必要になるかもしれないお金は、市場に連動する資産に置くべきではありません。短期の変動で損失を出して売ることになりかねないからです。5年以上、本当に手を付けずにおけるお金だけが、投資口座に置くのにふさわしいお金です。
アクティブ運用とパッシブ運用の違いは何ですか?
アクティブ運用とパッシブ運用の違いは、投資家がポートフォリオをどう選ぶかと、コストがどう積み上がるかにあります。 アクティブ運用は、ベンチマークを上回るリターンを求めて、個別の銘柄を選んだり市場のタイミングを計ったりします。パッシブ運用は、市場指数に連動し、低いコストと少ない運用の手間と引き換えに、市場の平均的なリターンを受け入れます。
実際には、アクティブ運用とは、自分で個別株を選ぶか、それをファンドマネージャーに報酬を払って任せるかのどちらかです。目標は市場に勝つことですが、その努力には、より高い運用手数料、調査の時間、取引コストがかかります。そのコストは、リターンが自分に味方して複利で増えるのと同じように、自分に不利に複利で積み上がります。長い期間でみると、アクティブ運用されるファンドの大半は、手数料を引いた後でベンチマーク指数を下回ってきました。S&P Globalが米国、欧州、英国の市場について公表しているSPIVAスコアカードは、15年間でみると、アクティブ運用の大型株ファンドの約85〜90%がベンチマークに勝てないことを一貫して示しています。
パッシブ運用は、設計上、市場のリターンをそのまま受け入れます。パッシブ投資家は勝ち銘柄を探そうとせず、幅広い市場指数と同じ資産を同じ比率で持つファンドを買います。判断は少なく、手数料は低く、リターンは市場全体の成績にほぼ連動します。初心者にとってパッシブ運用が基本の出発点になるのは、専門知識ではなく規律を求め、幅広い分散を自動で実現してくれるからです。パッシブ運用を実際の基本にしているのは、アクティブ運用とパッシブ運用の間にある、コストと長期の成果の差です。
初心者はどんな投資から選べますか?
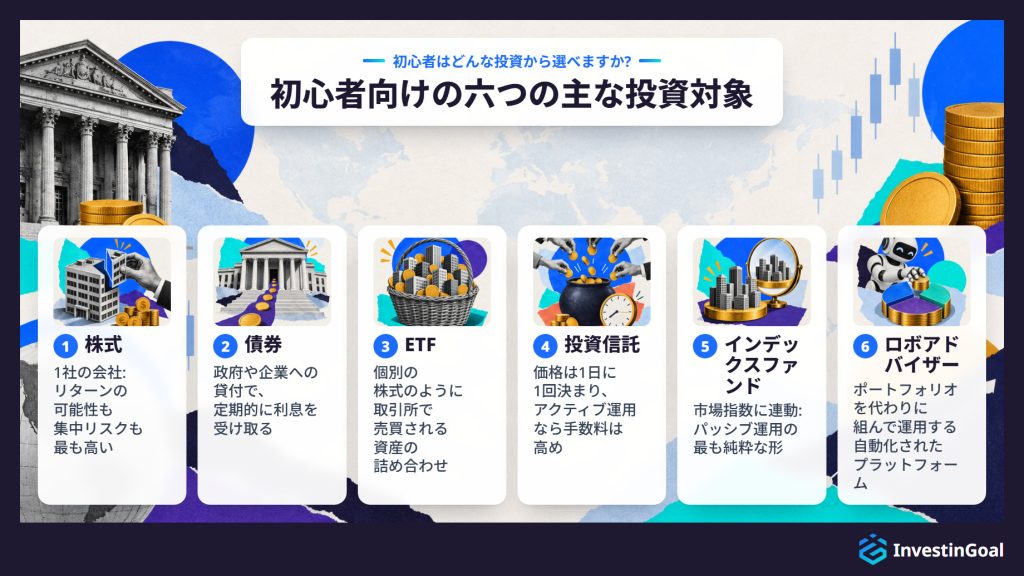
初心者には、主な投資対象が六つあります。それぞれリスクの性質、始めやすさ、必要な管理の手間が異なります。株式、債券、ETF、投資信託、インデックスファンド、ロボアドバイザーです。 この六つのほかに、暗号資産という選択肢もありますが、リスクがはるかに高く、完全な初心者の出発点としては一般的ではありません。
- 株式は、1社の会社の所有権を表します。会社が成長して価値が上がると、株価は上がる傾向があります。会社が苦戦すると、株価は下がります。株式は個別のリターンの可能性が最も高い一方、一つか少数のポジションだけを持つ場合は集中リスクも最も高くなります。
- 債券は、政府や企業に貸すお金で、見返りに定期的な利息を受け取り、満期に元本が返ってきます。一般に株式より変動は小さいものの、長期のリターンは低くなります。
- ETF(上場投資信託)は、個別の株式のように取引所で売買される、資産の詰め合わせです。1本のETFが数百から数千の株式や債券を保有でき、低コストで即時の分散が得られます。
- 投資信託は似た原理で運用されますが、価格が1日に1回決まり、アクティブ運用のこともあります。その場合は通常、手数料が高くなります。
- インデックスファンドは、ETFでも投資信託でも、特定の市場指数に連動するもので、パッシブ運用の最も純粋な形です。
- ロボアドバイザーは、あなたのリスク許容度と目標に基づいて、分散されたポートフォリオを代わりに組んで運用する自動化されたプラットフォームです。日本のWealthNaviのようなサービスは小さな運用手数料がかかりますが、個別のファンドを自分で選ぶ必要がなくなります。
暗号資産はこれらの分類の外にあります。値動きが非常に大きく、EUで規制の対象になったのは2024年12月のMiCA規則からにすぎず、長期の株式投資を支える過去のリターンのデータもありません。初心者は、これを中核となる投資の構成要素ではなく、投機的な資産として扱うべきです。資産クラスごとに市場環境への反応も、コストの構造も、向くリスクの水準も違います。どれか一つに資金を投じる前に、投資の種類の全体を知っておく価値があります。
完全な初心者にとって最初の投資に最も適しているのは、通常、分散された低コストのインデックスファンドまたはETFです。幅広い資産の詰め合わせにすぐ投資でき、銘柄選びが要らず、コストも低く抑えられるからです。 人ごとの最適な選択は、三つの基準で決まります。コスト(ファンドの総経費率、つまりTERで表します)、分散の幅、そして投資家が短期の値下がりのなかで売らずに持ち続けられるかどうかです。
幅広い市場指数に連動するグローバルなインデックスファンドやETFを買えば、初心者は1回の購入で数百から数千の企業に投資できます。欧州で広く保有されている例には、TERが0.14%のVanguard FTSE All-World UCITS ETF(VWCE)や、0.20%のiShares Core MSCI World UCITS ETFがあります。米国では、Vanguard Total Stock Market ETF(VTI)のTERはわずか0.03%です。こうしたファンドのTERは通常、年0.03%から0.25%の間で、保有コストは、それによって得られる長期の成長に比べれば無視できる水準だということです。
三つの基準は分かりやすいものです。第一に、手数料の小数点以下のわずかな差も数十年でリターンを押し下げるので、ファンドは低コストであるべきです。第二に、市場全体を保有するファンドは、単一のセクターや国に集中したファンドより本質的に安全なので、幅広く分散されているべきです。第三に、そして最も重要なのは、初心者が下落の局面でもポジションを持ち続ける覚悟を持つことです。良い最初の投資であっても、最大のリスクは、投資家が一時的な下落のなかで損失を出して売ってしまうことです。
今、投資を始められない最大の理由は何ですか?
一つ選んでください。あなたの回答が他の読者とどう比べられるかを確認できます。
投資にはどんなコストがかかりますか?
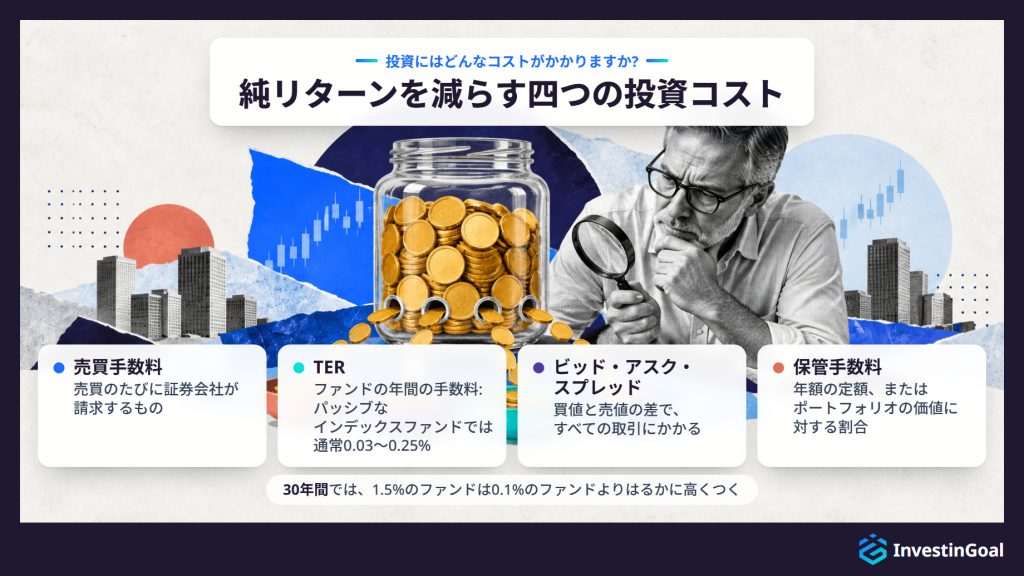
投資には、純リターンを直接減らす何層ものコストがあります。証券会社の売買手数料、総経費率(TERまたは経費率)で表されるファンドの運用管理費、取引のたびにかかるビッド・アスク・スプレッド、プラットフォームの年間の保管手数料です。 初心者の多くは、この四つすべてを過小評価しています。
- 売買手数料は、資産を売買するたびに証券会社が請求するものです。標準的な取引では多くのプラットフォームが引き下げたりなくしたりしていますが、一部のプラットフォームや特定の資産では今も存在します。
- TERは、ファンドが資産を運用するために請求する年率の手数料です。パッシブなインデックスファンドでは、通常0.03〜0.25%です。アクティブ運用のファンドでは、0.5〜1.5%以上になることもあります。1年だけで見ると差は小さく見えても、数十年のうちには大きく複利で積み上がります。
- ビッド・アスク・スプレッドは、資産を買える価格と売れる価格との小さな差です。これはすべての取引にかかる取引コストで、流動性の低い資産ほど大きくなります。
- 保管手数料は、一部のプラットフォームが資産の保管に対して請求するものです。年額の定額のこともあれば、ポートフォリオの価値に対する割合のこともあります。
コストは、リターンが自分に味方して複利で増えるのと同じ数学的な力で、自分に不利に複利で積み上がります。年1.5%のファンドは、30年間で、年0.1%のファンドよりはるかに大きな割合の資産を食いつぶします。両者の総リターンが同じでも、高コストのファンドと低コストのファンドの最終的なポートフォリオ価値の差は、数百万円から数千万円に達することがあります。年1%のコスト差でも、20〜30年の期間では複利で効いてくるので、どの商品を選ぶ前にも投資のコストを確認する価値があります。
初心者はどのように投資を始めればよいですか?
初心者が投資を始めるには、最初に明確な資金面の目標を決め、緊急資金、管理できる借入の状況、5年以上の投資期間という三つの前提条件が整っているかを確認します。 そこから、規制を受けたプラットフォームを選び、口座を開き、自分のリスク許容度に合った最初の投資を選び、定期的な積立の仕組みを整える、という順に進みます。
- 目標を決める。 25年後の老後のために投資するのか、7年後の住宅の頭金のためか、それとも一般的な長期の資産形成のためか。目標が投資期間を決め、投資期間が適切なリスクの水準を決めます。
- 前提条件を確認する。 生活費の3〜6か月分の現金があり、管理できていない高金利の借入がなく、投資に回す予定のお金が少なくとも5年は必要にならないと確信できていることが必要です。
- 規制を受けたプラットフォームを選ぶ。 あなたの国で認められた金融規制当局の認可を受けた、証券会社または投資プラットフォームを選びます。必要な投資商品(最低でも低コストのインデックスファンドまたはETF)があり、手数料が透明で、使いやすい画面があるプラットフォームにします。
- 口座を開く。 通常はオンラインで10〜30分ほどで終わり、本人確認が必要です。公的な身分証明書と住所の証明書類が要ります。
- 最初の投資をする。 ほとんどの初心者にとっては、分散された低コストのインデックスファンドまたはETFを買うことを意味します。少額でもかまわないので、無理のない金額から始めます。
- 定期的な積立を設定する。 毎月の投資口座への入金と、選んだファンドの定期購入を自動化します。これで市場のタイミングを計ろうとする誘惑がなくなり、ポジションが時間とともに着実に積み上がります。
このプロセスは、多くの初心者が予想するより簡単です。最も難しいのは、定期的な積立を続ける規律と、短期の市場の動きに反応したくなる衝動を抑えることです。具体的な手順は国によって異なります。規制の要件、利用できるプラットフォーム、税の扱いが、法域ごとに違うからです。こうした違いは、プラットフォームの選択から譲渡益への課税まで、投資の始め方のあらゆる段階に影響します。
多くの規制されたプラットフォームでは、単元未満株のプログラムにより¥180という少額から投資を始められ、月¥9,000の定期的な積立があれば、インデックスファンドやETFで分散されたポジションを築き始められます。 実際、プラットフォームは資金面の壁をほぼ完全になくしています。SBI証券と楽天証券では、100円から投信積立を始められます。最低投資額は、継続して始める規律よりはるかに重要性が低いものです。プラットフォームごとの最低額は異なりますが、壁は多くの初心者が思うより低いのです。
投資には最初に何十万円も必要だという誤解は、人々が先延ばしにする最も一般的な理由の一つです。実際には、グローバルなインデックスETFの1口の価格は¥900から¥18,000の間であることが多く、単元未満株ならその制約さえ取り除かれます。時間をかけた定期的な積立は、最初の入金額の大きさより重要です。月¥9,000を30年間積み立てた人は、5年待ってから¥900,000を一括で投資した人より、年7%のリターンでかなり多く積み上げます。
複利が報いるのは、1回の取引の大きさよりも、市場に居続けた時間です。プラットフォームも、投資を始めるのに必要なお金を左右します。最低入金額と手数料が、プラットフォームごとに異なるからです。
初心者が犯しやすい投資の失敗で最も多いのは、市場のタイミングを読もうとすること、短期の値下がりでパニック売りをすること、緊急資金を整える前に投資すること、すべての資金を単一の資産やセクターに集中させること(集中リスク)、そしてプラットフォームやファンドを選ぶ際に手数料を無視することです。
マーケットタイミングとは、価格がいつ上がり下がりするかを予測して、それに合わせて売買できるという考えです。マーケットタイミングは、数十年にわたる研究が示すとおり、プロのファンドマネージャーでもうまくいきません。初心者がそれを試すと、通常は価格がすでに上がった後に買い、すでに下がった後に売ることになります。これはリターンを生むことの正反対です。
パニック売りは、マーケットタイミングの行動面でのいとこです。市場が10〜20%下がると、売って残りを守りたいという本能は強く働きますが、それに従うと、本来は一時的だった損失を確定させてしまいます。対処は、感情の面だけでなく仕組みの面にもあります。十分な緊急資金と長い投資期間があれば、投資したお金は今は必要なく、下落は長期の軌道のなかの短期的な出来事にすぎません。
緊急資金なしで投資すると、予想外の支出のたびに強制的な売却になります。緊急資金を省くことは、一時的な市場の下落を恒久的な損失に変えやすい、唯一の構造的な誤りです。
集中リスクと手数料の無視は、目立たない失敗ですが、時間とともに同じくらい大きな損害を与えます。単一の株式を持てば、その会社固有の破綻にさらされます。TERが1.5%のファンドを0.1%のファンドより選ぶと、同じ市場への投資でも、30年間で数百万円から数千万円のコストになります。バイ・アンド・ホールドの規律、幅広い分散、コストへの意識の三つの習慣が、初心者のミスの大半を防ぎます。
分散は、一つの投資の不振がポートフォリオ全体に与える損害を小さくします。 資金をさまざまな資産、セクター、地域に分けると、一つの分野の安定や利益が、別の分野の損失を部分的に打ち消します。初心者にとって、インデックスファンドやETFは個別の銘柄選びなしに分散を自動で実現してくれるので、分散は最も身近なリスク管理の方法です。
分散は相関に基づいています。相関とは、二つの資産が同じ時に同じ方向にどれだけ近く動くかを表すもので、すべての資産が一緒に動くわけではありません。テクノロジー株が下がるとき、ヘルスケアや生活必需品は横ばいか上昇することがあります。ある国の市場が低調なとき、別の国は好調かもしれません。幅広い資産を持つことで、個別株のリスクを減らし、ポートフォリオ全体のリターンの動きをならすことができます。
初心者にとっての実際的な意味は、単純です。1本のグローバルなインデックスファンドは、数十か国の数千の企業を保有しています。それを買えば、個別の株式を買い集めても再現できないほどの分散が達成でき、しかも最小限のコストで済みます。したがってインデックスファンドは、本来なら専門知識と多くの資金を使って手作業で築くしかない損失への備えを、初心者に与えてくれます。
投資計画には何を含めるべきですか?
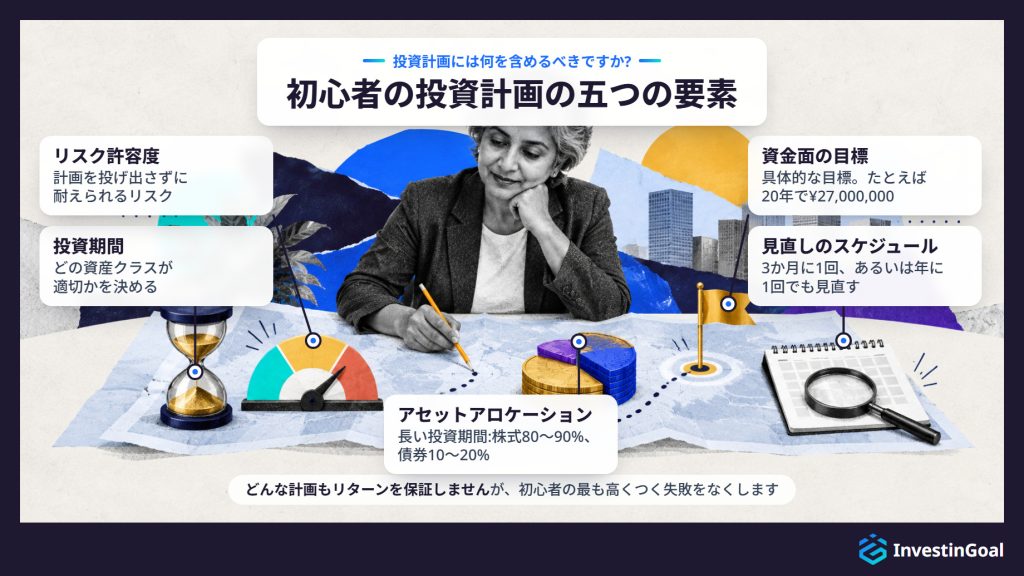
初心者の完全な投資計画には、五つの要素を含めるべきです。明確に述べられた資金面の目標、定められた投資期間、リスク許容度の正直な評価、その三つを反映した最初のアセットアロケーション、そして短期の値動きに過剰に反応せずに進み具合を見直すための見直しのスケジュールです。
- 資金面の目標は、錨です。「お金を増やす」は目標ではありません。「老後のために20年で¥27,000,000をためる」は目標です。具体的な目標があれば、必要な毎月の積立額を計算し、適切なリスクの水準を選び、順調に進んでいるかを測ることができます。
- 投資期間は、どの資産クラスが適切かを決めます。25年後の老後という目標なら、下落から回復する時間があるため、株式への大きな投資に耐えられます。5年の目標なら、回復の余地が狭いため、より保守的な配分が必要です。
- リスク許容度は、実際には投資期間とアセットアロケーションをつなぐ要素です。これは、どれだけのリスクを負う余裕があるか(経済状況によって決まります)だけでなく、計画を投げ出さずに心理的にどれだけのリスクに耐えられるかのことです。リスク許容度を正直に自己評価することは、最もよくある失敗の型を防ぎます。理論上は最適でも、行動面では続けられないポートフォリオを組んでしまうことです。
- アセットアロケーションは、目標、投資期間、リスク許容度を、具体的な投資の組み合わせに落とし込みます。長い投資期間を持つ初心者の一般的な出発点は、株式(インデックスファンド経由)80〜90%、債券10〜20%で、目標の時期が近づくにつれて調整します。
- 見直しのスケジュールは、放置と過剰反応の両方を防ぐ見直しの頻度を決めます。ポートフォリオの確認は、3か月に1回、あるいは年に1回でも、長期の計画には十分です。毎日確認すると感情的な判断を招き、パニック売りに至る最も確実な道の一つです。
この五つの要素に基づく計画は、リターンを保証するものではありません。それでも、投資計画がないことで生じる、初心者の最も高くつく三つの失敗をなくします。目標なしで投資すること、投資期間に合わない資産を選ぶこと、そして保有し続ける精神的な負担に耐えきれず、下落局面で戦略を放棄することです。
初心者には、補い合う二つの戦略が最適です。低コストのファンドによるパッシブなインデックス投資は、積極的な銘柄選びを不要にします。ドルコスト平均法(DCA)と呼ばれることも多い定期的な積立は、市場のタイミングを計る必要をなくします。 どちらの戦略も、機能するのに市場の知識が要らないため、初心者に向いています。
パッシブなインデックス投資とは、幅広い市場指数に連動するファンドを買って持ち続けることです。最良の銘柄を選ぼうとしたり、どのセクターが上回るかを予想したりはしません。市場の平均的なリターンを受け入れるのです。それは長い期間で、歴史的に年7〜10%でした。単純さは意図的なものです。判断が少ないほど、高くつく間違いの機会も少なくなるからです。
ドルコスト平均法とは、市場が上がっていても下がっていても関係なく、一定の額を一定の間隔で投資することです。価格が高いときは、決まった額で買える数量が少なくなります。価格が安いときは、多く買えます。時間がたつと、平均の購入価格がならされ、最悪のタイミングで大きな金額を投資するリスクがなくなります。この戦略が機能するのは、市場のタイミングを計ろうとしないことが、ほとんどの人にとって現実的な唯一の方法だからです。
パッシブなインデックス投資とドルコスト平均法を合わせれば、必要なのは、ファンドを選び、自動の積立を設定し、あとはポジションが育つのに任せることだけです。初心者が相場の一巡を通じてポジションを持ち続け、自分のリスク許容度と目標がより明確になったら、より多様な投資戦略が関わってきます。
市場に連動する投資では、最低5年の保有期間が標準的な目安です。それを下回ると、損失を出して売る危険が大きく高まります。 歴史的には、S&P 500やMSCI Worldインデックスのような幅広い指数は、5年間の期間の大半でプラスのリターンをあげてきました。これより短い期間では、結果の幅がはるかに広くなります。5年を超えると、保有期間が長くなるほど複利が働く時間が増え、短期の変動は統計的に意味を失っていきます。
どの1年をとっても、幅広い株式市場は歴史的におよそ4年に1回、マイナスのリターンになってきました(ほぼ1世紀にわたる主要な株価指数のデータに基づきます)。どの5年間をとっても、マイナスになる頻度は大きく下がります。10年や20年の期間では、分散されたポートフォリオでマイナスになることはまれになります。この歴史的な傾向は保証ではなく、少なくとも5年は必要にならないお金だけを投資するという標準的な助言の根拠です。
損失を避けること以外にも、時間は複利に、意味のある成長を生むのに必要な回数を与えます。30年の保有期間は、10年の保有期間の3倍よりはるかに多いリターンを生みます。毎年の複利が、より大きな元本にかかるからです。目標ごとに固有の投資期間があり、数十年単位の老後資金には、5〜10年の中期の目標とは異なる配分が必要です。
投資を始めるには、どんな口座が必要ですか?
投資を始めるには、規制を受けた証券会社または投資プラットフォームで開設した証券口座が必要です。 証券口座は、株式、ETF、ファンドなどの金融資産をあなたに代わって保管し、証券会社はそれを使って市場での取引を執行します。日本のNISA(少額投資非課税制度)のような税制優遇口座には、検討する価値のある追加のメリットがあることがあります。
標準的な証券口座が基本です。利用できる投資商品の全範囲にアクセスでき、利益にはお住まいの国の譲渡益課税の規則が適用されます。開設には通常、本人確認、住所の証明書類、そして数分のオンラインでの入力が必要です。
税制優遇口座は、それを提供する国で、投資の利益の一部または全部を課税から守ります。具体的な規則は、居住する国によってまったく異なります。日本では、この種の口座がNISAで、ほかの国にもそれぞれ独自のものがあり、たとえば英国のISAがあります。こうした口座には、年間の拠出上限や、引き出しに関する特定の規則があることがよくあります。
初心者への実際的な助言は、選んだプラットフォームで利用でき、最も簡単に開設できる口座の種類から始めることです。NISAの対象になるなら、通常は使う価値があります。口座の種類は、保有できる商品も左右し、投資口座の種類のなかには、特定の提供会社でしか利用できないものがあります。
適切な投資プラットフォームや証券会社は、五つの基準を確認して選びます。規制上の位置づけと投資家保護の枠組み、利用できる投資商品の幅、隠れたコストを含む手数料の全体像、最低入金額の条件、そしてプラットフォームの使いやすさです。 最初の基準は譲れません。初心者は、日本の金融庁(JFSA)のような、認められた金融当局の認可を受けたプラットフォームだけを検討すべきです。
規制上の位置づけは、そのプラットフォームが法的な監督のもとで運営され、顧客の資金を会社の資産と分別し、証券会社が破綻したときに一定水準の保護を提供する投資者補償制度に参加していることを確認するものです。これがなければ、ほかの機能は意味を持ちません。日本の投資者補償制度は、日本投資者保護基金(JIPF)です。
商品の幅は、そのプラットフォームが必要なものを提供しているかを決めます。初心者に最低限必要なのは、低コストのグローバルなインデックスファンドやETFを利用できることです。プラットフォームによっては、債券、投資信託、海外ETF、数十の市場にわたるオプションなど、より幅広い商品を提供しているところがあります。Interactive Brokersはその一つで、知識が増えるにつれ、その幅が関係してくるかもしれません。
手数料の構造には、売買手数料や保管手数料から、為替手数料、休眠手数料、出金手数料まで、あらゆる費用が含まれ、初心者はそのすべてを比較します。プラットフォームによっては、売買手数料ゼロをうたいながら、スプレッドや保管手数料を高くして、その節約分を相殺しているところがあります。
最低入金額の条件は、大きく異なります。SBI証券と楽天証券では、日本の投資家は100円から投信積立を始められますが、数万円、あるいは数十万円が必要なプラットフォームもあります。初心者に優しいプラットフォームなら、少額で始め、自信と資金が増えるにつれて増やしていけるはずです。
プラットフォームの使いやすさは、計画を実際に続けられるかどうかに影響します。分かりにくい、動作が遅い、設計が悪いプラットフォームは、定期的な投資の手間を増やし、離れてしまう可能性を高めます。
この五つの基準はどの提供会社にも共通なので、並べて当てはめたときに最も力を発揮します。おすすめのオンライン証券会社の比較は、まさにそのように、提供会社ごとにこの基準を使っています。








