投資におけるリスク許容度とは、将来の高い期待リターンと引き換えに、資産価値の下落を売らずに持ち続けられる大きさのことです。リスク許容度が主に決めるのは、お金のうち株式(最も大きく下がる投資対象)に回す割合と、値動きが比較的穏やかな債券や現金に回す割合です。初心者にとって、リスク許容度のいちばん分かりやすい測り方は、割合ではなく、実際に投資する予定の金額に対する円建ての損失額です。売らずに耐えられる最大の損失額が分かれば、最悪の年でもその損失の範囲に収まる、株式・債券・現金の出発点となる配分が見えてきます。
気持ちの面は判断の半分にすぎません。残りの半分はリスク負担能力、つまり目標に支障を出さずに損失を吸収できる経済的な力で、同じ人でもこの二つが正反対を指すことがあります。慎重な出発点は、二つのうち低いほうです。一般的な尺度では、その出発点は保守的から積極的までの三つの水準のどれかに当たり、成長と安定のバランスをとる中間の水準があります。どの水準になるかは、運用期間、収入、貯蓄、負債、そのお金への依存度で決まり、これらは主にリスク負担能力に作用します。一方、経験と気質は、損失を受け入れる気持ちに作用します。若さはリスク負担能力を最も高めます。若い投資家には、下落から回復するための何十年もの時間があるからです。
リスク負担能力は事実に基づきますが、損失を受け入れる気持ちには測る方法が必要です。その方法がセルフチェックで、市場の下落を、自分の投資額に対する円建ての損失に置き換えます。たとえば¥1,500,000が30%下がれば¥450,000の損失になる、というように計算します。証券会社の質問票は、そのうえで照らし合わせる確認用の手段にすぎません。上昇相場では、質問票はリスク許容度を高く見積もりがちです。円建ての数字が、配分の決め手になります。株式は債券より深く、長く下がるため、債券よりも高いリスク許容度を求めます。米国の大手運用会社であるバンガードが公表している1926年以降のリターンでは、暦年で見た最悪の年は、保守的な20/80の配分で約-10%、積極的な80/20の配分で約-35%に及びます。文書にした資産配分とリバランスは、選んだ配分をその水準に保ちます。また、退職年金口座では、お金が通常は退職まで口座に残るため、その口座内ではリスクを負う能力が高まります。
リスク許容度に合わない配分は、どちらの方向でもお金を失わせます。リスクが大きすぎると下落後に売ってしまい、損失が確定します。リスクが小さすぎると成長が遅くなり、目標への到達が遅れるか、届かなくなります。日本では、新しく口座を開くときにもこの問いが出てきます。金融庁(Japan Financial Services Agency、JFSA)の規則が、投資を勧める会社に対し、その投資が投資家に合っているかを確認するよう求めているからです。新しい投資家は、振り返れる過去の下落がないまま、この問いに答えることになります。そのため、見積もりは円建てのセルフチェックに頼り、迷うときは一段低い水準から始め、最初の本物の市場下落でその見積もりが試されます。その水準が目標に対して低すぎるときは、より危険な配分にするのではなく、貯蓄を増やす、運用期間を延ばす、目標を組み替えるといった方法で差を埋めます。うまく合わせた配分でも、二つのリスクは残ります。一つの銘柄が崩れること、そして売却を余儀なくされることです。幅広く分散したファンドと生活防衛資金が、この二つに備えになります。
投資におけるリスク許容度とは何ですか?
投資におけるリスク許容度とは、将来の高い期待リターンと引き換えに、投資資産の価値が下がることを受け入れる、投資家の意思のことです。 リスク許容度が測るのは、リスクの感情的な側面である意思であり、投資家のお金のうち、悪い年でも売らずに下落を耐える資産に置ける割合を決めます。損失を吸収できる経済的な力は、リスク許容度には含まれません。それは別の量で、リスク負担能力と呼ばれます。
意思と能力を分けて考えることが大切なのは、使われている定義が食い違っているからです。米国の証券会社を監督する金融業規制機構(FINRA)は、投資家向けガイドで、リスク許容度を「あなたが受け入れる意思と能力のある投資リスクの大きさ」と説明しており、意思と能力を一つの量にまとめています。この記事では、リスク許容度は意思だけを、リスク負担能力は能力を指します。同じ人でも、この二つが正反対を指すことがあるからです。
リスク許容度が受け入れるものには、二つの名前があります。ボラティリティは、投資の価値が月ごと、年ごとに変動する大きさのことです。ドローダウンは、ピークから、次の高値をつける前の最安値までの下落のことです。ピーク時に¥1,500,000、最安値で¥1,050,000になったポートフォリオは、30%のドローダウンにあります。ドローダウンは、取引報告書に表れる数字です。
リスク許容度が感情的な量なのは、損失が、同じ大きさの利益が与える喜びよりも強く痛むからです。心理学者のダニエル・カーネマンとエイモス・トヴェルスキーは、この非対称性を損失回避と名づけ、結果が不確かなときに人がどう選ぶかを説明する1979年のモデルであるプロスペクト理論の中で説明しました。1992年には、損失は同じ大きさの利益のおよそ2.25倍の重みをもつと推定しています。¥150,000の下落は、¥337,500の利益が与える喜びとほぼ同じだけ、投資家の心に重くのしかかります。紙の上では小さく見える下落が、自分の口座では大きく感じられるのは、このためです。
リスク許容度は、リスク認識、つまり株式市場がいま危険に見えるかどうかという一時的な見方とも別のものです。リスク認識は、ニュースの見出しや最近の暴落によって週ごとに動き、表明されたリスク許容度が長い上昇のあとは高く、暴落のあとは低く見えやすい理由もここにあります。2011年にルイ・ヤオとA・カールが行った研究は、同じ人たちを数年にわたり追跡し、表明されたリスク許容度が、市場のリターンが上がると上がり、下がると下がる傾向があることを見いだしました。
「投資における」という限定は、この意味を、ほかの二つの意味から区別します。サイバーセキュリティや企業のリスク管理では、リスク許容度は、組織がそのシステムや事業で受け入れるリスクの量を表します。投資では、リスク許容度は一人の人と一つのポートフォリオに属し、低から高までの水準があり、下落にどう反応するかという質問への答えに表れます。
投資判断のなかで、リスク許容度が何よりも左右するのは、お金のうち、株式のように下がる資産に入れる割合と、より穏やかな資産に入れる割合です。リスク許容度に合わせた割合は、悪い年にも底で売らずに持ち続けられる割合であり、その割合を正しく決めることは、投資初心者向けの投資入門の最初の判断の一つです。
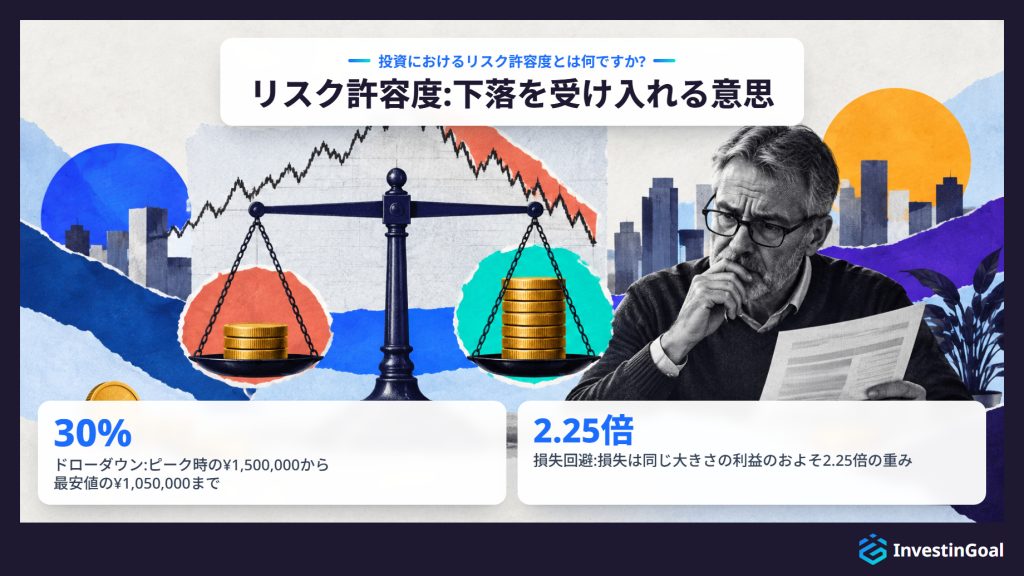
リスク許容度の例として、27歳のジョーダンが、初めて¥1,200,000を投資しようとしている場面があります。 この金額では、15%の下落は¥180,000の損失、30%の下落は¥360,000の損失、50%の下落は¥600,000の損失です。ジョーダンは最初の二つの下落は持ち続け、三つ目で売ります。したがって、ジョーダンのリスク許容度は、¥1,200,000に対する¥360,000の下落と¥600,000の下落のあいだにあります。
この例が当てはまるのは、ジョーダンが価値の下落に耐える意思だけを測っているからです。家賃の支払いがあり、¥1,200,000の裏づけとなる貯蓄がある状況で、ジョーダンが¥600,000の下落に耐えられるかどうかは別の問いで、それに答えるのはリスク負担能力です。同じ給料で同じ¥1,200,000を投資する同僚が、¥180,000のところに線を引くこともあり、どちらの答えも正直なものです。
リスク許容度は、自分の金額に対する円建てで読みます。それは、売らずに持ち続けられる最大の下落です。割合だけでは、その線が見えなくなります。「30%」は、ジョーダン自身のお金の¥360,000になるまでは、抽象的に響くからです。
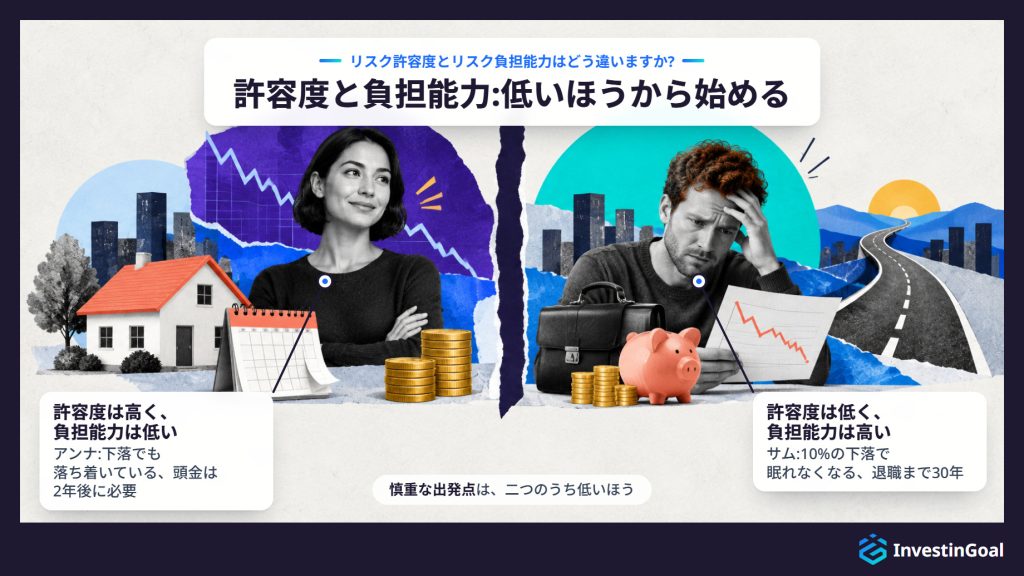
リスク許容度は価値の下落に耐える意思であり、リスク負担能力は、目標に支障を出さずに損失を吸収できる経済的な力です。 同じ投資家でも、二つが正反対の答えを出すことがあり、慎重な出発点は二つのうち低いほうです。
リスク負担能力は、お金についての気持ちではなく、お金についての事実でできています。お金が必要になるまでの運用期間、収入の大きさと安定性、貯蓄と生活防衛資金、負債、そして投資したお金にどれだけ頼っているかです。これらの事実はどれも、質問票で尋ねることができます。
アンナは市場が下がっても落ち着いていますが、アンナのお金は2年後に迫った住宅購入の頭金です。つまり、リスク許容度は高く、リスク負担能力は低い状態です。サムは10%の下落で眠れなくなりますが、サムは退職まで30年あり、安定した仕事と生活防衛資金があります。つまり、リスク許容度は低く、リスク負担能力は高い状態です。意思だけを測るテストなら、アンナが必要になる2年前に、頭金を株式に入れることになります。能力だけを測るテストなら、サムを、最初の悪い月に売ってしまう配分に入れることになります。
二つのうち低いほうが慎重な出発点なのは、それぞれが、もう一方では動かせない上限を決めるからです。数年以内に必要なお金や、生活防衛資金の裏づけがないお金は、質問票の結果にかかわらず、値動きの大きい資産には入れません。 この二つに加えて、一部のプランナーは、三つ目の次元として必要リスク、つまり目標が求めるリターンを挙げます。これは、二つのうち低いほうが、目標に届くには慎重すぎるときに問題になります。
個人の投資では、リスク選好は、投資家が目標を追うなかで求めるリスクのことで、リスク許容度は、苦痛を感じたり売ったりすることなく耐えられる損失のことです。 リスク選好は利益を見据え、リスク許容度は途中の下落を見ています。
リスク選好が、リスク許容度を先走ることがあります。好調なリターンの1年のあとに、高成長のテクノロジー株に惹かれた投資家は、大きなリスク選好をもっています。その投資家が最初の20%の下落で売るなら、リスク許容度はリスク選好より小さかったことになります。
企業のリスク管理では、リスク選好には別の意味があります。企業の取締役会が、戦略を追うなかで組織が受け入れるリスクの量を表明したものです。企業の意味は組織に属するもので、ここでは扱いません。
リスク許容度にはどんな水準がありますか?
リスク許容度の三つの水準は、低(保守的)、中、高(積極的)です。 低いリスク許容度は、最も小さな下落しか受け入れず、安定を優先します。中程度のリスク許容度は、成長と安定のバランスをとります。高いリスク許容度は、より高い長期の期待リターンと引き換えに、大きく長い下落を受け入れます。
水準の数は、質問票をつくる側の慣習であり、標準ではありません。多くのガイドは、保守的、中程度、積極的の三つの水準を使います。五つの水準、つまり非常に保守的から非常に積極的までを使うものもあります。また、顧客の回答をもとにポートフォリオを自動で組んで運用するオンラインサービスであるロボアドバイザーのなかには、水準の代わりに数値のスコアを使うものもあります。どの方式も同じ線上にあります。一方の端には、成長を減らして買う安定があり、もう一方の端には、安定を減らして買う成長があります。この記事では三つの水準を使い、各水準のサンプル配分は、株式と債券の節にある表に示します。以下は、一般的な尺度での三つの水準で、成長と引き換えにどれだけの下落を受け入れるかの順に並べています。
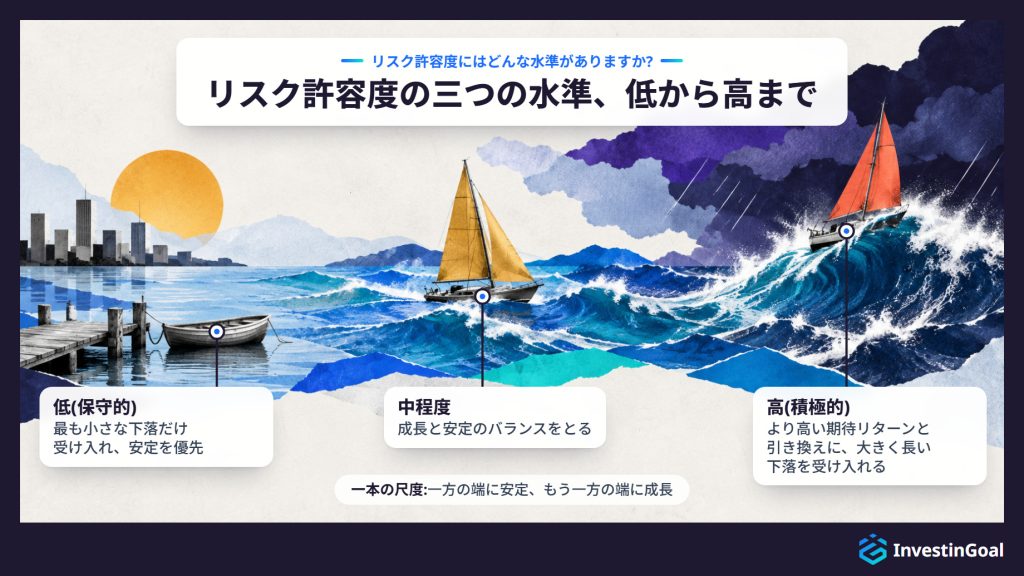
低いリスク許容度とは、尺度のなかで最も小さな下落しか受け入れない水準で、成長よりも安定と元本の保全を優先します。 下落は、投資家に苦痛を与え、売りたい衝動を生みます。この水準は保守的とも呼ばれます。
リスク許容度の尺度では、低い水準は、投資家が成長と引き換えに受け入れる下落が最も小さい位置にあります。低い水準の投資家は、どんな下落も、安全であるべきお金への脅威と感じるため、小さな下落でも売りたい衝動が起こります。尺度のこの端にある姿勢は、リスク回避と呼ばれます。リスク回避的な投資家は、期待値が同じか高いリスクのある結果よりも、確実な結果を好みます。たとえば、¥0か¥330,000かが半々の確率で決まる賭けよりも、確実な¥150,000を選ぶ、というようにです。
低い水準が手放すのは成長です。ただし、低いリスクは、リスクがないという意味ではありません。インフレは現金の価値を削り、金利が上がると債券価格は下がります。保守的な投資家は、深い下落を、より遅く静かなリスクと引き換えているのです。成長を安定と引き換えることは、保守的に投資する方法の中心的な考え方であり、その引き換えは、遅い成長でも目標に届くかぎり成り立ちます。
中程度のリスク許容度とは、尺度の中間の水準で、成長と安定のバランスをとります。 投資家は、成長と引き換えに、はっきりした年ごとの下落は受け入れますが、最も深い下落までは受け入れません。
リスク許容度の尺度では、中程度の水準は、低い水準と高い水準のあいだにあります。中程度の水準の投資家は、時間をかけた成長と引き換えに、ある年が損失で終わることを受け入れますが、最も深い下落、つまり回復に何年もかかるような下落では売ってしまいます。成長と安定が、それぞれお金のかなりの部分を占めます。
中程度のポートフォリオにも、悪い年はあります。市場が下がれば下がりますが、積極的なポートフォリオほどは下がりません。中程度のサンプル配分が最悪の年にどこまで下がったかは、株式と債券の節にある表の60/40の行が示しています。
高いリスク許容度とは、尺度のなかで、より高い長期の期待リターンと引き換えに、大きく長い下落を受け入れる水準です。 この水準は積極的とも呼ばれます。
リスク許容度の尺度では、高い水準は、投資家が成長と引き換えに受け入れる下落が最も大きい位置にあります。高い水準の投資家は、ポートフォリオの価値の大部分が数か月、あるいは数年のあいだ消えるのを見ても持ち続けられます。何十年にもわたる期待リターンこそが目的だからです。高いリスク許容度は、運用期間の長い投資家に多く見られますが、その人たちだけのものではありません。高さを決めるのは、年齢ではなく、損失を受け入れる意思です。
高いリスクは、より高いリターンを保証するものではありません。より高いリターンは長い期間で期待されるものであり、その途中の下落はより深くなります。高いリスク許容度は、リスク負担能力が許す以上のリスクをとる理由には決してなりません。出発点は二つのうち低いほうだからです。リスク負担能力が決める限度の範囲内で、安定を成長と引き換えることが、積極的に投資する方法の土台になります。
リスク許容度に影響する要因は何ですか?
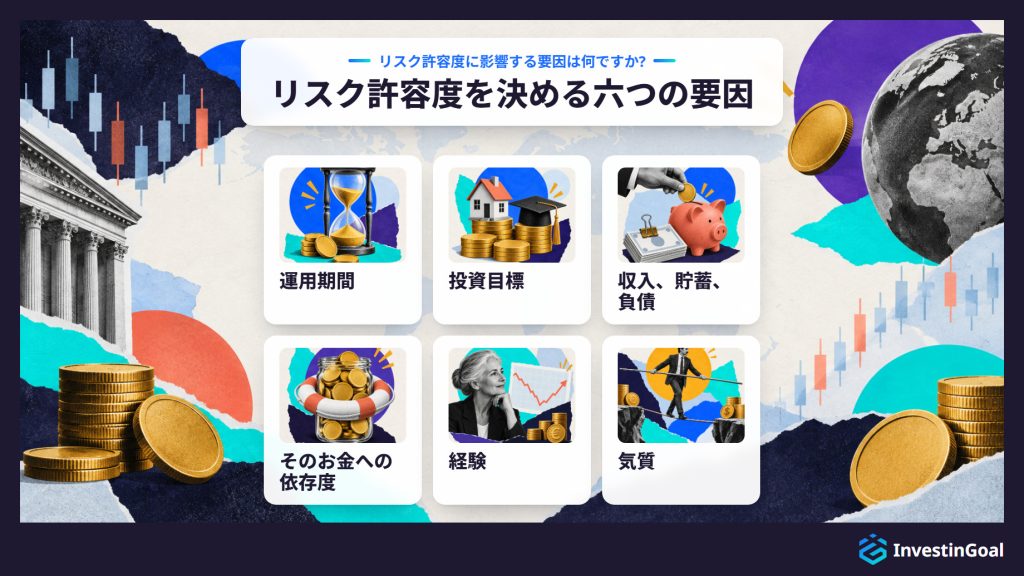
リスク許容度に影響する要因は六つあり、四つは経済面、二つは個人面です。以下に挙げます。
- 運用期間: お金が必要になるまでの年数です。25年先の目標には、何度かの下落から回復する時間がありますが、2年先の目標にはその時間がありません。回復にかかる時間が、運用期間が大切な理由であり、運用期間が長いほど、損失を受け入れる意思よりもリスク負担能力のほうが大きく高まります。
- 投資目標: お金の使い道となる経済的な目標で、住宅、子どもの教育、退職などです。期日と金額が決まっている目標は、先延ばしにしたり縮小したりできる目標よりも、下落の余地が小さくなります。
- 収入、貯蓄、負債: 収入の大きさと安定性、すでに積み上げた貯蓄、そして借りているお金です。貯蓄と負債を合わせたものが純資産、つまり持っているものから借りているものを引いた額を決め、純資産が高く収入が安定しているほど、損失を吸収しやすくなります。
- そのお金への依存度: 生活費や緊急時の支出を、投資したお金にどれだけ頼っているかです。FINRAのリスク許容度に関する投資家向けガイドは、投資した資金への依存を、その背景にある要因の一つに挙げています。現金で別に確保した生活防衛資金と、少ない流動性の必要が、この依存を下げます。
- 経験: 市場の仕組みについての知識と、市場の循環を見てきた時間です。下落と回復を見たことのある投資家は、下落がどんな感じのものか、回復にどれくらいかかりうるかを知っています。
- 気質: 生まれつき慎重な人か、リスクをとる人かということです。気質は、損失を受け入れる意思に最も直接的に作用し、投資以外の場面で不確実さをどう扱うかにも表れます。
最初の四つの要因は、主にリスク負担能力、つまり損失を吸収できる経済的な力に作用し、あとの二つは、損失を受け入れる意思、つまりリスク許容度に作用します。この六つのほかに、最もよく挙げられる要因は年齢です。年齢が、運用期間と経済面の要因を一緒に動かすからです。
投資のリスク許容度が最も高くなるのは、一般的に人生の早い時期で、投資家が若く、目標までが遠く、負う責任が少なく、下落から回復する何十年もの時間があるときです。 若さが高めるのは、主にリスク負担能力、つまり回復のための時間であって、気質ではありません。若い初心者が不安がることも、年上の投資家が落ち着いていることもあります。
よくある答えは、時間に基づいています。25歳であれば、退職に向けたお金には、どんな下落からも回復するために約40年あり、若い投資家には扶養家族も住宅ローンもないことが多くあります。これらの事実はいずれも、損失を吸収する能力、つまりリスク負担能力を高めますが、損失を受け入れる意思は人によります。
市場が40%下がったときに、どちらも株式中心で持っている25歳と60歳を考えてみます。25歳には、価格が戻るための40年があり、安い価格で買える新しい積立が何年も続きます。60歳は、5年以内にお金が必要になるかもしれず、40%の下落は退職を遅らせることがあります。
下落に不安をもつ若い投資家は、年齢が示す水準ではなく、その投資家自身のリスク許容度から始めます。年齢が許しても、気持ちが耐えられない配分は、最初の悪い年に売られてしまい、その売却とともに、若さがもつ時間の利点も失われます。
リスク許容度はどう測りますか?
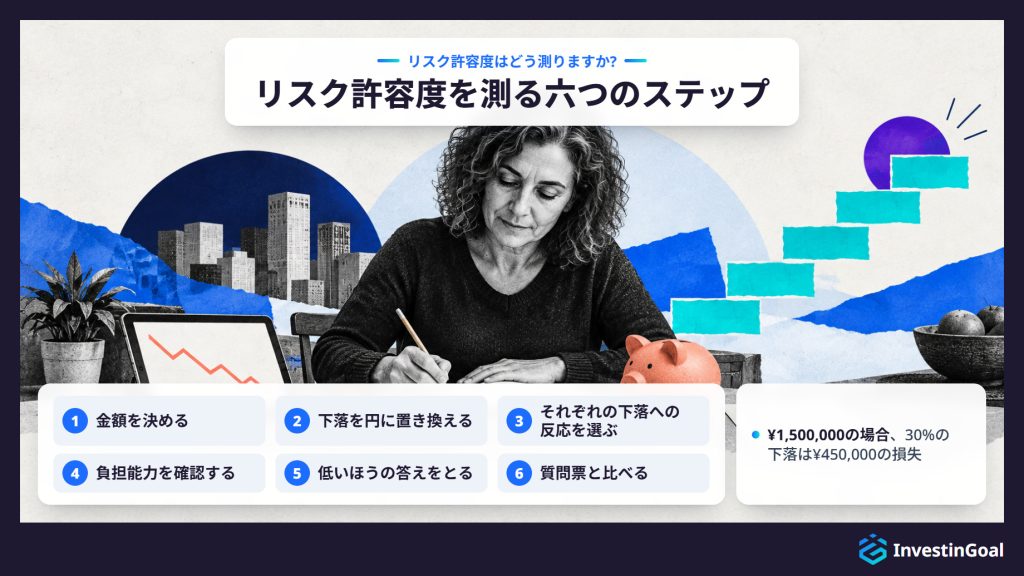
リスク許容度は、自分の金額を円建てで使う六つのステップのセルフチェックで測ります。以下に、作業上必要な順番で挙げます。
- 金額を決める: 仮のポートフォリオではなく、実際に投資する予定の金額を書き出します。以下の例では¥1,500,000を使います。これを、自分の金額に置き換えてください。
- 下落を円に置き換える: リスク質問票が使う下落(1年で15%、1年で20〜30%、合計が30%減)と、厳しい50%の下落を、自分の金額に当てはめます。¥1,500,000に対して、15%の下落は¥225,000の損失、30%の下落は¥450,000の損失、50%の下落は¥750,000の損失です。円建ての数字が、本当のリスク許容度を明らかにする数字です。割合は、自分のお金になるまでは抽象的に感じられるからです。
- それぞれの下落への反応を選ぶ: 円建ての損失ごとに、売るか、持ち続けるか、買い増すかを決めます。自分のお金で本物の下落を経験したことがあるなら、いま予想することよりも、実際にとった行動のほうが重みをもちます。売らずに持ち続けられる最大の損失が、円建てでのあなたのリスク許容度です。
- 負担能力を確認する: お金そのものについて、三つの質問に答えます。いつ必要になるか、その裏に生活防衛資金があるか、どれだけ頼っているかです。数年以内に必要なお金や、裏づけとなる資金がないお金は、ステップ3の答えにかかわらず、低いリスク負担能力を示します。
- 低いほうの答えをとる: 売らずに持ち続けられる最大の損失を、株式と債券の節の表にある三つのサンプル配分の最悪の年と比べて、一つの水準に当てはめます。そのうえで、その水準とリスク負担能力のうち低いほうから始めます。高いリスク許容度と低いリスク負担能力の組み合わせは低い水準から始まり、低いリスク許容度と高いリスク負担能力の組み合わせも同じです。
- 質問票と比べる: 自分の証券会社やロボアドバイザーのリスク許容度の質問票を受けて、その結果を自分の結果と比べます。質問票が出すのは、その質問票自身の問いから組み立てた見積もりです。その見積もりは提供者ごとに異なり、助言ではありません。穏やかな市場や上昇相場で受けると、リスク許容度を高く見積もりがちです。上昇相場では、投資リスクに納得しているのか、上がる価格にだけ納得しているのかを見分けられないからです。ファイナンシャルアドバイザーは、踏み込んだ質問を加え、積極的な答えと短い運用期間の組み合わせのような食い違いを見つけます。
ステップ3で受け入れた円建ての損失額を、メモに残しておきます。あとで本物の下落を、その数字と照らして測ります。
リスク許容度は、一生のあいだに変わります。見直しが必要になる六つの場面を、人生の出来事から市場の変化、暦までの順に、以下に挙げます。
- 家族の変化: 結婚、離婚、子どもの誕生は、誰がそのお金に頼るのか、世帯にどれだけの備えが必要かを変えます。
- 仕事と収入の変化: 転職、昇給、失業は、収入の安定性を変え、世帯がどれだけの損失を吸収できるかも変えます。
- まとまった収入や大きな出費: 相続やボーナスはリスク負担能力を高めることがあり、住宅の購入や大きな請求は、それを下げることがあります。
- 年齢と近づく目標: 十年ごとに、退職までの期間は短くなります。目標が近づくにつれて、リスクを徐々に下げていくことが、年齢に応じた投資の方法の主な原則であり、その移行の一段ごとが、見積もりをやり直す機会です。
- 大きな市場の動き: 暴落や長い上昇は、リスク認識を変え、その時点でとった見積もりをゆがめます。見積もりは、市場が落ち着いてからやり直し、下落の最中には決して行いません。
- 年に一度の見直し: 年に一度、ほかに何も変わっていなくても、現在の金額でセルフチェックをやり直します。円建ての数字は、ポートフォリオとともに増えるからです。
リスク許容度は、投資の種類の組み合わせをどう形づくりますか?
リスク許容度は、最も大きく下がる種類である株式に回すお金の割合と、より穏やかな債券や現金に回す割合を決めることで、投資の種類の組み合わせを形づくります。 その割合が、ポートフォリオの長期の期待リターンと、下落の深さを決めます。
その流れは、出発点の水準から始まります。セルフチェックで見つけた、リスク許容度とリスク負担能力のうち低いほうです。低い水準では、株式に回すお金は少なく、高い水準では多く、中程度の水準はその中間にあります。株式の割合が、残りを動かします。株式に回すお金が多いほど、何十年にわたる期待リターンは高くなり、その途中の下落も深くなります。
三つの投資の種類、つまりアセットクラスが、組み合わせを担います。株式は企業の持ち分で、期待リターンが最も高く、下落が最も深くなります。債券は、国(たとえば国債)や企業への貸付で、価格は安定していて、リターンは低めです。現金は三つのなかで最も安定していて、インフレに削られるものです。現金は、貯蓄口座やマネー・マーケット・ファンド(ごく短期の貸付のファンド)に置かれます。最初の組み合わせに必要なのは、数ある投資の種類のうち、この三つだけです。この三つで、リスク許容度が決める、成長と安定のあいだの引き換えを、すでに網羅できるからです。
次の表は、三つの投資の種類を、それが何か、何をもたらすか、何を代償にするかで比べたものです。
| 投資の種類 | それは何か | 何をもたらすか | 代償 |
|---|---|---|---|
| 株式 | 企業の持ち分 | 期待リターンが最も高い | 下落が最も深い |
| 債券 | 国や企業への貸付 | 価格が安定している | リターンが低い |
| 現金 | 貯蓄口座またはマネー・マーケット・ファンド | 三つのなかで最も安定している | インフレに削られる |
株式の割合を決めたら、その組み合わせを持つ方法は、自分で組み立てる、できあがったものを買う、サービスに任せる、のなかから選ぶことになります。
- 2ファンド・ポートフォリオのひな形: 自分の水準のサンプル配分を、幅広い株式インデックスファンドと債券ファンドの二つで再現し、どの証券会社でも買えます。インデックスファンドは、市場指数に含まれる株式または債券のすべてを保有し、多くのインデックスファンドはETF(上場投資信託)の形をとり、1銘柄の株式のように、取引所で売買されます。二つのファンドは、最もシンプルな初心者向けポートフォリオのひな形になり、割合は自分で保ちます。
- バランス型ファンドまたはターゲットデート・ファンド一つ: バランス型ファンドは、株式と債券を決まった割合で保有し、ターゲットデート・ファンドは、取り扱いがある場合、期日が近づくにつれて保守的になる配分を保有します。どちらのファンドも自分でリバランスするため、割合は、何もしなくても目標の位置に保たれます。
- ロボアドバイザー: この種のサービスは、独自の質問票で尋ね、その回答から組み合わせをつくり、運用までしてくれます。
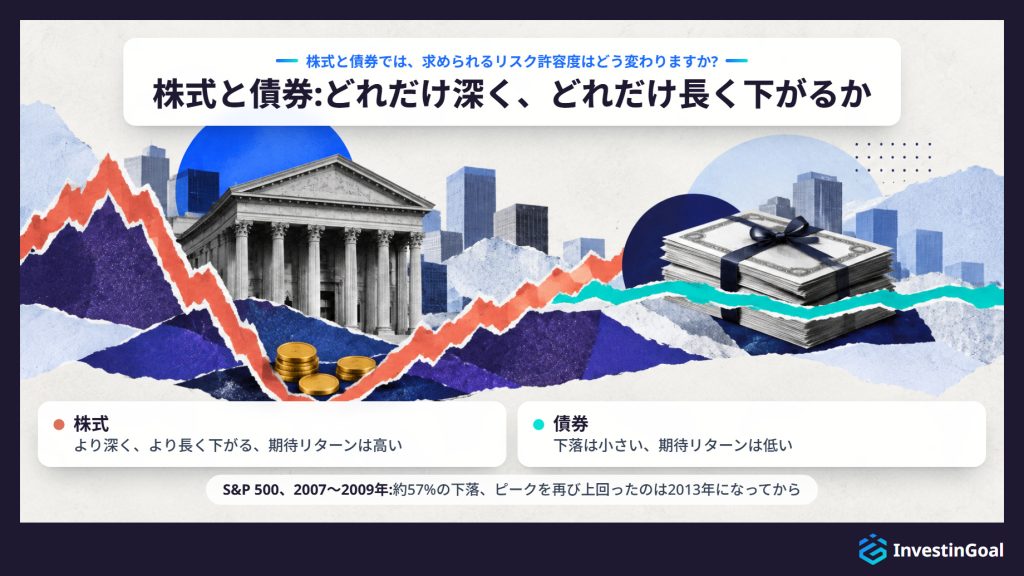
投資が求めるリスク許容度は、株式と債券とで、それぞれがもたらす下落の深さと長さによって変わります。 株式は、より高い長期の期待リターンと引き換えに、より深く、より長く下がり、元本を失うこともあるため、より高いリスク許容度を求めます。債券は、期待リターンが低く、下落が小さいため、求めるリスク許容度は低くなります。
S&P 500は、米国の大企業500社の動きを示す指数で、その価格は、2007年から2009年の世界金融危機のあいだに約57%下がりました。2007年10月9日の終値の高値1,565.15から、2009年3月9日の終値676.53までです。指数が2007年のピークを終値で上回ったのは2013年3月28日で、ピークから5年以上たってからでした。株式に¥1,500,000を投資していれば、57%の下落は約¥855,000の損失です。株式の高い期待リターンには、保証がついていません。
債券は、価格の動きが小さいため、求めるリスク許容度は低く、その代わりに期待リターンも低くなります。ただし、債券もリスクがないわけではなく、金利が上がると債券価格は下がります。
判断は、下落の深さから決まります。株式に回すお金が多いほど、その組み合わせが求めるリスク許容度は高くなり、したがって、水準が低いほど、債券の割合は大きくなります。割合を決めるのに必要なのは、この基準だけで、それは、どれだけ深く、どれだけ長く下がるかについて株式と債券を比べた結果です。どの株式や債券を買うかは、別の選択です。
次の表は、リスク許容度の各水準に一つずつ対応する三つのサンプル配分を、その割合、暦年で見た最悪の年、そして¥1,500,000に対する円建てでのその年で比べたものです。
| 水準 | 株式 | 債券 | 暦年で見た最悪の年 | ¥1,500,000での最悪の年 |
|---|---|---|---|---|
| 保守的 | 20% | 80% | 約-10%(1931年) | 約-¥150,000 |
| 中程度 | 60% | 40% | 約-27%(1931年) | 約-¥405,000 |
| 積極的 | 80% | 20% | 約-35%(1931年) | 約-¥525,000 |
配分と暦年で見た最悪の年:米国の大手運用会社バンガードのモデルポートフォリオの配分と、1926年以降の年次リターンの公表された履歴によります。三つの配分は例示であり、推奨ではありません。過去の運用成績は、将来の結果を保証しません。
株式の割合が一段上がるごとに、最悪の年は深くなります。¥1,500,000に対して、保守的な配分から積極的な配分までのあいだに、約¥150,000から約¥525,000へと、3倍以上になります。最初に選ぶ配分は、自分の金額に対する円建ての最悪の年が、持ち続けられる損失になる配分です。
ポートフォリオをリスク許容度に合った状態に保ち続ける方法は三つあり、それぞれが防ぐずれとともに、以下に挙げます。
- 資産配分: 自分の水準に合わせて決めた、株式、債券、現金の割合で、上の表のサンプル配分のようなものです。文書にした割合は、衝動で、一回ずつの購入を重ねてつくったポートフォリオにありがちなずれを防ぎます。割合を文書にした目標として保つことが、資産配分とは何かの主な部分です。新しいお金は同じ割合で入れ、割合を変えるのは、リスク許容度やリスク負担能力の見積もりが変わったときであり、市場が動いたときではありません。
- 分散投資: 各投資の種類を、幅広いインデックスファンドを通じて、多くの銘柄に広げることです。分散投資は、リスクが少数の企業にかかってしまうポートフォリオのずれを防ぎます。幅広いファンドは、教科書的な分散投資の定義を、1回の購入で実現しますが、分散投資は利益を保証するものでも、損失から守るものでもありません。
- リバランス: 市場の動きでずれた割合を、目標に戻すことです。株式¥900,000、債券¥600,000の60/40から始めます。株式が30%上がり、債券が横ばいの1年を経ると、ポートフォリオは、株式¥1,170,000、債券¥600,000、およそ66/34となり、選んだ配分よりも危険な組み合わせになっています。上がったものの一部を売り、下がったものを買うことで、その水準を回復します。年に一度か、ある種類が、5パーセントポイントのような設定した幅を超えて動いたときに行います。
次の表は、三つの方法を、それが何か、防ぐずれ、どう適用するかで比べたものです。
| 方法 | それは何か | 防ぐずれ | 適用の仕方 |
|---|---|---|---|
| 資産配分 | 自分の水準に合わせて決めた、株式、債券、現金の割合 | 衝動でつくったポートフォリオ | 文書にした目標、新しいお金は同じ割合で |
| 分散投資 | 各種類を多くの銘柄に広げる | 少数の企業にかかるリスク | 幅広いインデックスファンド |
| リバランス | 割合を目標に戻す | 市場の動きのあとの、より危険な組み合わせ | 年に一度、または設定した幅を超えたとき |
SEC(米国証券取引委員会)は、米国の証券市場を監督する連邦の規制当局です。投資家向けガイド『Beginners' Guide to Asset Allocation, Diversification, and Rebalancing』(investor.govで公開)のなかで、この三つの方法を一つの流れとして扱っています。三つの方法はいずれも、一つのバランス型ファンド、または取り扱いがある場合はターゲットデート・ファンドの中に収まり、後者は市場が動くにつれて自分でリバランスします。
退職年金口座では、リスク許容度は、それぞれの口座自体の規則を通じて適用されます。 雇用主が従業員に提供する退職年金制度(そうした制度がある場合)では、制度のファンドや運用商品のなかから選ぶことが多く、選ばなかった人のお金は、通常、デフォルトの運用商品に入ります。証券会社やほかの提供者で自分で開く退職年金口座では、配分を自分で決めるか、提供者が用意する運用商品のなかから選びます。どちらの口座でも、お金は退職まで口座に残る前提で、早期に引き出すと費用や税金がかかることも多いため、その口座でリスクを負う能力は高くなります。
雇用主の制度は、選択肢を、制度が提供するファンドや運用商品に絞ります。デフォルトの運用商品は、制度にある場合、何も選ばなかったときに積立金が入るファンドです。米国では、大手運用会社のバンガードが、レポート『How America Saves 2024』で、従業員を自動加入させ、バンガードが運営している制度の98%が、そのデフォルトとしてターゲットデート・ファンドを使っていたことを明らかにしています。予定する退職の年に合わせたターゲットデート・ファンドは、時間とともに保守的になる配分をすでに保有しています。雇用主が、本人の拠出に上乗せしてお金を出す場合、そのお金は通常、本人が選んだのと同じ配分に入ります。
自分で開く退職年金口座では、選択の多くが本人に委ねられます。提供者が認める範囲で、自分の水準のサンプル配分にある二つのファンドを買う、一つのバランス型ファンドを買う、取り扱いがあればターゲットデート・ファンドを買う、自分の水準にいちばん近い運用商品を選ぶ、あるいは口座をロボアドバイザーに任せることができます。
お金を使えるようになるまでの長い待ち時間が、リスク負担能力を高めます。退職まで何十年もある投資家にとって、それまで簡単には使えないお金は、下落から回復できる長い運用期間をもっています。そのため、一人の投資家が、口座ごとに異なる水準をもつことがあります。30年手をつけない退職年金口座では積極的な配分を、3年後に迫った住宅購入の頭金は、値動きの大きい資産から完全に離しておく、というようにです。口座ごとに水準を決めることが、リスク許容度が、退職に向けた投資の方法というより広い問いに入ってくる道筋です。
ポートフォリオが投資家のリスク許容度に合っていないと、どうなりますか?
ポートフォリオが投資家のリスク許容度に合っていないと、投資家は、どちらの方向でも、そのずれの代償を払います。 リスクが大きすぎると、下落後に売ってしまい、損失が確定します。これが最も高くつく結果です。リスクが小さすぎると、成長が遅くなり、目標への到達が遅れるか届かなくなり、現金がインフレに負けていきます。
リスクが大きすぎることは、最初の深い下落で表れます。配分が、投資家が耐えられる以上に下がった投資家は売ってしまい、下落後の売却は、紙の上の損失を永久的な損失に変えます。多くの場合、その投資家がもう持っていない、回復の前にです。米国の投資信託の調査・格付け会社であるモーニングスターの調査『Mind the Gap』は、投資家が間違ったタイミングで売買したため、米国のファンドに投資された平均的な1ドルは、2023年までの10年間で、ファンドそのものより年に約1.1パーセントポイント少ないリターンだったことを見いだしました。
リスクが小さすぎることの代償は、見えにくいものです。投資家の水準よりも慎重な配分は、より遅く成長するため、投資家は目標に遅れて届くか、届かず、現金で持っているお金は、毎年インフレによって購買力を失います。
悪い年にも持ち続けられる配分は、どちらの代償も避けます。売られないだけ慎重で、目標に届くだけ成長するからです。
投資プラットフォームで口座を開くとき、なぜリスク許容度を尋ねられるのですか?
投資プラットフォームで口座を開くときにリスク許容度を尋ねられるのは、日本の規則が、会社に対し、勧める投資が自分に合っているかを確認するよう求めているからです。 金融庁の規則は、投資を勧める、またはポートフォリオを運用する会社に対し、それが顧客に合っているかを確認するよう求めており、リスク許容度の質問は、多くのプラットフォームが、その情報の一部を集める方法です。
質問は、通常、二つの形のどちらかで出てきます。口座の申込書によっては、保守的から積極的までのプロフィールを選ぶよう求められます。別のものは、収入、成長、投機といった投資目的を尋ねます。同じ質問は、雇用主の退職年金制度に加入するときや、自分で退職年金口座を開くときにも出てくることがよくあります。
回答がどう使われるかは、プラットフォームによって異なります。ロボアドバイザーでは、回答が、サービスが運用する配分を決めます。慎重な回答なら債券中心のポートフォリオに、積極的な回答なら株式中心のポートフォリオになります。自分で取引する証券会社では、投資先は自分で選び、回答は、その証券会社が行う推奨の背景にあるプロフィールになります。回答は、取引の許可にも影響することがあり、たとえばオプション取引(一定の期日までに、決まった価格で資産を買ったり売ったりする権利を与える契約)の承認がそうです。経験豊富な投資家に見せようとしてリスク許容度を過大に答えると、知らずに選んだわけではない商品や損失にさらされることになります。 ロボアドバイザーは回答にもとづいて毎日動き、自分で取引する証券会社は、回答を記録に残して、選択は本人に任せます。この対比が、初心者にとってどの投資プラットフォームが最適かという問いの、最初の試金石になります。
新しい投資家にとって、リスク許容度の評価はどう変わりますか?
新しい投資家にとって、リスク許容度の評価が変わるのは、新しい投資家はまだ、セルフチェックの、過去の行動のステップを使えないからです。 振り返れる市場の下落がないため、新しい投資家は、実際に投資する予定の金額に対する円建てのセルフチェックで、水準を見積もります。見積もりは、リスク許容度とリスク負担能力のうち低いほうから始め、迷うときは一段低い水準から始めます。
過去の行動を使う方法は、記憶に頼ります。前に市場が下がったとき、どう反応したかです。新しい投資家には、その記憶がないため、セルフチェックでの反応は、実際に投資する予定の金額に対する円建ての損失について、あらかじめ行う選択であり、それを確認するものはまだありません。
迷うときに一段低い水準から始めても、失うものはほとんどありません。一段慎重すぎる配分は、1年間、少しだけ成長が遅くなるにすぎませんが、一段積極的すぎる配分は、最初の下落で売ってしまうことがあります。穏やかな市場で受けた質問票は、リスク許容度を高く見積もりがちで、新しい投資家には、それを正す過去の下落がありません。これも、低い水準から始める理由の一つです。
ペーパートレードとは、デモ口座で仮想のお金を使って投資することです。ポートフォリオがどう動くかは分かりますが、自分のお金を失うのがどんな感じかは分かりません。リスク許容度が測るのはその感覚であり、それを生むのは、本物のお金だけです。
本物のお金を使う最初の1年が、見積もりを確かめる、あるいは直す測定であり、その最初の本物の下落が試験です。慎重な見積もりは、目標を手の届かないところに置くこともあり、うまく合わせた配分にも、その適合では覆えないリスクが残ります。
最初の市場下落がリスク許容度を試すのは、円建ての下落が、投資家がセルフチェックで受け入れた数字と出会うときです。 その数字の範囲内の下落を持ち続けられれば、見積もりが確かめられます。その範囲内でも耐えられない下落は、投資家がリスク許容度を過大に見積もっていたことを示します。
市場の下落でお金を失うことは、どの水準のリスク許容度でも普通のことです。保守的なサンプル配分にも、損失の年はあり、最初の下落は、新しい投資家が、円建ての損失がどんな感じかを知る瞬間です。
損失が確定するのは、投資家が投資を売ったときだけです。それまでは紙の上の損失で、紙の上の損失を取り戻すのは、持ち続けることだけです。S&P 500は、2007年から2009年の下落のあと、ピークを取り戻すのに何年もかかり、それは株式と債券の節が示すとおりで、その何年かを持ち続けた投資家が、回復を手にした人たちでした。
持ち続けることは、計画がすでにあるときに最もうまくいきます。定期的な積立は同じ割合で入り続けるため、新しいお金は安い価格で買え、リバランスは、下がった種類を買います。パニックの売りとは正反対です。
自分が受け入れた数字の範囲内で、耐えられない下落は、リスク許容度を過大に見積もっていたことを示します。答えは、市場が落ち着いてから、新しいお金の水準を下げることであり、底で売ることではありません。底で売れば、セルフチェックが防ごうとした損失を、確定させてしまいます。
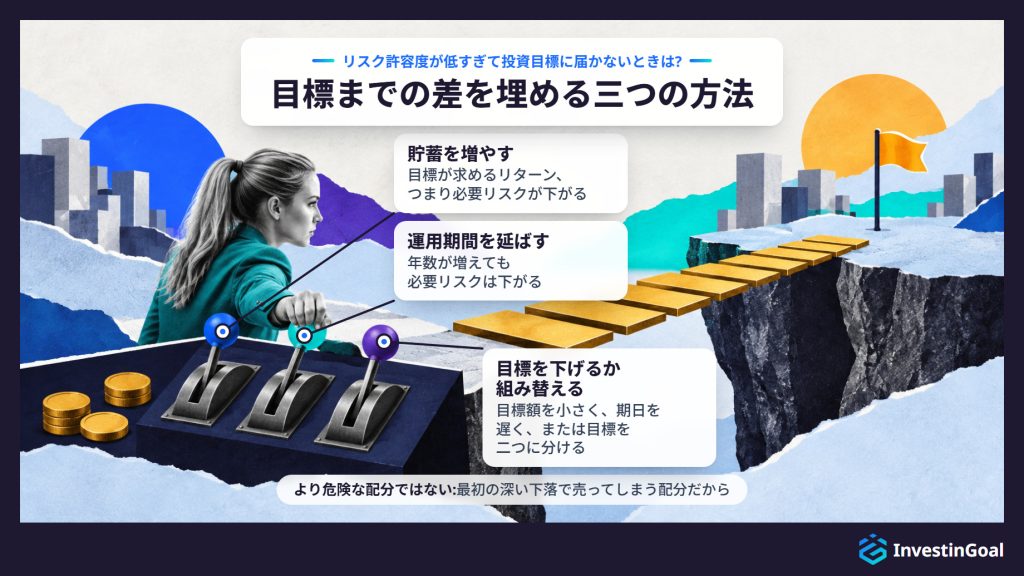
リスク許容度が低すぎて投資目標に届かないとき、投資家は、貯蓄を増やす、運用期間を延ばす、目標を下げるか組み替えるかして差を埋めます。最初の下落で売ってしまうような、より危険な配分にするのではありません。 この差が生まれるのは、目標が、投資家の水準の配分で期待できるリターンよりも高いリターンを求めるときです。その求められるリターンが、必要リスクと呼ばれます。
15年で¥15,000,000に届くよう、毎月¥45,000を積み立てると、拠出額は¥8,100,000になり、残りはリターンから出す必要があります。それは年約7.6%です。自分の水準の配分が、そのリターンを稼ぐと期待できないとき、目標は、いまのままでは手の届かないものです。
より危険な配分は、明らかな解決策に見えますが、間違った解決策です。自分の水準を超える配分は、最初の深い下落で売ってしまう配分であり、その売却は、目標を以前より遠ざける損失を確定させます。
代わりに、三つの方法が差を埋めます。貯蓄を増やすと、必要リスクが下がります。毎月¥52,500なら、同じ¥15,000,000に15年で、年約5.8%で届きます。運用期間を延ばしても、同じ効果があります。毎月¥45,000を20年なら、¥15,000,000に年約3.2%で届きます。目標を下げるか組み替える方法は、反対側から働きます。毎月¥45,000を15年なら、¥12,000,000に年約5%で届きます。
次の表は、出発点のプランと三つの方法を、毎月の貯蓄額、年数、目標額、そして年ごとに必要なリターンで比べたものです。
| プラン | 毎月の貯蓄額 | 年数 | 目標額 | 年ごとに必要なリターン |
|---|---|---|---|---|
| 出発点のプラン | ¥45,000 | 15 | ¥15,000,000 | 約7.6% |
| 貯蓄を増やす | ¥52,500 | 15 | ¥15,000,000 | 約5.8% |
| 運用期間を延ばす | ¥45,000 | 20 | ¥15,000,000 | 約3.2% |
| 目標を下げるか組み替える | ¥45,000 | 15 | ¥12,000,000 | 約5% |
目標を下げるか組み替えるとは、目標額を小さくする、期日を遅らせる、目標を二つに分けるといったことで、いずれも、必要リスクを自分の水準の手の届く範囲に収めます。目標そのものを見直すことは、投資目標の立て方を知ることの一部であり、投資計画は、投資家が目標、運用期間、リスク許容度をまとめ、互いに照らし合わせて確認する場です。
低いリスク許容度でも投資リスクが残るのは、それが示す配分が、深い下落を、三つの別のリスクと引き換えにしているからです。現金の購買力を削るインフレ、金利が上がると債券価格が下がる金利リスク、そして目標に届かないという不足です。
インフレは、現金に、ゆっくりと、目に見える下落なしに作用します。年3%のインフレでは、何も利息を生まない現金で持っている¥1,500,000は、10年後には、いまの約¥1,116,000で買えるものしか買えません。1 ÷ 1.03¹⁰が約0.74だからです。残高は一度も下がっていないのに、購買力のおよそ4分の1が失われています。
金利リスクは、債券に作用します。金利が上がると、新しい債券がより多く支払うため、既存の債券の価格は、利回りが合うところまで下がります。2022年、金利が急速に上がるなか、米国の幅広い債券市場を示すブルームバーグ米国総合債券指数は、約13%下がり、指数の歴史のなかで最悪の暦年となりました。
不足は、三つ目のリスクです。ほとんど下がらない配分は、成長も少なすぎることがあり、目標は、慎重な配分が稼ぎ損ねた分だけ届かなくなります。インフレ、金利、不足は、どんな配分も逃れられない、より広い投資のリスクに含まれます。
リスク許容度に合わせるだけでは投資リスクの管理に十分ではないのは、合わせた配分が決めるのは、ポートフォリオ全体がどこまで下がりうるかだけだからです。 合わせた配分は、一つの銘柄の崩壊も、下落の底で売却を強いる現金の必要も、防いでくれません。
最初の隙間は集中です。一つの銘柄、あるいは少数の銘柄に入れたお金は、投資家の水準にかかわらず、価値をすべて失うことがあります。リーマン・ブラザーズは、2008年9月に破綻を申請したとき、米国最大級の投資銀行の一つであり、その株式はほとんど無価値になりました。そのため投資家は、株式の割合を幅広いファンドを通じて持ちます。これは、ポートフォリオをリスク許容度に合った状態に保つ方法のうちの分散投資であり、これによって、どの一社もポートフォリオを沈められなくなります。
二つ目の隙間は、強いられる売却です。下落のさなかの失業や大きな請求は、底での売却を強いることがあり、それはまさに、リスク許容度が避けようとする損失です。生活防衛資金は、その緊急時の支払いに充てられるため、ポートフォリオを売らずにすみます。一般的な目安は、生活費の3〜6か月分を、配分の外に現金で持つことです。幅広いファンドと生活防衛資金は、合わせるだけでは守れないところで投資家を守り、どちらも、投資リスクの管理方法というより広い問いに含まれます。








